
【负重】美团负重开启新十年( 四 )
文章图片
其次,财报数据显示,美团新业务及其他收入同比增长44.8%,外卖业务收入同比增长42.8%。
从毛利结构比例上看,新业务贡献毛利继续扩大,外卖业务贡献毛利减少。
如果将新业务逐项拆分出来深入分析,那么基于C端的美团买菜和美团闪购仍有非常大的增长空间和收入空间。
这些业务拥有着更高的天花板,而且覆盖了比生活服务类商家更为广泛的商家群体,且这些商家群体的新陈代谢能力也比生活服务类的更强。
目前市场上所有同类竞争对手也没有那么强大,美团近400万骑手的比较优势将在未来十年中建立起非常高的门槛,有非常大的机会成为“到家零售”领域的又一个“美团外卖”。
这两个新业务目前受疫情的影响为“正向影响”,也就是疫情反而推动了美团在“到家零售”新业务的快速发展,建立起很好的用户口碑,提升了用户粘性,降低其新业务的推广营销成本。
美团闪购和美团买菜现在的阶段特别像五年前的“美团外卖”,优势在于其毛利率更高,收入结构更为健康、商家结构更具多样性和多变,竞争市场分散且不充分。
更重要的是,闪购和买菜均符合美团“高频带低频”的核心战略。
财报数据显示,新业务毛利率继续扩大至21.2%,主要由于两个原因:逐步淘汰旧单车,更换新的美团单车;配送效率提高,美团闪购毛利率提高。
从新业务毛利率情况的V型曲线可以看出,部分新业务毛利率在初期就高达46.2%,我的研究分析应该是2B业务的服务性收入、营销收入和金融服务收入。
后续大幅下滑与收购共享单车业务、网约车业务、实体超市业务、后台技术投入等有关,四个季度后开始实现正向毛利率的提升,则是部分新业务的调整和2B业务、美团买菜、美团闪购的规模发展导致。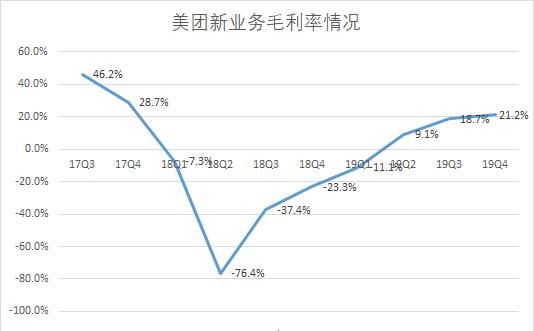
文章图片
做个补充:美团的共享单车业务同样在此次疫情中属于“正向影响”,共享单车业务在未来十年经济下行期间同样属于受益的业务。
从财报数据看,共享单车不仅带来了新用户,提升了用户粘性,还能增加了收入。
未来与“人人快递”和“低成本增加骑手”并与外卖、买菜、闪购等业务进行强关联,同样具备很大的想像空间。
美团在金融方面相关的财务数据目前仍包含在新业务营收中,无法详细深入分析,但可预见在经济下行周期,用户消费金融和商家信贷金融业务将成为可预期高增长并获得高收益。
美团的风险
分析完“助商户发展”和“创新业务”,及相关的技术创新和商业模式创新之后,似乎可以更为清晰地预判美团未来十年要做哪些事情、做成哪些事、做成什么样……
最后,简单地预判美团未来十年会有哪些风险?
【 【负重】美团负重开启新十年】一、三大“黑盒子”带来的不确定性:多数商业研究中,很多预判根据数据、业务逻辑关联分析之后,呈现出了相当高的准确性,但仍然逃脱不了“技术、资本和政策”这三大“黑盒子”带来的不确定性,从而导致预判失误。
美团同样会受到这三大“黑盒子”的影响,无人技术投入巨大,同时受政策和资本影响很大,美团的自研和第三方的研发并因此带来的商业模式创新,两者之间会不会出现新的竞争关系?
有没有新的“技术爆炸”影响这个进程,引发新的资本投入变化和新的竞争态势?
等等关于“技术、资本和政策”的相关问题,均呈现不可预见性和不确定性,等同于存在一些潜在风险。
那么,美团现有的和变化的组织结构、资金储备、人才培养、生态体系、商业模式、决策流程、系统、技术等各个方面能否应对“三大黑盒子”带来的风险?
这些都有待进一步观察和研究。
二、企业心态的变化:消灭人类的不是无知和愚蠢,而是傲慢。这句话同样适用于任何一家企业,包括美团在内。
在商业世界几千年的历史长河里,许多曾经优秀的企业大都不是因为竞争对手而消亡,而是没有了危机感和对未来的敬畏心而失败。
推荐阅读



- 荔枝购物节■开荔枝直播挑品质好货! 荔枝购物节正式开启
- 安全隐患|安全生产专项整治,南通警方开启百日攻坚行动
- 概念车|历久弥新 与众不同-B级家轿 英诗派
- 笑寒松|十年修得同船渡 庆铃&鑫源牵手开启新篇章
- |环城街道开启“一二三四”新思路,打造纪检工作新亮点
- 汽车知识|新车 | 搭1.5升发动机油耗堪比混动!雷凌全新车型开启预售
- 汽车知识|一口气降7.7万!迈锐宝XL开启“大甩卖”
- 车侃锋说|丰田官宣:进军三缸领域!三缸雷凌预售开启
- |几何汽车加速破圈,“与对手共创”开启新造车争夺战
- 销量|考验品牌力的时候到了,三缸雷凌开启预售,销量是增还是减?