
贝泰妮|【IPO前哨】美丽世界没有尽头,静等贝泰妮“绽放”!( 二 )
文章图片
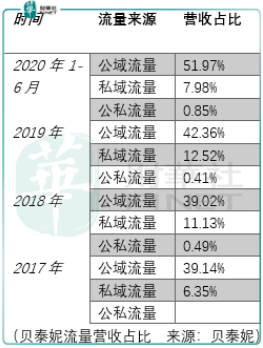
从上图可知 , 来自公域流量的营收占比一直在抬升 , 且远高于私域流量的营收占比 , 这意味着贝泰妮在流量获客上在一段时期内仍然要受制于各电商平台(天猫、京东、唯品会)获客成本转移 。
那么随着潜在的网购用户增量趋于稳定、互联网流量红利效应逐渐减弱、主要头部电商平台的商家竞争日趋激烈、公域流量的获客边际效益有所下滑 , 贝泰妮是否有较为清晰的线下渠道布局计划?抑或者在线上产品价格、渠道布局、私域流量营收配比上有所变化?
然而即便考虑到以上令人疑惑的问题 , 贝泰妮自身增长空间仍然值得期待:
其一 , 巨大的市场空间 。 2014-2019年间我国护肤品市场从1500亿元左右增至2500亿元 , 而目前珀莱雅、丸美股份(603983-CN)、贝泰妮的营收级别仅在20-30亿区间 。
其二 , 值得期待的品牌复制策略 。 虽然薇诺娜的成功不一定可以顺利的移植到WINONA Baby、痘痘康、Beauty Answers及资润上 , 但考虑到比较优势 , 贝泰妮的品牌拓展仍然值得期待 。
总结
总体而言 , 虽然存在线上获客成本增加的问题 , 但瑕不掩瑜 , 但考虑到价值回归的因素 , 投资者需要增加耐心以及降低长期投资回报区间 , 如此才能把握住护肤品牌国产化的增长潮流 。
作者:周治玮
推荐阅读





- 电机|章鱼云商商票ipo核心企业 黄河旋风电机参展2020中国(长葛)建筑机械交易会
- 华星|空气净化设备商美埃科技IPO:客户含华星光电、京东方等 资产负债率远高于同行
- 直播|一张图让你读懂快手IPO,短视频第一股要来了?
- 依图|IPO雷达| 剑走偏锋押注芯片三年巨亏73亿,依图科技第三大客户存疑
- 华为|75%收入来自中国移动,维护60万户信号的华为供应商要IPO
- 快手|快手准备港股IPO?人均造富五百万,老铁生意到底有没有未来?
- 快手|抢先抖音IPO,快手“不得不快”
- 快手|2020上半年收入253亿、启动港股IPO——“短视频第一股”花落快手!
- 快手|快手赴港IPO启动:截至2020上半年,2000万人在快手获得收入
- 香港联交所|快手正式向香港联交所递交IPO招股书