
结构|通灵股份家族控股风险高,产品结构单一,研发实力存疑
_本文原题为 通灵股份家族控股风险高 , 产品结构单一 , 研发实力存疑
时代商学院研究员 黄祐芊
核心技术人员最高学历仅为本科 , 这样的一家制造业企业能走多远?
7月24日 , 深交所官网披露 , 江苏通灵电器股份有限公司(下称“通灵股份”)IPO申请获受理 , 该公司拟在创业板登陆上市 。 因需更新财务资料 , 目前该公司处于中止审核状态 。
时代商学院研究发现 , 通灵股份实际控制人为严氏一家 , 控股比例高达78.16% , 投资者需警惕控股人利用控股地位作出违规行为而影响投资者利益的风险 。 同时 , 该公司应收账款占比较高 , 且报告期内已多次发生应收账款无法收回的情况 , 未来不排除坏账攀升的风险 。
此外 , 通灵股份下游为光伏行业 , 光伏发电环境较为特殊 , 这也对接线盒的质量和技术提出了更高要求 。 不过 , 该公司核心技术人员仅3人 , 且最高学历为本科 , 产品创新力亟待提高 。
9月22日 , 时代商学院就上述问题向通灵股份发函提问 , 截至发稿未收到回复 。
通灵股份IPO基本信息如下 。
【结构|通灵股份家族控股风险高,产品结构单一,研发实力存疑】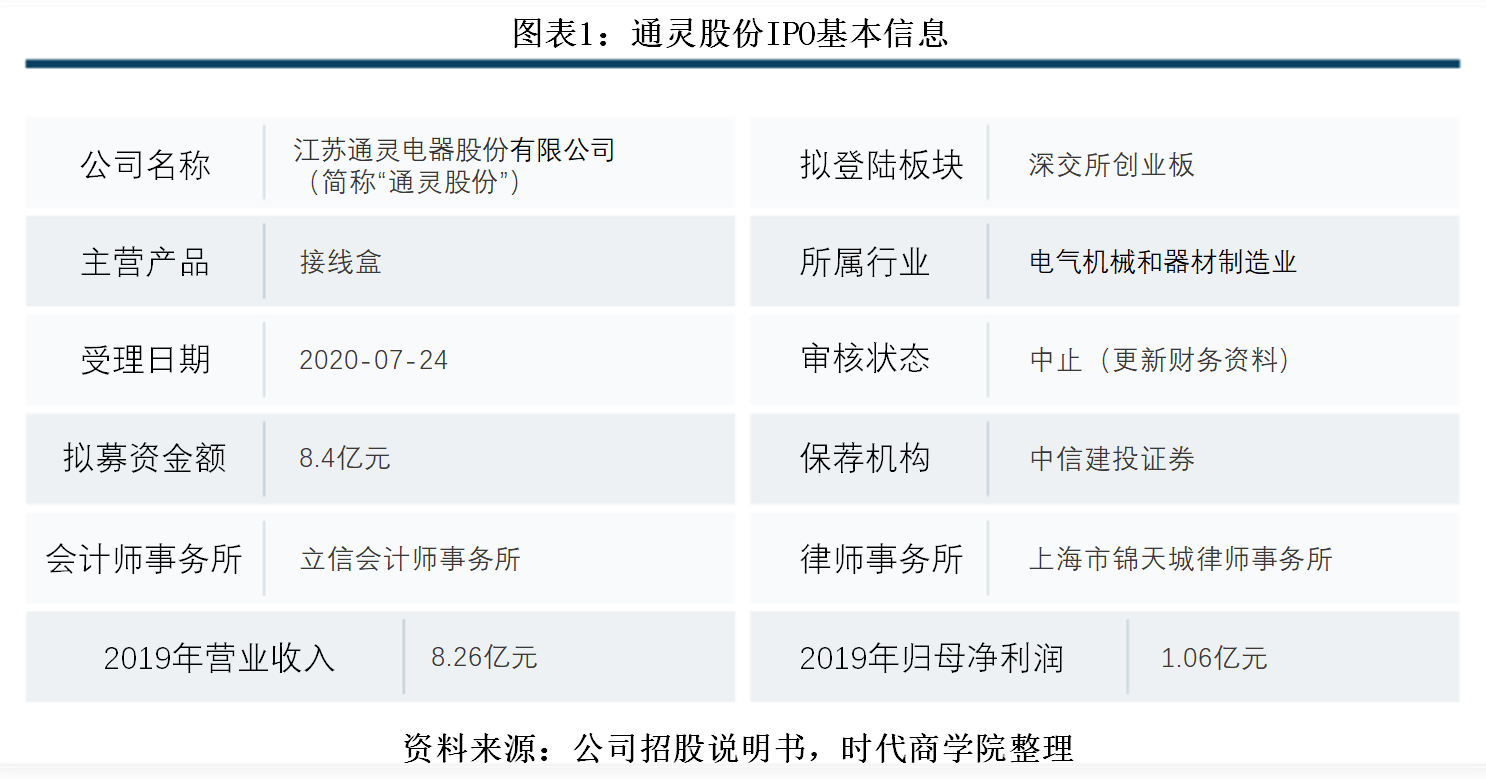
文章图片
一、 警惕家族控股风险
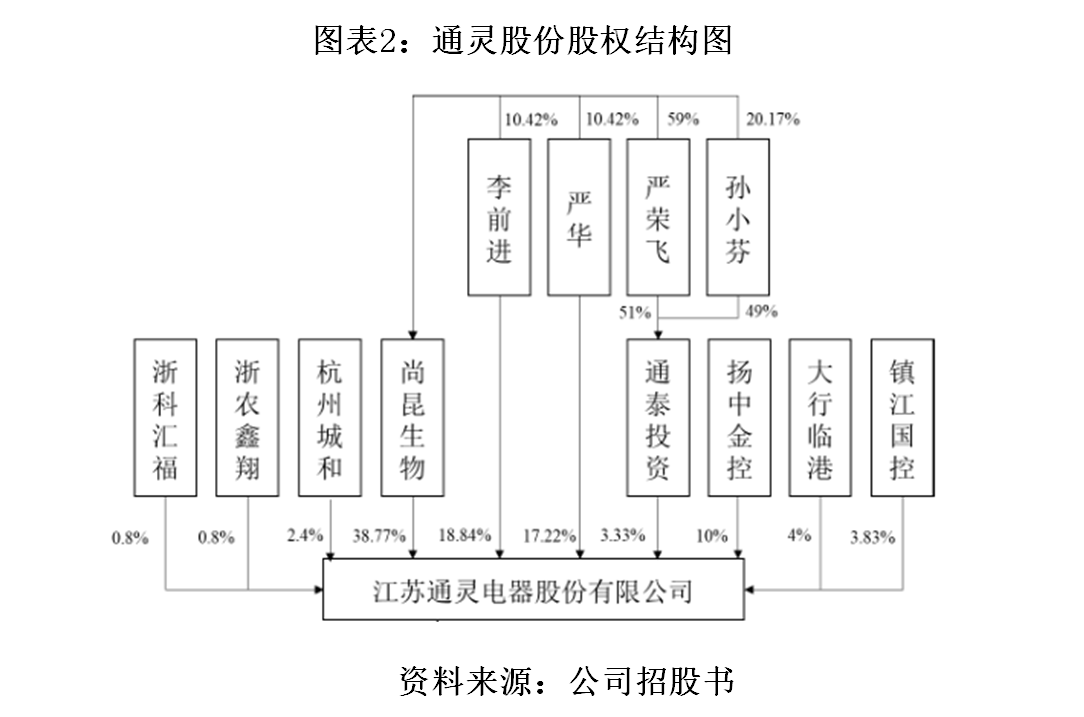
招股书披露 , 通灵股份控股股东为尚昆生物 , 后者直接持有该公司38.77%的股权 , 法定代表人严荣飞 , 同时担任通灵股份法定代表人、董事长 。
从尚昆生物股权结构可知 , 该公司实为严荣飞家族100%控股 。 其中 , 严荣飞持股比例为59% , 其配偶孙小芬、女儿严华、女婿李前进分别持股20.16%、10.42%、10.42% 。
此外 , 严荣飞夫妇合计持有100%通泰投资(持有通灵股份3.33%的股权)出资份额 , 加上严荣飞、李前进分别直接持有通灵股份17.22%、18.84%的股权 , 计算可得 , 严氏家族合计持有通灵股份78.16%的股权 , 为该公司实际控制人 。
文章图片
不过 , 从通灵股份股本和股东演变情况可看到 , 2017年5月之前 , 严氏家族合计持有通灵股份近96.67%的股权 。 此后 , 便通过股权转让引进扬中市金融控股集团有限公司、江苏大行临港产业投资有限公司等7名新股东 。
尽管增加了7名股东 , 但该公司依然存在股权高度集中的情形 。 时代商学院认为 , 家族控股容易产生控制权滥用风险 , 如控制股东利用其控制地位 , 直接或间接决定公司经营 , 使公司与控制股东之间产生购买、销售、租赁、代理等交易行为 , 进而损害上市公司和投资人利益 。 此类案例曾在A股市场上演 , 因此投资者需提高警惕性 。
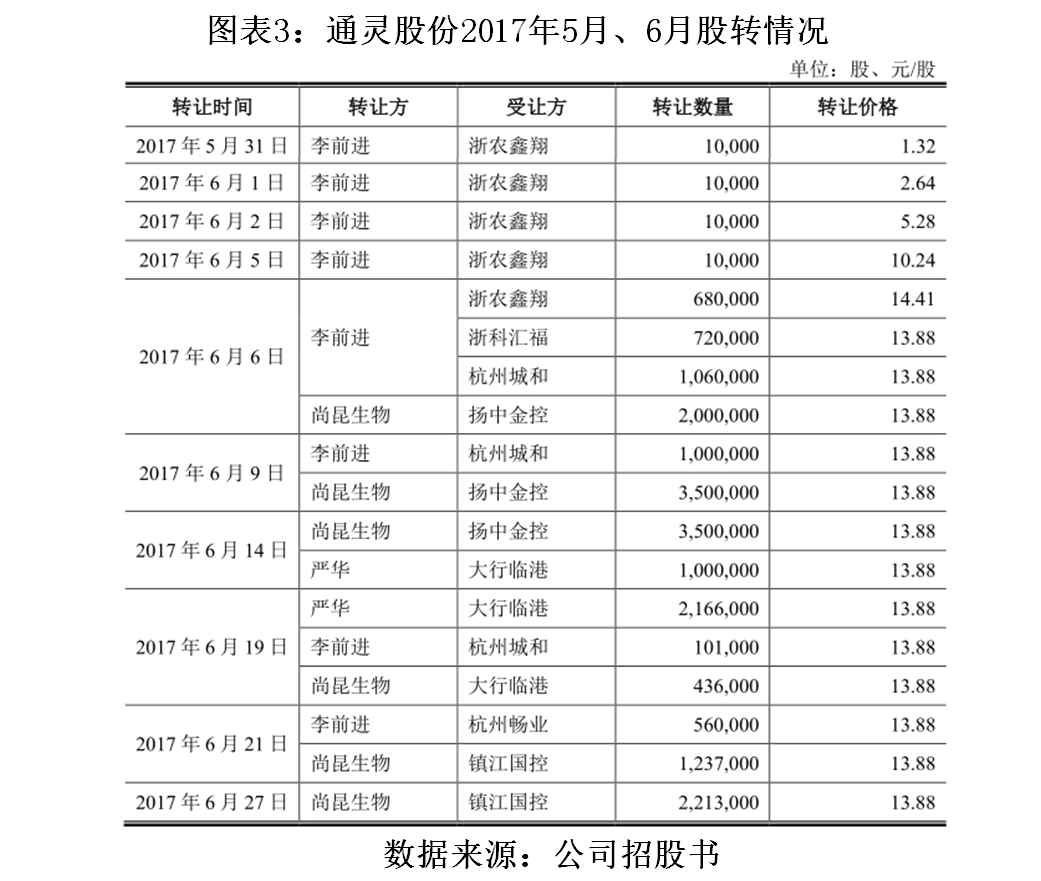
值得一提的是 , 2017年 , 通灵股份于1月、5月、6月先后进行股权转让 , 但3次股转价格差异巨大 。
比如1月 , 通泰投资将其持有的股份转让给严华 , 转让价格为1元/股;但到了5月31日、6月1日、6月2日、6月5日、6月6日 , 李前进转让给浙农鑫翔的价格分别为1.32元/股、2.64元/股、5.28元/股、10.24元/股、14.41元/股;此后 , 尚昆生物、李前进、严华等人将股权转让给其他新股东时 , 转让价格为13.88元/股 , 交易价格波动性极大 。
文章图片
二、 应收账款坏账风险高企
招股书显示 , 2017—2019年 , 通灵电器应收票据、应收账款和应收款项融资账面价值合计分别为4.92亿元、4.53亿元、5.57亿元 , 占各期末资产总额的比例分别为50.42%、45.4%、50.8% , 比重较高 。
不过 , 通灵电器称 , 未来随着经营规模的不断扩大 , 该公司应收款项余额仍可能保持较高水平 。
推荐阅读






- 股价|猪企温氏股份去年巨亏133亿 专家:下半年猪肉价格有望反弹
- 领克|领克01被曝疑似虚假宣传 官方回应:车身结构示意无统一规范
- 阿里巴巴|阿里卖掉优酷股份:土豆网成最冤“接盘侠”
- 阿里巴巴|阿里卖掉优酷股份 土豆网成最冤“接盘侠”
- 拆解|小米发布小米12官方拆解视频:内部结构首次公开亮相
- 华为|小康股份:3月将开始批量交付问界M5、赛力斯SF5不会主动停产
- 破产|卷入紫光集团破产漩涡 紫光股份回应媒体唱衰:部分数据存在较大错误
- 华为|网传赛力斯为华为代工造车 小康股份否认:长期合作伙伴
- 特斯拉|电池、车身融为一体!曝特斯拉正测试Model Y结构性电池组
- 华为|问界M5发布后 小康股份回应传闻:与华为战略合作关系没有任何变化