
特斯拉|真正的投资者,应以十年为单位来投资!如何成为超级成长股"捕获者"?来看特斯拉第四大股东投资秘诀( 二 )
二、赚取非对称性收益
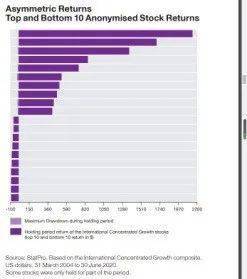
柏基认为 , 真正的投资者知道他们所投资的公司和技术未必能全部胜出 , 但是非对称性的巨大收益依然可以带来成功:一个成功的投资项目可以赚取许多倍收益;而一个失败的投资项目所损失的仅限于本金 。
文章图片
上图就是柏基在2004年3月11日至2020年6月30日期间 , 收益排名前十的股票和收益排名后十的股票收益率 , 收益排名第一位的股票取得了22倍的收益(采访人员推测是亚马逊) , 第二名的股票取得了18倍的收益 , 第三名收益为16倍 , 而后十名中最大损失的投资不过是本金 。
三、学会与不确定性和平相处
柏基认为 , 投资者要赚取丰厚的收益 , 必须学会放平心态面对不确定性 。 降低投资中的不确定性需要更好地去理解企业生意模式 。 新的商业模式和不断加速的技术进程会带来好的投资机会 , 柏基努力去理解那些试图抓住这些机会的公司 , 而与公司管理层对话和评估管理层能否抓住这些机会是一种好的方式 。
尽管很多投资者相信投资决策可以通过基于资产定价模型(CAPM)等公式来得出 。 但在柏基 , 我们就感到无法理解为什么投资者会基于这一有明显缺陷的模型来为资产定价 。 资产定价模型的假设是一家公司的期望回报和风险可以反映在当前的股价上 , 而当前的股价是由完全理性投资人给出的 。
在资产定价模型中 , 风险被定义为股价的历史波动 , 而一只股票与另一只股票的相关性可以通过历史数据得出 。 资产定价模型漏掉了真正值得关注的事情—公司在现实世界中的变化和其适应性 。 资产定价模型和均值回归等模型反映的是次要事实 , 它们会阻碍投资人展望将来的长期视野 , 阻止投资人发现长期投资机会 , 使用资产定价模型或者其它模型并不能降低投资中的不确定性 。
四、建立的不仅是一种证券组合 , 更是一种合作关系
柏基认为 , 真正投资者的工作不是置身事外的投资 , 而是向我们所投资的公司学习和支持这些公司 。
柏基表示 , 以亚马逊为例 , 在我们遇到贝索斯之前 , 我们对电商新世界的知识是有限的 。 我们向贝索斯询问的是他的长期看法 , 而不是“你这个季度将赚多少钱” 。 贝索斯花了很长的时间给我们解释电商的前景 , 亚马逊的未来以及他将如何带领亚马逊发展 。
贝索斯也讲了云计算等新领域的应用潜力 , 这让柏基很早就意识到了电商的巨大潜力 。 尽管短期市场存在分歧 , 但柏基与亚马逊创始人的关系以及对他的钦佩是支持柏基不断加仓亚马逊的关键 。
与企业家建立良好的关系在其它方面也会有巨大的帮助 。 柏基能够投资早期癌症筛查的“独角兽” Grail公司 , 就与其母公司Illumina的支持分不开 。 当Illumina被瑞士制药巨人罗氏公司恶意收购时 , 柏基拒绝卖出其所持有的股份 , 尽管对方给出了80%的溢价 。 柏基作为长期资本随时准备释放善意的态度也帮助它在公司当中建立了美誉 。
柏基认为 , 为了跟踪我们所投资的公司长期能否达到我们预期的效果 , 我们必须理解管理层的雄心 。 我们需要接受他们的资本运作策略 , 尽管可能短期利润让人失望 。 耐心与企业管理层一起工作 , 比强迫他们不顾企业前景给投资者分红或者回购股份更能带来建设性成果 。
柏基认为 , 与管理层的关系越紧密 , 就越能判断公司是否聚焦于长期创造价值 , 对投资就会越有信心 。 尽管不是所有的投资项目都会成功 , 但与公司合作和付诸时间是很好地取得投资成功的出发点 。
当然 , 这也并不意味着 , 柏基不会卖出所投资的公司 。 触发卖出的原因可能是与管理层的分歧或者其它预期之外的原因 。 但无论哪种原因 , 如果柏基在卖出所投公司时 , 通常都会坦诚告知管理层原因 。
推荐阅读






- 特斯拉|特斯拉四连跌!马斯克难受 财富一天缩水133亿美元
- 特斯拉|中美智能化博弈 特斯拉失守!国产新车小鹏P5险胜Model 3
- 特斯拉|再度抨击美官方无视特斯拉!马斯克表态:若被邀请 他不会乱说话
- 特斯拉|特斯拉取消雷达 车主“幽灵刹车”投诉猛增3000%!美国监管介入
- 特斯拉|600万粉汽车大V吐槽特斯拉被抄袭:她还没我好看
- Steam|蒸汽平台登陆特斯拉
- 微软|真正从头开始 消息称微软Windows 12系统与Win10/11大不同
- 长城汽车|欧拉好猫行驶中方向盘会“锁死” 车主退车转提特斯拉
- 特斯拉|车主秀特斯拉低成本改装方案 车机大屏秒增物理空调按键
- 特斯拉|国内二手车市场爆火!特斯拉遭疯抢 价格倒挂二手比新车贵