
黑马|山东路桥:被低估的基建黑马
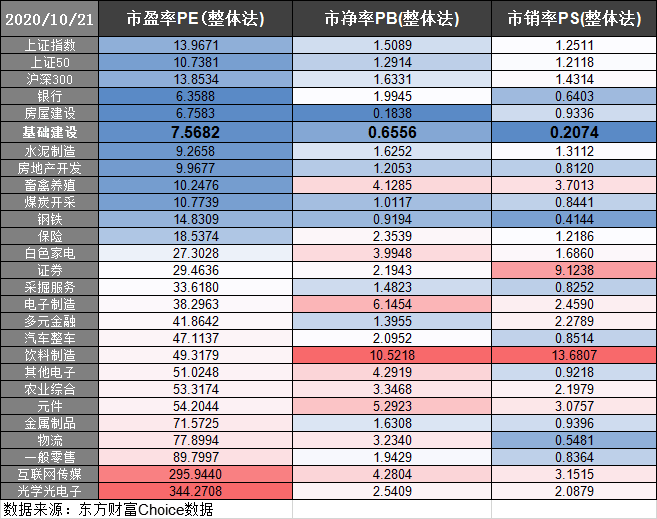
最近几天三季报陆续发出 , 基建板块依旧维持低估值 。 据国泰君安预测 , 2020、2021年基建板块预测PE仅5.8、5.3倍 , 其中 , 基建央企仅5.4、4.9倍 , 在A股全部二级子行业中位列倒数 , 且远低于沪深300、上证50的13.85、13.96倍 。 多个龙头公司估值几创新低 , 中国铁建、中国中铁、山东路桥为5.62、5.29、7.98倍 , 均为近10年最低 。 基建板块年初至今涨幅-4.39%远低沪深300的17.04% 。
文章图片
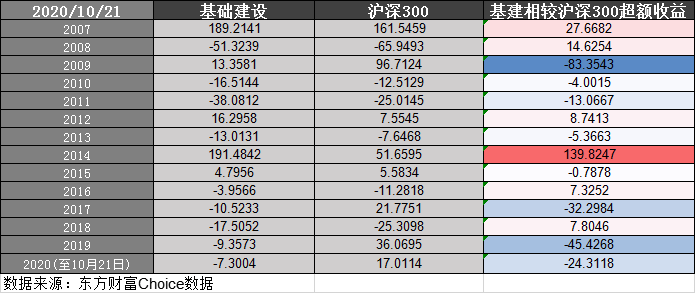
低估值在弱势行情往往会展现较强的防御性和安全边际 , 在某些高增长时间段中亦会表现出一定的进攻性 。 例如 , 2007、2014-2015、2016就表现出了很强的攻击性 , 而2009、2017、2019则表现较弱 。
文章图片
在这些时间段的共同正面影响因素则为低估值行业盈利边界改善、特定政策驱动等等 , 而在基建行业表现较差的时间段 , 成长风格则表现较好 。 中航证券认为 , 这与货币面的松紧程度有关 , 即货币收紧期低估值表现较好 , 而货币宽松期则成长风格表现更佳 。
从宏观数据上看 , 2020年9月数据中企业中长期贷款持续高增长 , 皆指向基建发力 。 9月新增人民币贷款19000亿元 , 略高于市场预期的17500亿元 。 分结构看 , 最重要的原因在于财政发力 , 基建类贷款放量 。 基建板块叠加低估值、行业景气程度改善、投资放量加码 , 完全有可能接替消费和科技成为接下来市场关注的焦点 。
低估值是否意味着低成长?
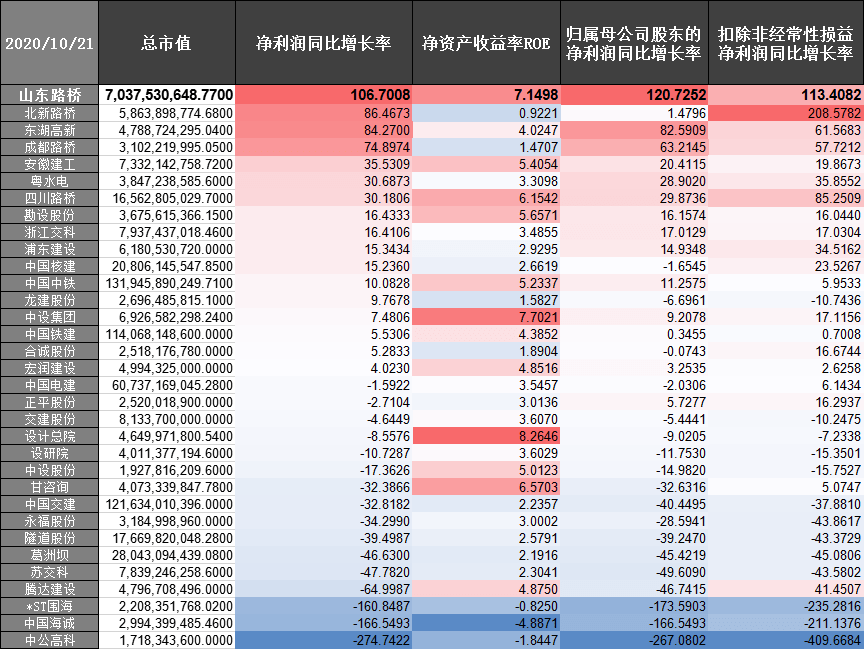
根据市场普遍的认知 , 低估值是否就意味着低成长?其实并不尽然 。 我列举了申万二级行业分类下的基础建设板块中的32只成分股 , 发现依旧存在着不少高增长 , 典型的标的亦如山东路桥 。
文章图片
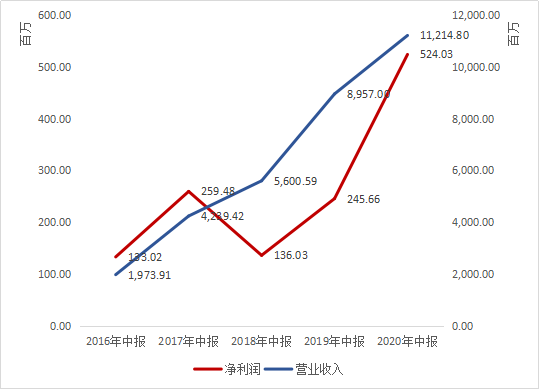
根据2020年半年报数据 , 山东路桥相较去年同期净利润同比增长106.7% , 归母净利润增长120.73% , 扣非净利润增长113.4% , 皆位于行业前列 , 增长十分强劲 。 而根据2020年半年报数据 , 山东路桥上半年实现营业收入112.15亿元 , 同比增长18.74%;实现利润总额6.90亿元 , 同比增长109.09%;实现归属于母公司所有者的净利润4.00亿元 , 同比增长120.73% 。
文章图片
根据山东路桥过往历史数据来看 , 其复合增长率也高的惊人 。 山东路桥5年营业收入复合增长率达41.54% , 5年净利润复合增长率达31.55% 。 如果从财务数据上看 , 山东路桥完全属于被“错杀”的低估值叠加高增长标的 , 并无显著的缺点 。
三季度净利再次大增 , 再签重大合同
2020年10月11日 , 山东路桥发布2020年前三季度业绩快报 , 公开资料显示:1至9月份公司实现营业总收入202.61亿元 , 同比增长23.66%;实现归属于上市公司股东的净利润6.32亿元 , 同比增长49.76%;实现基本每股收益0.56元 , 同比增长62.34% 。 业绩增长原因为前三季度公司在建和新开工大型项目较上年同期增多 , 完成工程量增加 , 同时前三季度投资收益等较上年同期增加 。
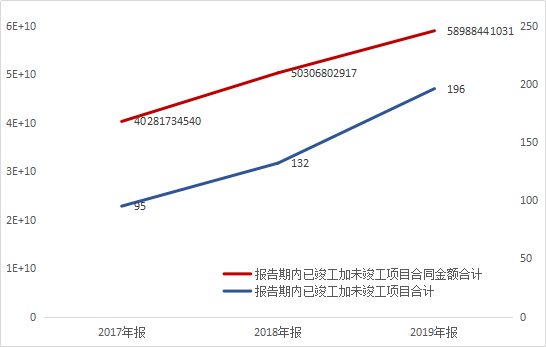
山东路桥主营业务为路桥工程施工与公路养护施工 。 随着近年基建项目下沉 , 地方基建投入加码 , 山东路桥在手订单、中标数量亦大幅增长 , 此为其保持持续高增长的根本保障 。
文章图片
根据山东路桥10月14日发布公告称 , 路桥集团联合中铁十四局、济南城建、吉林省设计院中标了济南绕城高速公路二环线西环段工程设计施工总承包项目一标段(DXH-SJSG) , 近日与发包人签订了项目设计施工总承包《合同协议书》 , 联合体签约合同价125.52亿元;上半年中标的济南至微山公路济宁新机场至枣菏高速段工程施工项目施工一标段(JWSG-ZX)合同价52.92亿元;2020年10月22日 , 山东路桥及其子公司中标济南至潍坊高速公路工程施工项目 , 总额约70亿元 , 今年合同项目总额有望突破700亿元 , 照此估算今明两年业绩有望持续保持高增长 。
推荐阅读





- 山东|山东发现"可供中国使用3800年"的清洁能源?应该先了解真相
- 山东|在汤加失联山东教授夫妇确认平安 聊城大学:已通过卫星电话联系
- 医学|山东首例人工心脏植入患者出院:他有一颗充电的心
- 河南|7天130人感染 离开河南的人去哪了?数据显示山东最多
- 动画|2021最后一匹国漫黑马杀了出来
- 酒店|山东考研酒店房价暴涨10倍 学子无奈 官方:按哄抬价格查处
- 城市|全国地级市10强出炉:苏州遥遥领先、山东烟台逆袭
- 鲁班枕|山东大叔制作世界最小鲁班枕 仅5厘米长 精巧无比
- 女司机|山东俩女司机追尾!一模一样的处理方式逗乐网友
- 高一学生|荒唐!山东一中学要求高一学完高中全部课程,校党委副书记被停职