
爱尔眼科|财说| 一个月暴跌35.28%,白马股安车检测为何不香了?( 二 )
机动车检测服务相比眼科医院 , 品牌溢价能力更弱 。 在此情况下 , 部分机动车检测站超高的净利率在完全市场化后是否还能维系有待验证 。
另外 , 爱尔眼科的主营业务是眼科医院运营 , 经验相对充分 , 而安车检测处于机动车检测服务的上游 , 并购整合的不确定性要高于爱尔眼科 。
两大原因导致暴跌
安车检测股价在今年8月一度涨至79.95元/股 , 市盈率(TTM)也一度高达80倍 。
然而好景不长 , 近一个月以来安车检测经历了一波剧烈下跌 。
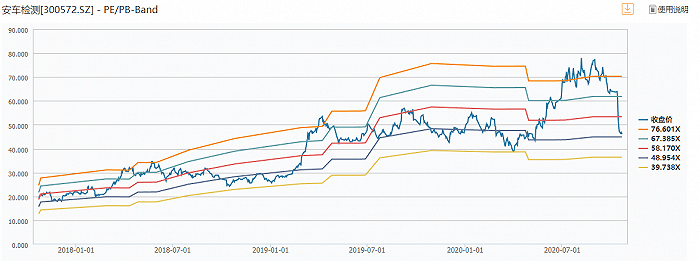
文章图片
数据来源:Wind , 界面新闻研究部
一位机构人士告诉界面新闻 , 此轮下跌的原因 , 一方面是由于高估值之下三季报不及预期 。 另一方面也与定增方案遭遇波折 , 影响投资信心 。
安车检测今年前三季度净利润为1.5亿元到1.63亿元 , 同比变动幅度为-6.38%到1.74% 。 尽管有一季度疫情冲击影响 , 但单就公司三季度情况看 , 业绩恢复速度也较慢 。
根据安车检测2020年半年报 , 机动车检测服务收入只占0.92% , 其余收入主要来自机动车检测系统 。 过去三年 , 受益于下游投资拉动 , 机动车检测系统景气度较高 , 但受投资拉动的行业往往存在周期性 。 当成长性光环消退后 , 周期属性就开始显现 , 安车检测很难支撑过高估值 。
定增方案的反复也消磨着投资者耐心 。 2020年1月9日 , 安车检测就公告收购临沂正直部分股权 , 随后数易其稿 , 光董事会预案就出过4份 。
其中 , 最重要的修改在于 , 公司将原先的锁价发行 , 改为了根据竞价募集资金的方式 , 且价格不能低于公司近20日平均价的80% , 这对机构投资者吸引力大大减弱 。
在原先的锁价方案中 , 定增价格被定为37元/股 , 而随着公司股价在二季度的一波上涨 , 参与机构的安全垫被进一步垫高了 , 这种低风险高回报的方案 , 对中小股东有失公平 。
9月25日 , 安车检测公告撤回定增方案 , 当天股价下跌1.93% , 并开启了后续一轮下跌 。 公司长期成长逻辑就在于通过定增收购机动车检测站来源源不断的扩大规模 , 而定增迟迟不能施行 , 显然对市场信心有所打击 。
10月20日 , 公司再次抛出定增方案 , 相比之前一版定增方案 , 增加了行业介绍的部分 , 但市场依然不买账 , 当天股价还是下跌了1.48% 。
【爱尔眼科|财说| 一个月暴跌35.28%,白马股安车检测为何不香了?】值得注意的是 , 在经历下跌后 , 安车检测股价近三天都在46元/股附近波动 。 如果公司股价未来在46元/股附近企稳 , 定增价格按46元/股的8折计算 , 为36.8元/股 , 和此前37元/股的定增方案十分接近 。 所以46元/股的价格有可能是公司大股东的重要心理关口 , 一旦跌破 , 公司大股东是否还愿意定增又会打一个问号 , 这可能会带来新的不确定性 。
推荐阅读







- 越洗越干,“网红洗眼液”靠谱吗? 眼科医生建议:谨慎使用
- 福州两眼科医生遭患者割伤,最新消息:嫌疑人已被采取刑事强制措施
- 患者|福州一眼科医生遭患者割伤 暴力行径为全社会所不能接受!
- 医学|中国眼科医学界泰斗夏德昭逝世:曾创立中国角膜移植术
- 上市|倔强27年!“60后”二次创业再敲钟:他要再造眼科界的“茅台”?
- 技嘉|机械眼科技感十足!技嘉魔鹰RTX 3060 GAMING OC图赏
- 技嘉|机械眼科技感十足!技嘉RTX 3060 GAMING OC魔鹰版图赏
- 华山眼科高度近视专家杨亚菲在全国屈光手术论坛再获大奖
- 艾芬再发证据斥爱尔眼科跨越多重禁忌症做手术!院方暂未回应
- 眼科医生陶勇声援艾芬:爱尔眼科白内障术前应加强视网膜检查