
公司|华润微今跌12% 中金公司国金证券给目标价超62元囧了
_本文原题为 华润微今跌12% 中金公司国金证券给目标价超62元囧了
中国经济网北京10月20日讯 华润微(688396.SH)今日股价大跌12.37% , 收报50.81元 。
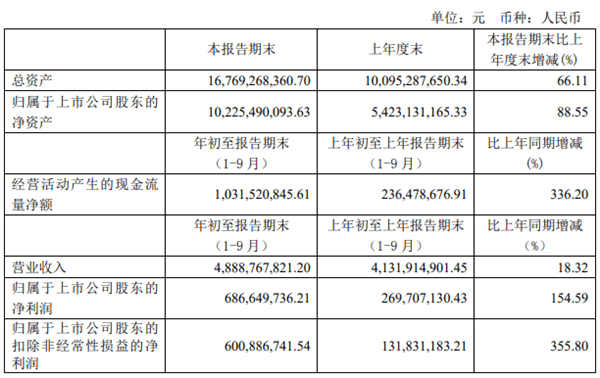
昨日晚间 , 华润微披露2020年三季报 。 今年1-9月 , 公司实现营业收入48.89亿元 , 同比增长18.32%;归属于上市公司股东的净利润为6.87亿元 , 同比增长154.59%;归属于上市公司股东的扣除非经常性损益的净利润为6.01亿元 , 同比增长355.80%;经营活动产生的现金流量净额为10.32亿元 , 同比增长336.20% 。
文章图片
【公司|华润微今跌12% 中金公司国金证券给目标价超62元囧了】中国经济网采访人员注意到 , 近1个月内多家券商都曾发布研报唱多华润微 , 其中 , 中金公司、国金证券、海通证券分别给出目标价64.5元、62元、54.99~68.50元/股 。
10月20日 , 中金公司发布研报《华润微(688396):3Q需求全面景气推动净利润再超预期 维持跑赢行业评级》 , 研究员为黄乐平、丁宁 。 研报称 , 华润微3Q20单季度毛利率达到29.5% , 相比2Q20继续提升0.2ppt 。 由于公司需求端基本面改善带动产品结构明显优化 , 以及考虑到东莞杰群实现并表 , 我们上调2020/2021年收入预测1%/2%至71.3/82.9亿元 , 上调2020/2021年净利润预测14%/29%至9.0/10.3亿元 。 基于SOTP估值法 , 我们上调公司目标市值至784亿元(其中给予公司现有业务5.5x 2021年P/B , 对应645亿元市值 , 未来12寸业务估值139亿元) , 上调目标价4.8%至64.5元 , 较当前股价仍有11%上行空间 。
10月16日 , 海通证券发布研报《华润微(688396):国内功率器件龙头 有望持续受益下游需求高景气》 , 研究员为陈平、尹苓 。 研报称 , 进入20年三季度以来 , 公司在手订单饱满 , 八吋线的产能利用率在90%以上 。 预测公司2020~2022年EPS分别为0.72、1.01、1.37元/股 。 考虑到公司作为国内半导体IDM龙头的行业地位以及SiC产品的顺利推进 , 我们给予公司一定的估值溢价 。 综合PE(2020)、PB(2020)两种估值方法 , 我们认为公司每股合理价值区间为54.99~68.50元/股 , 维持“优于大市”评级 。
9月29日 , 国金证券发布研报《华润微(688396):8寸晶圆代工景气 上调盈利预测及目标价》 , 研究员为郑弼禹 。 研报称 , 传统旺季叠加电源管理IC、CIS 需求增加 , 本轮8寸晶圆代工景气周期有望持续至明年一季度 。 我们认为至不确定性消除之前 , 供给的扰动因素或很难快速消除 , 8寸代工的高景气有望“外溢”至6寸晶圆代工 , 从而提高6寸晶圆厂产能利用率 。 我们上调公司十二个月目标价至62元 , 维持“买入”评级 。
推荐阅读









- 安卓|不用iPhone!苹果员工集体要用安卓手机:原因是为防公司窥探
- 生科医学|基因检测公司私带唾液样本入境被拦:或携带病毒细菌
- NVIDIA|硬件追上GTX 1050 国产GPU公司景嘉微:JM9系列后续持续优化
- 腾讯|曝游戏公司2022年不新发版号!腾讯、快手等游戏概念股全线大跌
- 工资|工资单被同事看到后遭开除 男子已与公司和解:结果“较圆满”
- 苹果|囧!一公司宣布破解T2安全芯片:苹果此前表示坚不可摧
- iPhone手机|传缺芯将影响京东方iPhone OLED面板供应 公司回应:暂不清楚
- 俞敏洪|俞敏洪进军科技界!新东方成立科技公司:经营范围含集成电路、5G
- 交通安全|高速上换胎引发三车追尾 男子:保险公司让我“自己换”
- 红包|员工领红包不点赞被骂 CEO致歉:公司需要养活数百员工 有些心急