
底层|雪松信托42只产品220亿底层资产尽数虚无,谁在幕后运作(11)
文章图片
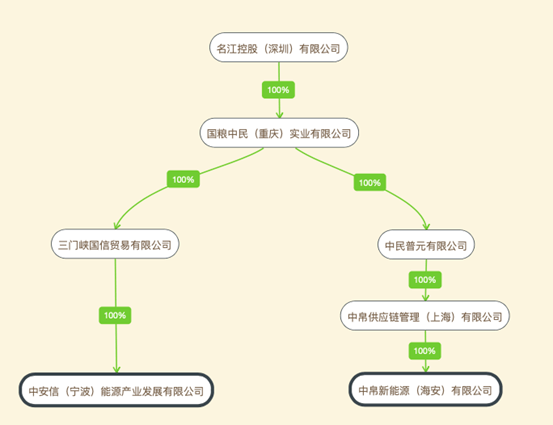
图6:中安信及中帛新能源股权追踪
此外 , 江苏豫协与中帛新能源的注册地均在江苏省海安市海安镇 , 相距不过数公里 。
综上 , 在已知全称的8家融资人中 , 可以总结出几大共同特征:
1)除上海宏生及广州丰汇之外 , 其它6家的注册时间均在2019年6月~12月 , 与文心保理及雪松信托开始业务的时间较为契合;2)8家融资人注册资本都巨大 , 但皆未实缴;3)8家融资人除了工商登记信息 , 都鲜有其他公开信息;4)8家融资人的实控人都面目模糊 , 要么涉嫌假国企 , 要么是神秘自然人 。
八、幕后运作者究竟是谁?
如果将调查过程中的诸多异常汇总 , 一个巨大的疑问浮出水面:这个庞大的融资局 , 幕后运作者究竟是谁?真实融资人是否受雪松控制?
基于采访人员大量的实地走访与核实 , 基本可以确认的是 , 融资人(供应商)实际是假借贸易项下的应收账款 , 做实质上的纯信用贷款 。 所谓的底层应收账款 , 实际大多是债务人已经完成付款的“虚无资产” 。 而且 , 无论采购方对供应商的应付账款支付与否 , 因为没有确权 , 都无法视作信托产品的底层资产 。
因此 , 信托产品的放款风险依赖的不再是债务人的信用 , 而是融资人自身的信用 。 而这些融资人 , 大多是一些新设立的公司 , 实控人面目模糊 , 资信难辨 , 甚至带有壳公司特征 。 融资人如果不是“自己人” , 雪松信托怎么可能把高达百亿的款项放出去?
采访人员在走访中获悉 , 债务人多有提及 , 与雪松有业务往来 , 采购的几乎全是电解铜产品 。 而铜原料大宗贸易恰是雪松控股的核心业务 。 那么 , 那些隐藏幕后的融资人(供应商) , 是否是雪松实际控制的影子公司?
另要提及的是 , 表1所列的债务人名单中 , 上海云资敦鼎、昆明国资实业、广西百色广达实业 , 都曾出现在雪松实业集团年报的应收账款前五大债务人名单中 。
此外 , 那些不同供应商与采购方之间的贸易合同编号 , 呈现出如此的规律性与一致性 , 截然不同于那种“各家各拟合同编号”的情况 , 俨然同一个实际控制人统一编制的合同编号 。
从现有证据来看 , 幕后的真实融资人 , 大多是从事电解铜销售的大宗贸易公司或者供应链公司 , 其借道保理向信托融资的平均年化利率在12%甚至14%以上 , 而该行业的平均毛利率仅为2% 。 这就意味着 , 融资人自身的毛利率根本无法覆盖融资成本 。 这种有违商业逻辑的情况 , 也进一步说明 , 如此大规模的融资 , 或许并非真实的贸易用途的融资 , 而是资金可能被挪作他用 。
再者 , 雪松信托何以选择文心保理这家几乎没有任何保理业务经验、股东存在重大信用瑕疵的新设保理公司 , 作为唯一的供应链金融合作方?而且文心保理资金合作方 , 也只有雪松信托一家 。
前述某股份制银行供应链金融业务经理王俊杰说:“那无非就是做通道 。 你想想什么业务能做这么多 , 对吧 。 不能直接交易或者说直接交易有问题的话 , 那就通过保理公司 , 然后走信托产品 。 ”
雪松信托不直接和融资人进行业务往来 , 而以文心保理作为一个通道 , 这样客观上起到了屏蔽真实融资人的作用 。
李浩强认为:“综合看下来 , 基于信托和保理的风控是裸奔的状态 , 这两者只是募资和放款的通道而已 。 这又间接说明很可能是自融 。 ”
相关合同及数据显示 , 雪松信托对文心保理是一种循环授信的方式(循环期为6个月) , 在总授信额度内 , 文心保理可以持续以新的债权替换到期的债权 , 形成“应收账款池” , 以维持融资总金额基本不变 。 截至2019年9月17日 , 雪松信托登记享有的“应收账款”总额210.85亿元 。 在这种模式下 , 隐藏幕后的融资人整体上可以维持一个相对稳定的融资额 。
推荐阅读





- 大降|信托第三季: 中航、民生募资大降
- 公募|信托参与REITs机会显现 仍临诸多现实难题
- 第一财经|中国信登:信托行业标准化监管数据信息完成首次全量采集
- 全量|中国信登:信托行业标准化监管数据信息完成首次全量采集
- 数据|中国信登:信托行业标准化监管数据信息完成首次全量采集
- 公募|信托参与REITs机会显现 法律风险、估值体系亟待建立
- 大学生|大学生活费“梯度曝光”,1200元成为最底层?网友:一般人养不起
- 王爷爷讲社会事情|出身底层却嫁给300亿富豪的华裔女子,现怎样,8年前那位相貌普通
- 资金信托|新规将业务规模与净资产挂钩,信托业再迎增资潮
- 兑付|原创惊爆!25只资管计划延期,底层资产成谜,鹏华资产称兑付基本完毕