
监管|星徽精密重要子公司增资扩股 监管关注是否存利益输送( 二 )
日前 , 星徽精密披露的2020年半年度报告显示 , 上半年公司实现营业收入20.54亿元 , 同比增长50.14%;实现归属于上市公司股东的净利润1.26亿元 , 同比增长127.51% 。 上半年业绩增长的原因 , 同样是泽宝技术贡献 。 2020 年上半年 , 泽宝技术实现收入及净利润占公司合并收入及合并净利润比例分别为86%和113% 。
对上市公司来说 , 如此重要的一项资产 , 此次增资投前估值却与当前市值不符 。
根据报告书披露 , 本次增资作价以收益法评估结果 , 作为增资前泽宝技术100%股权的评估值 , 约为20.67亿元 , 评估基准日为2019 年12月31日 。 经协商 , 按照20.68亿作为泽宝技术的投前估值 。
截至9月8日收市 , 星徽精密总市值约为 80.41 亿元 。 在泽宝技术已经成为上市公司业绩主力的情况下 , 突然对外引入投资人的动机 , 以及20.68亿的投前估值 , 引起了相关质疑 。
对此 , 深交所关注函要求公司说明本次评估选择2019年12月31日而非2020年6月30日为基准日的原因及合理性 。
同时 , 关注函要求上市公司结合收益法评估过程中对泽宝技术未来收入及盈利情况的具体预测数据及依据 , 比照 2020 年上半年泽宝技术已实现业绩情况 , 说明是否存在有意压低评估值的情形 , 是否存在利益输送及损害上市公司利益情形 。
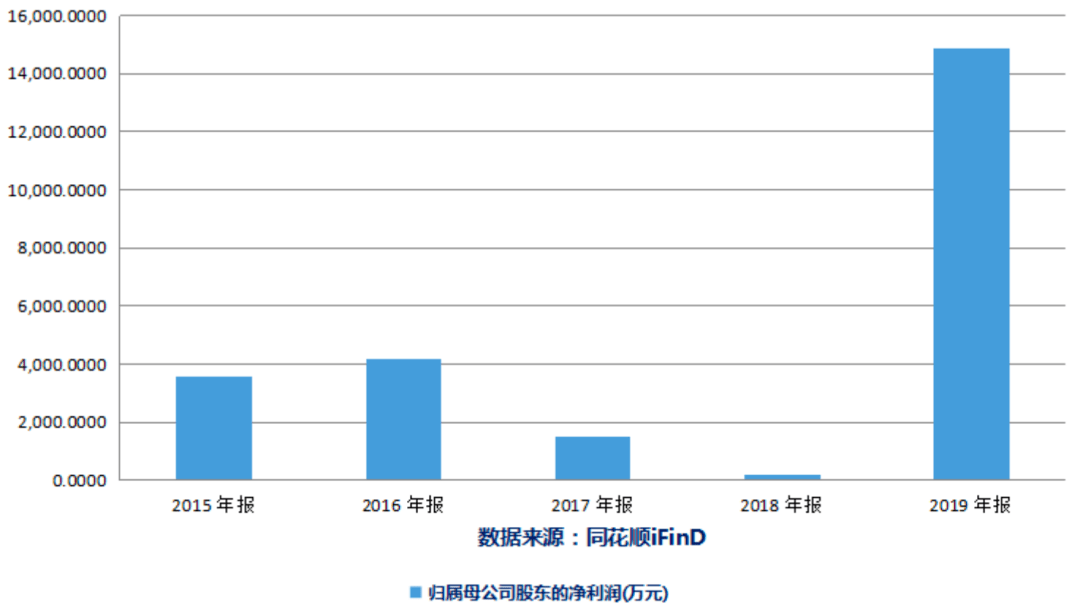
星徽精密近年净利润情况
文章图片
财报被非标 股价飙涨股东忙减持
上半年 , 星徽精密之所以引起市场和监管的多重关注 , 其接连暴涨的股价是起因 。
自6月24日至7月9日 , 在10个交易日之内 , 星徽精密一气呵成连续收获10个涨停板 。 当时 , 上市公司被市场热炒的TWS(真无线立体声)耳机及跨境电商概念 , 即是深圳泽宝的业务 。
但伴随着公司股价暴涨 , 星徽精密的大股东减持如潮 。 近一年来 , 星徽精密已经发布减持公告达7次之多 。
9月11日 , 该公司公告称 , 收到持股5%以上股东孙才金的一致行动人朱佳佳、亿网众盈、广富云网、恒富致远、泽宝财富出具的《关于股份减持计划完成的告知函》 。 公司股东朱佳佳、亿网众盈、广富云网、恒富致远、泽宝财富减持计划实施完毕 , 共减持公司股份约291万股 , 减持股份占公司总股份为0.82% 。
此前 , 星徽精密还因为减持违规 , 收到过证监会的行政监管措施决定书 。
决定书显示 , 星徽精密于7月3日收到深交所《关于对广东星徽精密制造股份有限公司的关注函》 , 该函要求公司向控股股东、持股5%以上股东及董事、监事、高级管理人员核实未来6个月内是否存在减持计划 。
星徽精密在核实相关方的减持计划时 , 并未联系公司持股5%以上股东陈某炎或其代理人确认其是否存在减持计划 , 导致公司在7月6日披露的深交所关注函回复中未披露持股5%以上股东陈某炎计划减持公司股份的信息 , 相关信息披露不准确 , 违反了《上市公司信息披露管理办法》有关规定 。
此外 , 值得警惕是 , 星徽精密近期以来接连更换审计机构 。 2019年12月27日 , 该公司公告将2019年度审计机构由瑞华会计师事务所变更为信永中和会计师事务所 。 2020年4月1日 , 公司再度将信永中和更换为中审华会计师事务所 。
即使这样 , 星徽精密仍然被审计机构出具了非标准审计报告 。
审计机构表示 , 截至2019年底 , 星徽精密因收购深圳泽宝形成的商誉账面值为10.11亿元 , 未计提减值准备 , 会计师因无法对商誉减值测试所依据的相关假设的合理性获取充分、适当的审计证据 , 对星徽精密 2019 年度财务报表出具了保留意见审计报告 。
对此 , 深交所在关注函中 , 也要求公司说明消除2019年度财务报告保留意见事项影响的最新进展 。
推荐阅读





- 监管|“45号文”推动险资改革
- 第一财经|中国信登:信托行业标准化监管数据信息完成首次全量采集
- 全量|中国信登:信托行业标准化监管数据信息完成首次全量采集
- 数据|中国信登:信托行业标准化监管数据信息完成首次全量采集
- 处罚|航新科技:最近五年不存在被证券监管部门处罚情况
- 公司|航新科技:最近五年不存在被证券监管部门处罚情况
- 交易所|捷捷微电:最近五年未被证券监管部门和交易所采取监管措施或处罚
- 松江区应急管理局|松江区应急局召开危险化学品企业监管专项工作会议
- 立讯精密|北向资金净流出32.43亿 五粮液净卖出4.02亿
- 北京日报|2亿黑QQ号养活多少网络骗子?监管必须走在犯罪前头