
太阳鸟|未解禁先抛25.08%减持计划,亚光科技股东为何急不可待套现?( 二 )
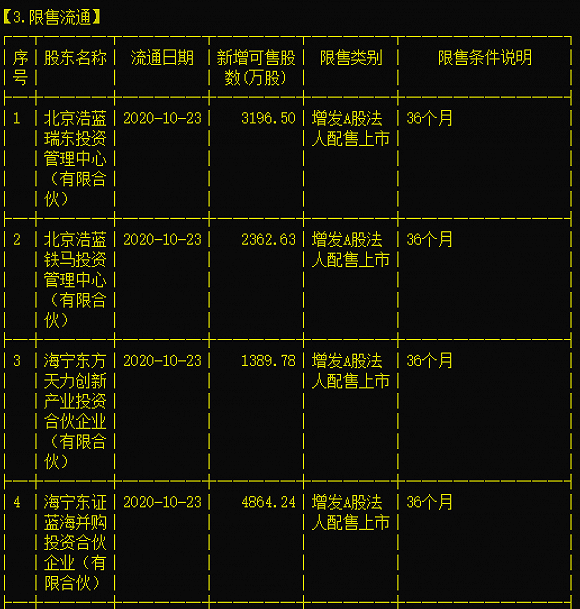
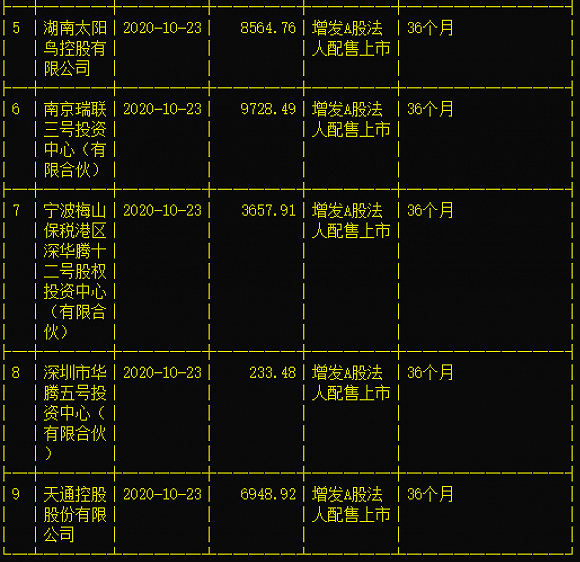
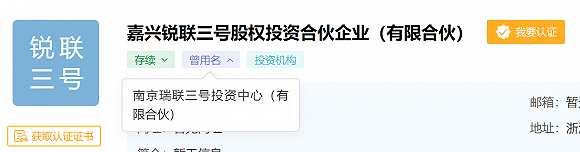
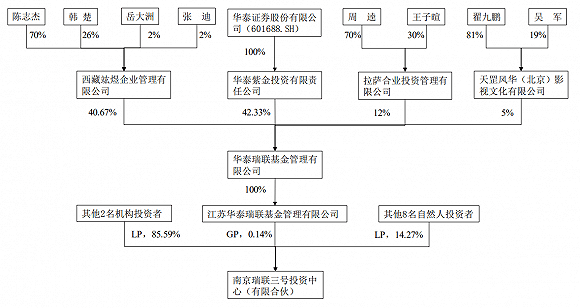
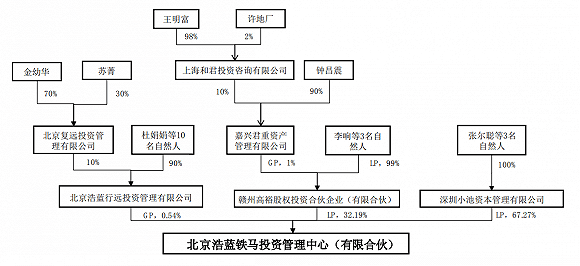
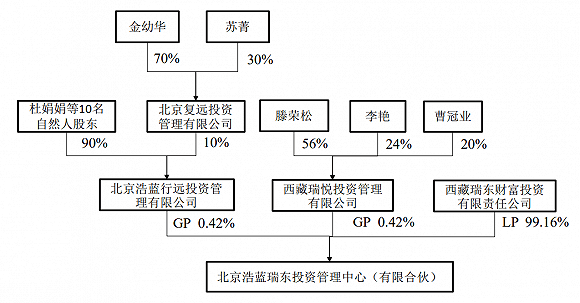
太阳鸟控股还承诺亚光电子在2017年度、2018年度以及2019年度实现的净利润不低于16017.25万元、22116.98万元、31384.97万元 。 而上述这批交易方所获取的股份其锁定期安排就是36个月 , 算起来也正是2020年的10月23日 。 所以前述嚷着要解禁就要减持的太阳鸟控股、嘉兴锐联、天通股份、浩蓝瑞东、浩蓝铁马也就在其中 。 至于嘉兴锐联 , 其曾用名正是南京瑞联 。
文章图片
来源:通达信
文章图片
来源:通达信
文章图片
来源:天眼查 减持或影响股权格局
据亚光科技证券部描述 , 因为股东们是同一天解禁 , 所以几乎是前后脚收到了减持告知函 , 上市公司在2个交易日内进行了披露 , 至于后续股东什么时候减持、减持方式、是否按期完成 , 都具有不确定性 , 后续公司会根据相关规定披露减持进展 。
值得注意的是这些股东的减持方式 。 据亚光科技公告显示 , 太阳鸟控股减持的不超过3%股份中 , 通过集中竞价交易减持的股份最多也不超过1% , 其余通过大宗交易减持;嘉兴锐联欲减持的不超过9.66%的股份中 , 需要采用集中竞价交易的股份也不会超过2% , 其余将采取大宗交易(不超过4%)和协议转让(单个受让方的受让比例不得低于公司股份总数的5%)来完成;天通股份这厢 , 采取集中竞价交易方式完成的减持额度也不超过1% , 采取大宗交易方式不超过2% , 采取协议转让方式 , 天通股份股与一致行动人合计减持股份的总数不低于5% , 且单个受让方的受让比例不低于公司总股本的5%;浩蓝瑞东和浩蓝铁马也差不多 , 采取集中竞价交易方式不超过1% , 采取大宗交易方式不超过2% , 采取协议转让方式的 , 单个受让方的受让比例不得低于公司股份总数的5% 。
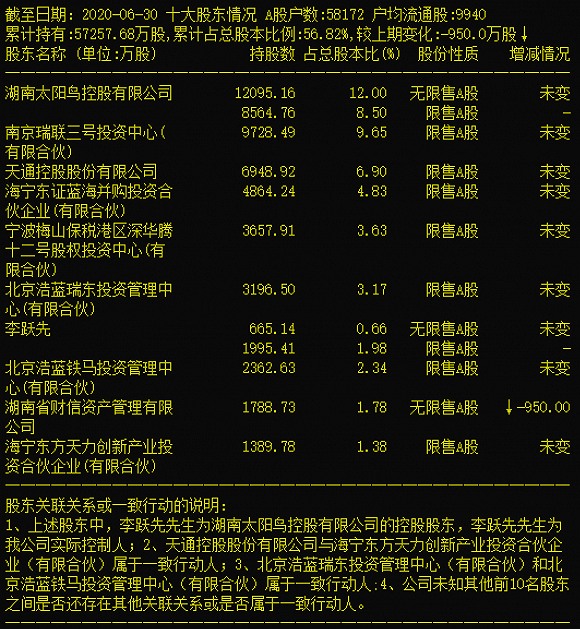
从上述可见 , 股东的减持大概率会走大宗交易和协议转让的方式 , 那么极端考虑非集中竞价交易方式的转手 , 都是被一个主体受让的话 , 这甚至还可能会造成亚光科技股权结构上变局 , 毕竟从目前看太阳鸟控股对亚光科技的持股比例为20.5% , 假如上述通过集中竞价交易方式的减持是顶格完成的 , 那也只能消化5%的比例 , 剩下的20.08%还需要通过非集中竞价交易方式来完成 。
文章图片
来源:通达信
另外 , 从股权结构来看 , 嘉兴锐联、浩蓝瑞东、浩蓝铁马都是投资型法人 , 减持变现无可厚非 , 而天通股份这厢 , 其动机却有直言 。
文章图片
来源:公告
文章图片
来源:公告
文章图片
来源:公告
公开信息显示 , 天通股份在描述欲减持亚光科技时表示 , “将根据实际发展需要 , 择机减持所持有的亚光科技股份 。 亚光科技作为公司其他权益工具投资 , 其减持收益计入‘其他综合收益’ , 故不影响公司损益 , 但有利于实现公司长期产业投资回收 , 有利于增加公司可支配资金 , 提高资金使用效率 , 有助于公司自身产业发展与对外产业投资的良性循环 。 ”
推荐阅读






- CPU|华为手机出现转机!又一款新机曝光:处理器亮了,联发科被解禁?
- 机智玩机机|联发科被解禁?,华为手机出现转机!又一款新机曝光:处理器亮了
- 比例|占比约34.59%!德生科技:约6945.83万股限售股10月22日解禁
- 比例|宜昌交运:约5967.99万股限售股10月23日解禁
- 机智玩机机华为手机出现转机!又一款新机曝光:处理器亮了,联发科被解禁?
- 吕华生|占比46.93%!国创高新:约4.30亿股限售股10月23日解禁
- 比例|京华激光:约1.1亿股限售股10月26日解禁
- 胡冬晨|占比6.48%!昊华科技:约5943.87万股限售股10月26日解禁
- 主营业务|占比4.66%!中国一重:约3.20亿股限售股10月26日解禁
- 外星文明|太阳上出现的“2”和“方体飞行物”,外星文明要告诉我们什么?