
占平安|【解读】中国平安的荆棘之途,韬晦能否化险为夷?( 二 )
文章图片
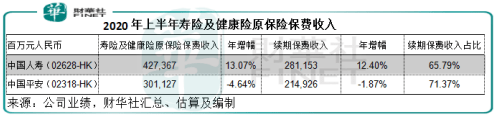
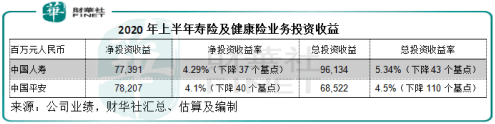
投资回报方面 , 平安的净投资收益率和总投资收益率均不及国寿 , 且跌幅也大于国寿 。
文章图片
对于代理人流失的问题 , 在2019年已经引起平安的重视 , 并推出了寿险改革 , 计划从产品、渠道、数据化经营三方面建立真正长期可持续的健康增长平台 。 渠道方面 , 稳定和扩充代理人团队 , 同时扩大其他渠道的建设;产品方面 , 以客户需求为导向 , 拓展服务边界 , 提供更贴合客户需要的产品;数字化方面 , 即以科技手段提升渠道建设的效率、参与到金融服务之中提升成本效率等 。
平安在金融科技方面的实力毋庸置疑 , 内部做一个解决方案 , 动不动就能上市的高质量 。 将科技融入到保险及其他金融服务里的改革 , 也应该难不倒平安 。 几年之前 , 平安就已经在主营业务中运用人工智能等创新科技 。 2020年上半年 , 平安的AI驱动产品销售规模同比大增1.04倍 , 达到1763亿元 , 相当于上半年总收入的27.99% 。 以此来看 , 通过这三个手段来推动寿险改革 , 应该能够带来成效 。
从2020年7月份的保费收入来看 , 平安的单月寿险及健康险保费收入同比增长5.13% , 至343.44亿元 , 而国寿的单月保费收入或约为277亿元 , 同比增2.25% 。 平安的寿险保费业务似有回升迹象 , 不过仍需多观察几期的表现来确认趋势 。
寿险以外业务
以营运ROE看 , 寿险及健康险业务的2020年上半年利润率最高 , 达511.27亿元 , 年化收益率为39.2% , 其次为财险业务 , 达17.2% 。
2020年上半年 , 财险已赚保费同比增长9.6% , 至1223.39亿元 , 但综合成本率上升了1.5个百分点 , 同时年化净投资收益率下降了70个基点 , 所以归母股东营运利润同比下降17.58% , 至82.34亿元 。
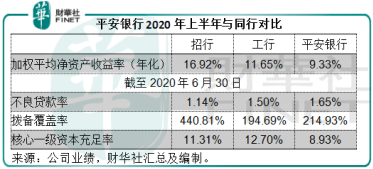
平安的银行业务年化营运ROE为9.3% , 同比下降了3.3个百分点 。 期内平均生息资产规模同比增长15.8% , 至3.888万亿元 , 年化净息差下降了3个基点 , 至2.59% 。 生息资产规模扩幅较大 , 抵消了息差微降的影响 , 利息净收入同比增长15.3% , 至503.05亿元 , 增幅高于招行(03968-HK, 600036-CN)的3.97% , 和工行(01398-HK, 601398-CN)的2.40% 。
然而值得注意的是 , 上半年的贷款减值损失大增36.9% , 增幅高于招行(22.32%)和工行(26.5%) , 这应该是其利润率较低的原因 。
从下表可见 , 平安银行的利润表现并不如招行 , 不良贷款率和拨备覆盖率也不如招行安全 , 核心一级资本充足率更有点让人担心 。 投资者在看到它强悍的收入增长时 , 需警惕同样强悍的减值损失升幅 。
文章图片
资管业务方面 , 上半年得益于二级市场活跃度的提升 , 证券业务净利润同比增长25% , 至16.53亿元;然而信托业务和其他资产管理业务的表现却并不理想 , 净利润分别按年下降11.8%和26.9% , 至16.53亿元和32.2亿元 , 或主要因为疫情影响宏观经济表现以及投资收益下降所致 。
科技业务是平安近年着力打造优势的产业板块 。 其以孵化或创建或并购的方式打造金融细分领域的独角兽 , 并通过上市来实现账面值的提升 , 这个板块包括陆金所 , 纽交所上市的金融壹账通(OCFT)和汽车之家(ATHM-US) , 港交所(00388-HK)上市的平安好医生(01833-HK) , 以及平安医保科技等等 , 都有吸引资本市场投资者的地方 。
除了它们的潜在估值之外 , 它们的收入和利润贡献也不俗 。 2020年上半年 , 金融科技及医疗科技业务贡献收入150.19亿元 , 同比增长0.47% , 占总收入的2.38%;归母营运利润为34.38亿元 , 同比增长22.7% , 相当于平安归母营运利润总额的4.29% 。
推荐阅读






- 中国青年报客户端|【青声视语】数据解读:中国经济加快复苏引外媒点赞
- 人民网-环保频道|专家科普解读之二:“限塑”之后,我可以用什么?
- 律师解读公司扔员工证:属公然侮辱他人,情节严重可给予拘留
- 【青声视语】数据解读:中国经济加快复苏引外媒点赞
- 平安银行新一贷和平安智贷爆火的背后:紧抓服务、科技与用户需求
- 李霄鹏|盘点鲁能冠军主帅,分析李霄鹏差在哪里,解读鲁能绝无可能换帅
- 专家科普解读之二:“限塑”之后,我可以用什么?
- 金华平安江南、西湖之声|老板错转女子21万,求归还被拒:我真不是骗子
- 阿娇|霍汶希晒阿娇受伤照报平安,伤口长达6厘米缝了数十针,术后状态很憔悴
- 钟欣潼|阿娇受伤过程曝光,伤口长达6cm,经纪人公开伤照发文报平安