
爽约|违规减持,订单“爽约”,山东药玻股价隐忧
文章图片
作者:江峰 编辑:小市妹
近日 , 中国生物“全球首个新冠灭活疫苗生产车间通过国家生物安全检查”的消息引发关注 。 在此之前 , 该公司已经取得了新冠疫苗的生产许可证 。 这就说明 , 新冠疫苗即将投入大规模生产 。
就二级市场而言 , 疫苗相关题材一直是资金竞争追逐的热点 。 之前 , 因一则“疫苗玻璃瓶比疫苗还紧缺”的消息 , 让山东药玻(600529)、正川股份(603976)等医药玻璃包装生产企业股价快速上涨 。
然而 , 作为国内首家掌握中硼硅玻璃瓶生产技术的山东药玻 , 却在互动平台上表示:“尚未接到新冠疫苗瓶的采购订单” 。
受此影响 , 山东药玻股价在8月4日放量跌停 , 成交量创出历史最高纪录 。 “天价天量”之后 , 公司股价继续走低 , 市值缩水超过四分之一 。
【小瓶子赚大钱 5年走出10倍行情】
山东药玻前身为成立于1970年的山东省药用玻璃总厂 , 原为国家二级企业 。 2002年 , 改制后的山东药玻登陆资本市场 , 目前是国内规模最大的药用玻璃包装企业 。
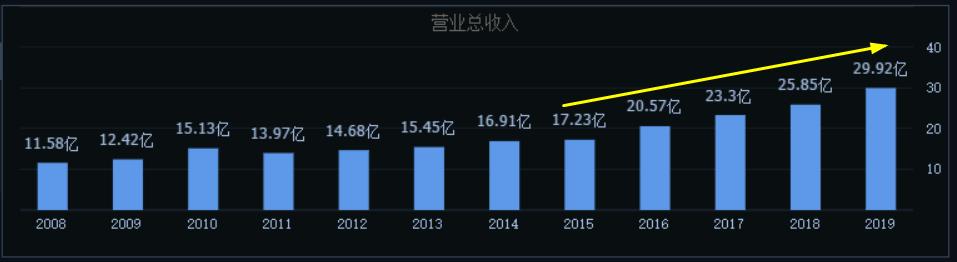
数据显示 , 2015年-2019年 , 山东药玻主营收入从17.23亿元增长到29.92亿元 , 复合增速为14.18%;同期 , 公司净利润由1.45亿元增长为4.59亿元 , 5年之内翻了2倍有余 , 复合增速达到33.39% 。
文章图片
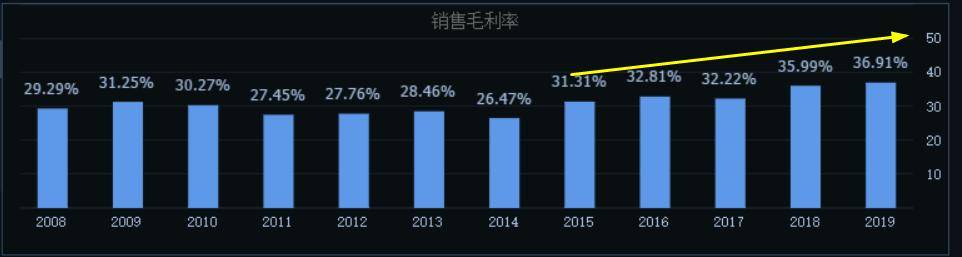
可以看出 , 过去5年 , 山东药玻净利润增速远超过公司主营收入增速 , 原因在于公司毛利率的提升 。 通过下图可以看出 , 山东药玻毛利率水平由2015年的31.31%大幅提升至36.91%(2019年) , 五年之内毛利率提升了5.5个百分点 。
文章图片
规模优势以及产品线优势 , 是山东药玻毛利率得以不断提升的两大因素 。
数据显示 , 山东药玻作为国内最大的模制瓶生产企业 , 其模制瓶市占率在 80%以上 , 规模优势给公司带来了采购上的成本优势 。 2019年我国药用玻璃行业的市场规模约为220亿元 , 山东药玻璃制品销售收入约为23.38亿元 , 市场份额达到11% , 位居行业第一位 。
另一方面 , 山东药玻目前的产品线较为完整 , 除药用瓶之外 , 公司还生产丁基胶塞、铝塑盖塑料瓶等产品 , 可以为药企提供“瓶子+塞子+盖子”全套服务 , 因而能够获得产业链上的更多利润 。
此外 , 作为上个世纪70年代就成立的老厂 , 山东药玻在行业内一直拥有着较好的知名度 , 曾在2018年被评为“年度中国医药包装十大品牌”第一名 。 目前 , 公司与国内上药集团、广药集团、哈药集团等大型药企建立了稳定的合作关系 , 也与赛诺菲、诺华、拜耳、辉瑞制药等国外知名药企保持长期合作 。
从行业角度来看 , 药用玻璃属于一次性使用的易耗品 , 行业周期性较弱 , 客户粘性较强 。 另一方面 , 2016年 , 国家对药包材的监管从单独的注册制转向了关联审评审批制度 。 在此情况下 , 药企成为药品质量的第一责任主体 , 需要对药品选择的药包材和辅料负责 。 因此 , 在此项改革之后 , 制药企业更倾向于质量更有保障的龙头企业 , 山东药玻也从中受益颇多 。
2019年 , 山东药玻实现营业收入29.92亿元 , 同比增长15.77%;扣非净利润4.51亿元 , 同比增长31.44% , 经营性现金流净额5.99亿元 , 同比增长28.61% 。 整体毛利率为36.91% , 同比增长0.92% 。
稳定的业绩增长 , 良好的现金流以及毛利率的持续提升 , 都让山东药玻在过去两年风浪不断的医药行业中脱颖而出 。 自2015年算起 , 山东药玻股价从5.42元涨至如今的56.82元 , 涨幅已经超过10倍 。
推荐阅读




- 公司|时间过半!易事特:4名董事、高管人员未减持公司股份
- 股份|爱乐达:股东范庆新、冉光文等减持约447万股,减持计划减持数量过半
- 发布公告|数量过半!博创科技:天通股份累计减持约150万股
- 公司|时间过半!华大基因:股东和玉高林和高林同创未减持股份
- 2019年|时间过半!宣亚国际:持股5%以上股东伟岸仲合累计减持约222万股
- 长春|计划完成!佳隆股份:实际控制人林长春累计减持2275万股
- 南国早报|过度治疗、为他人刷卡套现…南宁3家医院6家药店违法违规被通报!
- BTMT|价值近14亿元,刚坐稳家电一哥就套现?董事长减持2000万股
- 【】违规出租厨房、阳台、地下储藏室,最高罚50万
- 股份|注意!理工光科:湖北省投资公司拟减持不超过55万股