
溢价|标的资不抵债且亏损 华通热力高溢价跨界收购博文汉翔多方质疑( 三 )
对此 , 深交所要求华通热力补充披露收益法和市场法评估的具体过程 , 分别说明评估参数选取的依据、合理性及可实现性 , 并结合行业状况、可比交易市盈率、博文汉翔历次股权变动及盈利情况 , 详细分析此次评估增值率较高的具体原因及合理性 。 深交所再次祭出“灵魂拷问”:此次收购是否存在损害上市公司及中小股东利益的情形?
此外 , 在博文汉翔连续亏损的背景下 , 业绩承诺的可实现性也饱受质疑 。
公告显示 , 此次交易博文汉翔业绩承诺包括三个方面:2020年7月1日至2021年6月30日 , 博文汉翔实现经营性现金流入不低于1.80亿元;2021年度实现营业收入不低于1.80亿元;2022年度、2023年度、2024年度实现净利润(扣除非经常性损益后孰低)分别不低于2000万元、3000万元、4500万元 。
数据显示 , 2019年 , 博文汉翔实现营业收入为1.17亿元 , 净利润为亏损3668.99万元 , 经营活动产生的现金流量净额1415.92万元 , 对照业绩承诺的数据 , 三项历史业绩与承诺业绩均差异较大 。
对此 , 深交所要求公司详细说明业绩承诺中相关业绩目标制定的依据、增长比例和可实现性 。
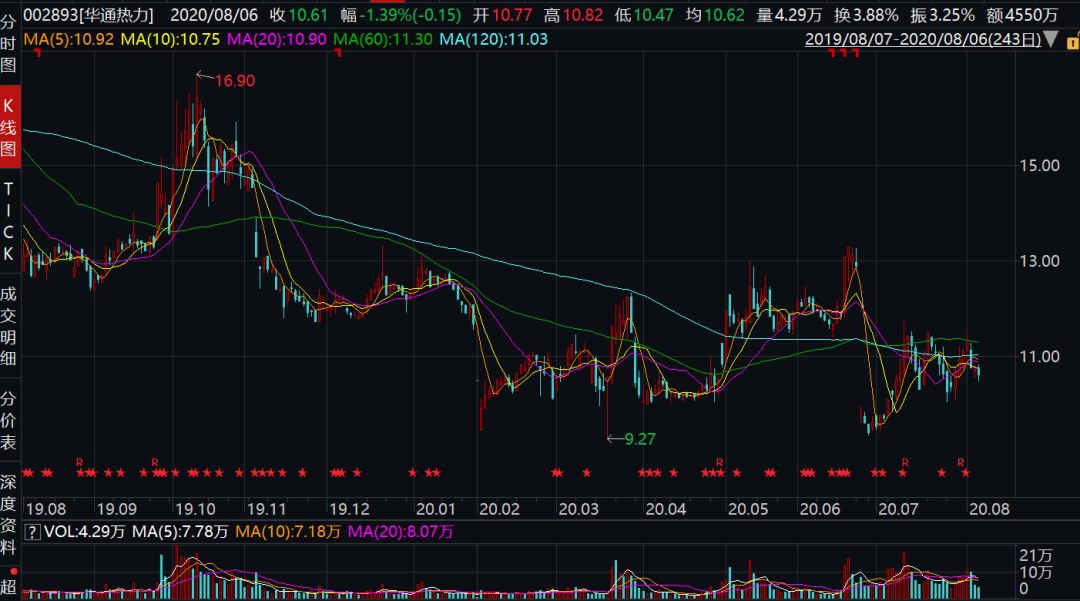
华通热力过去一年的股价走势
文章图片
数据来源:Wind
推荐阅读





- 珠江实业16.6亿竞得广州增城商住地 溢价率5.7%
- 海正药业|海正药业溢价2倍收购瀚晖制药背后:成长有限,经营数据存疑
- 上半年|经营数据存疑,海正药业溢价2倍收购瀚晖制药背后:成长有限
- 制药|海正药业溢价2倍收购瀚晖制药背后:成长有限,经营数据存疑
- 上海|上海必胜客成被执行人,执行标的约19.42万元
- 依据|沪电股份收关注函:要求详细说明股权激励计划业绩考核目标的确定依据和合理性
- IT新经济|脉脉被法院列为被执行人,执行标的0元
- 第1财经|沈阳楼市新政:二套房首付提高至50% 严控土地溢价
- 澎湃新闻|沈阳出台楼市新政:二套房首付提高至50%,严控土地溢价
- 房地产开发企业|辽宁沈阳楼市重磅调控!二套房首付提高至50%,严控土地溢价