
采购额|无视种种信披问题仍获批上市奥海科技将如何向市场交卷( 二 )
文章图片
其中 , 最让人困惑的是 , 2017年IC材料理论采购额和实际采购额间的关系 。
2017年 , IC材料的实际采购额为9024.79万元 , 但IC材料6家主要供应商的合计采购额就达到了9171.22万元 , 已经超出了IC材料全部采购额 。 但招股说明书却显示 , IC材料6家主要供应商的采购额占比为84.37% 。 奥海科技及其中介机构可否解释一下这个采购占比是从何而来的呢?
奥海科技在招股说明书中仅披露了四种主要原材料的采购情况 , 但这四种原材料的采购额均出现了实际采购额和理论采购额无法匹配的问题 。 至此不禁想问 , 奥海科技及其中介机构是根据什么数据来计算这四种原材料主要供应商的采购额占比的?如此荒谬的采购额占比出现在招股说明书中的意义何在呢?
难以理解的结构性存款
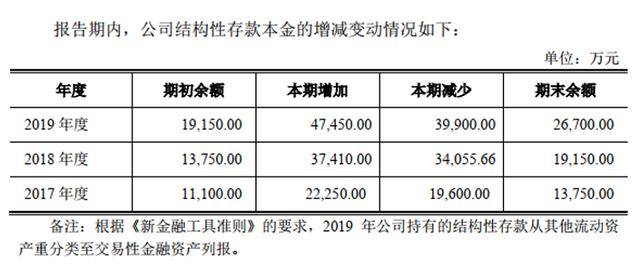
招股说明书显示 , 奥海科技购买结构性存款主要是作为其开具银行承兑汇票的保证金 。 2017-2019年 , 奥海科技各期末的结构性存款金额为1.375亿元、1.915亿元和2.67亿元 , 而且 , 招股说明书披露了报告期内结构性存款本金的增加变动情况(如下表所示) 。
文章图片
从勾稽关系角度而言 , 结构性存款的期末余额应等于期初余额加上本期增加额减去本期减少额 。
但梳理上表中数据却发现 , 2017年和2019年 , 这一勾稽关系是成立的 , 但2018年却并不成立 。
2018年 , 结构性存款期初余额为13750万元 , 本期增加额37410万元 , 本期减少额为34055.66万元 , 因此 , 结构性存款的理论期末余额应为17104.34万元 , 但实际期末余额却为19150万元 。 这意味着2018年奥海科技的结构性存款理论期末余额比实际期末余额少了2045.66万元 。 那么 , 奥海科技披露的1.915亿元的结构性存款中 , 这2045.66万元是从哪儿来的呢?
无论是主要原材料采购额 , 还是结构性存款余额 , 理论值和实际值无法匹配的问题如此明显 , 是如何“堂而皇之”地出现在招股说明书中的呢?难道这就是奥海科技及其中介机构的信披真实性承诺的体现?
此外 , 还有一点蹊跷的是 , 奥海科技招股说明书(申报稿)中披露的申报会计师事务所为瑞华会计师事务所(特殊普通合伙) , 但在招股说明书(发行稿)中却显示为天健会计师事务所(特殊普通合伙) , 且招股说明书对这种变更未提供任何说明 。 难道这个信息不需要在招股说明书(发行稿)中予以说明吗?
【采购额|无视种种信披问题仍获批上市奥海科技将如何向市场交卷】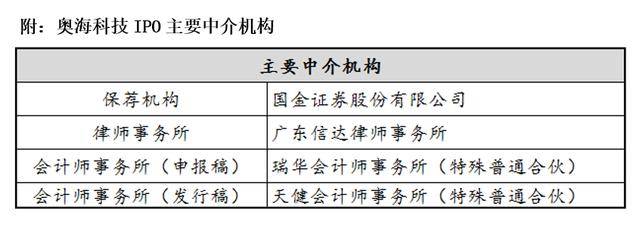
文章图片
推荐阅读





- 公司|2089万元!安靠智电:签订《铁附件采购合同》
- 机构|中标了!宝胜股份:中标海上风电项目复合缆采购项目
- 手机|原创人红是非多?张雨绮无视他人表演玩手机,被脱口秀演员diss不敬业
- 东方之星号|公开表示9月20日将恢复对伊朗制裁,官宣!蓬佩奥无视联合国
- 昆仑军志|彻底无视联合国!蓬佩奥:9月20日零点美国将恢复对伊朗一切制裁
- 公司|沪宁股份:向德国采购709万欧元G系列缓冲器旋压设备
- 欧元|沪宁股份:向德国采购709万欧元G系列缓冲器旋压设备
- 宾平荟生活|热刺 国米加入皇马边卫争夺战?种种迹象证明,曼联第2签越来越近
- 桎梏说篮球|球迷愤怒发声NBA:解雇他,火湖G2裁判成主角!乌龙判罚+无视掏裆
- 祁连军武|英法德全都弃权,伊朗采购歼10已毫无障碍,美国提案仅获一国支持