
打新|涨停,历史新高!这家行业细分龙头,2年上涨10倍,市值438亿
文章图片

文章图片

文章图片
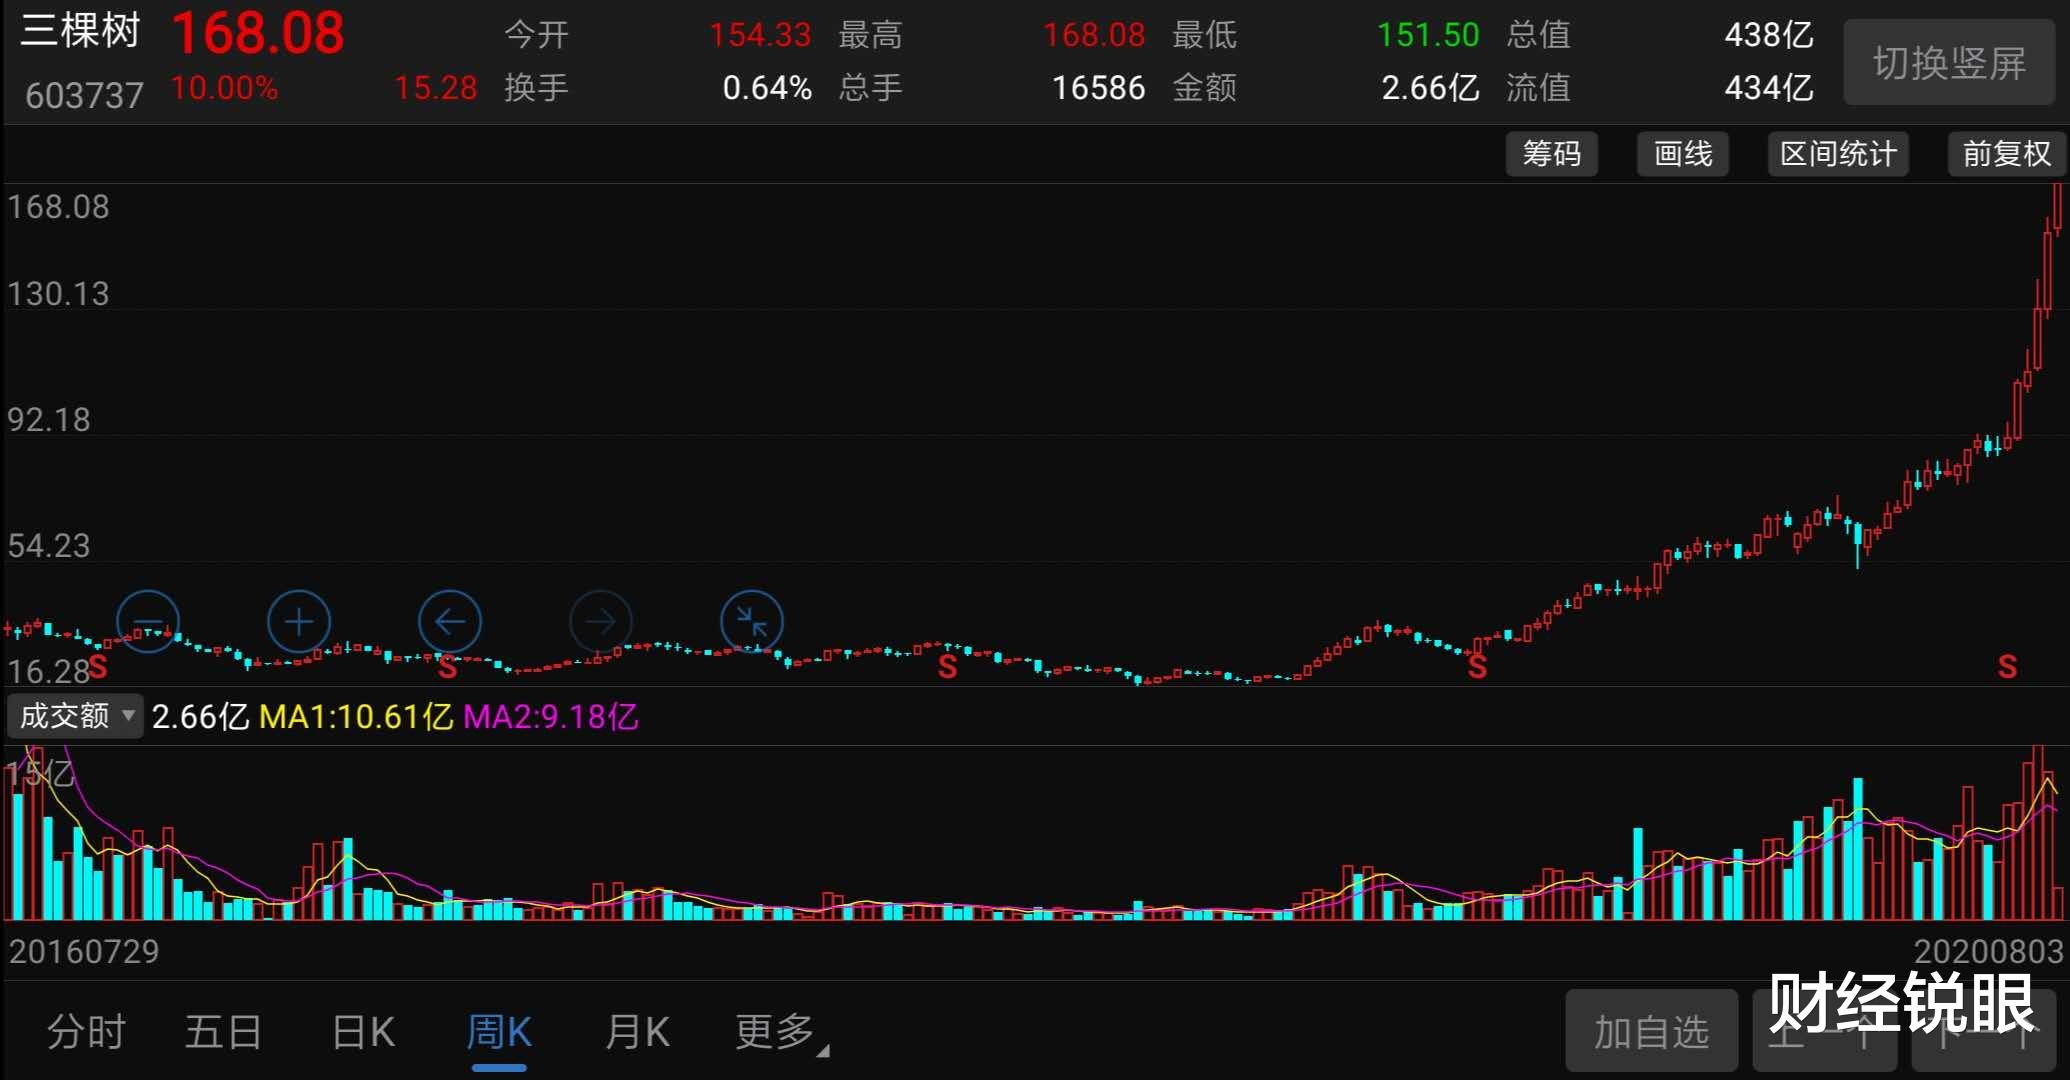
自2018年底A股触底反弹以来 , A股中确实已经出现了不少10倍牛股 , 这些大牛股大都出现在生物医疗、半导体科技领域 , 鲜有来自与地产相关的传统行业的公司 , 这其中专注于家装涂料的三棵树(603737.SH)是个例外 。
(三棵树股价走势截图 , 前复权)
可以看到 , 三棵树股价自2018年10月底的最低价16.28元/股 , 一路上涨到现在168元/股的位置 , 现在的价格刚好是2年前的10倍 , 期间累计涨幅超过900% 。 今天更是以涨停报收 , 再创历史新高 , 市值达到438亿 。
虽然股价的持续上涨对于投资者来说是好事 , 但是也要看到 , 随着股价的上涨 , 目前三棵树无论是它价格的绝对位置还是其市盈率的相对位置都已经比较高了 。
目前它438亿的总市值对应2019年4.06亿的净利润 , 静态市盈率超100倍 , 对于传统行业来说 , 这样的市盈率基本已经到了“市梦率”的阶段 。 要是在这样的位置你还想进场投资 , 那我只能说你其实是在赌博!
股价涨跌有高有低 , 三棵树现在的股价确实有点高了 , 但这不能否认三棵树其实还是一家不错的公司 , 只要耐心等待一定还会有更好的投资机会 。
连续3年高成长 , 推动股价上涨对于成长股的投资来说 , 公司利润很重要 , 但业绩增速更重要 , 业绩增速越快 , 股价涨的也就越快 。 当然 , 前提是公司是一家真成长公司 , 而不是伪成长公司 。
(三棵树财务数据截图)
可以看到 , 过去6年三棵树营收增速基本保持在20%以上 , 营收规模从2014年的12.62亿增长到2019年的59.72亿 , 增长了近5倍;最近三年 , 在营收增速逐年加快的情况下 , 净利增速得到了明显的提升 , 这说明公司的利润率是相对比较稳定的 , 在2019年公司利润率还有所提升 。
(三棵树盈利能力截图)
在今年1月初发布的2019年业绩预增公告称 , 业绩增长的主要是因为涂料业务同比增长较大 。 2019年三棵树分行业 , 主营业务墙面涂料、木器涂料所属精细化工行业营收46.64亿 , 同比增长41.38% , 这项业务的毛利率高达44.02% 。
(三棵树2019年财报截图)
对于一家公司来说 , 长期保持20%-30%的业绩增速实属不易 , 特别是对于近年房地产周边行业来说 , 因为近几年房地产调控的原因 , 业绩能够保持长期的告诉增长更是不易 。
再仔细分析 , 三棵树业绩的长期稳定增长其实是与公司较快的资产周转是分不开的 。 财报显示 , 2019年三棵树存货周转天数仅为37.91天、应收账款周转天数仅为68.75天 , 营业周期也才106.66天 。 也就是说 , 三棵树从掏钱购入原材料、产出产品 , 到将产品卖出去、再到将欠款收回来 , 这个过程仅仅只需要100天左右 , 差不多三个月左右 。
【打新|涨停,历史新高!这家行业细分龙头,2年上涨10倍,市值438亿】(三棵树营业能力指标截图)
较快的资产周转率保障了公司的现金流 , 截至2019年底公司账上现金6.28亿 , 占总资产的比例11% 。 经营活动产生的净现金流为4亿 , 与2019年净利润基本匹配 。
不过 , 我也看到有人怀疑 , 为什么三棵树这么好的现金流还要向银行借那么多短期借款呢?这一点 , 或许是公司想要通过更大的财务杠杆扩大公司规模 , 2019年三棵树资产负债率从2018年的57.82%上升到67.64% 。
推荐阅读



- 光影Trainee|生涯1000胜太难了,老詹成历史第7人,邓肯最无解
- 解放网|破坏中美人文交流注定成历史罪人,蓬佩奥威胁将进一步限制中国留学生赴美
- 中国历史发展过程|中国历史发展过程!中国游戏外挂发展史:“辅助工具”是如何成长为“苍
- 人类历史上的大规模疫情|人类历史上的大规模疫情人类历史上的大规模疫情?新冠肺炎疫
- 人类历史上的大规模疫情|人类历史上的大规模疫情人类历史上的大规模疫情!明尼苏达州这
- 中国历史发展过程|中国历史发展过程.中国的科技史界过去半个多世纪
- 坤坤说历史|搞笑GIF趣图:美女这回卡在里面了吧!
- 新华网|新华国际时评:破坏中美人文交流注定成为历史罪人
- 主封板|游资情报|“妖王”涨停背后,万和成都通盈街携手章盟主封板;方新侠扫货通裕重工
- 公司|游资情报|“妖王”涨停背后,万和成都通盈街携手章盟主封板;方新侠扫货通裕重工