
金刚石|原创最大供货商是竞争对手,高毛利率的力量钻石能通过IPO大考吗?( 二 )
2019年6月 , 力量钻石引入了私募股权投资基金国控创投 , 国控创投持股2.75% , 实际控制人是河南省国有资产控股运营集团 , 财力雄厚 。
优化了资产和股东结构之后 , 力量钻石自身的实力大增 。 不过在人造钻石行业当中 , 实力强劲的对手可不少 , 而且它们还多是力量钻石的“河南同乡” 。
毛利率优势明显 , 原料采购依赖竞争对手
中国金刚石单晶产量占全球总产量的90%以上 , 已经成为全球最大的人造金刚石生产基地 。
在国内各省中 , 河南的产能规模超过一半 。
河南省郑州市、许昌市、南阳市、商丘市等地形成了一个集人造金刚石产品研发、大规模生产和销售于一体的金刚石产业集群 , 涌现出中南钻石(中兵红箭000519.SZ全资子公司)、黄河旋风(600172.SH)、豫金刚石(300064.SZ)、惠丰钻石(839725.OC)、联合精密等一批知名的金刚石生产企业 。
风云资本界发现 , 与行业企业相比 , 力量钻石的营收规模处于相对劣势 , 可是毛利率水平处在优势地位 。

文章图片
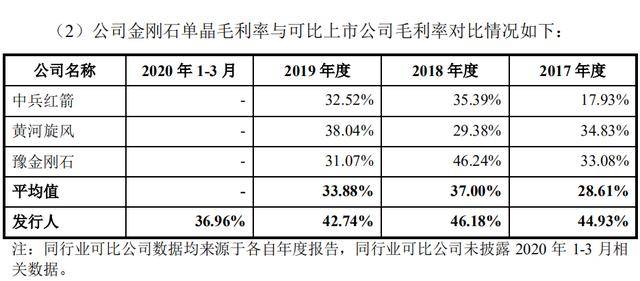
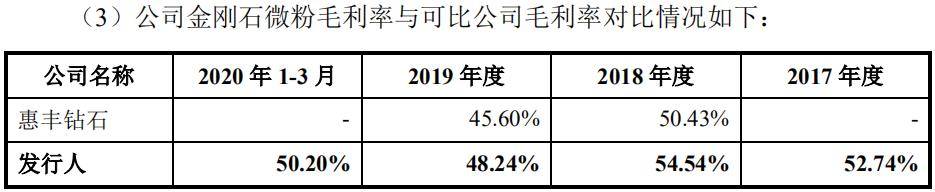
毛利率方面分产品来看 , 2017年到2019年 , 力量钻石的主要产品金刚石单晶毛利率保持在40%以上 , 远高于可比上市公司平均水平 , 金刚石微粉毛利率也超过可比公司惠丰钻石 , 保持在50%左右 。
这是力量钻石在盈利能力方面的竞争优势 。
文章图片
来源:招股书
文章图片
可是另一方面存货周转能力不足 , 又是力量钻石营运方面的竞争劣势 。
文章图片
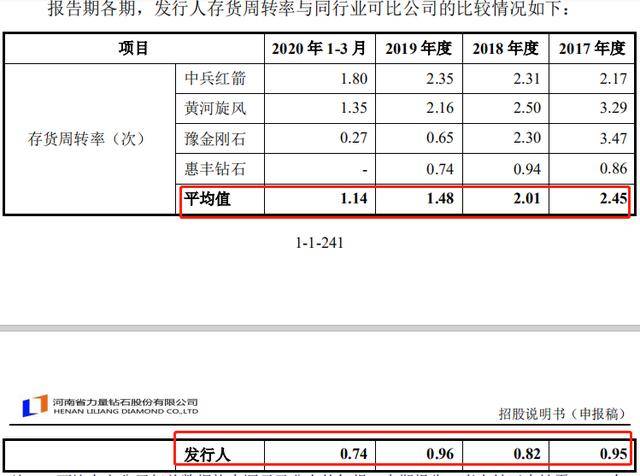
从招股书可以看到 , 力量钻石各期存货周转次数没有超过1次的 , 而行业平均水平都在1次以上 , 2017年到2018年甚至都在2次以上 。
风云资本界发现 , 力量钻石存货周转能力不足跟公司保持较大规模的存货有直接关系 。
2017年至2020年1-3月各期末 , 存货账面价值分别为1.07亿元、1.21亿元、1.11亿元和1.20亿元 , 占总资产的比例分别为31.73%、28.12%、19.58%和20.74% 。
公司为什么要保持如此巨大的存货规模呢?这又与力量钻石的原材料来源直接相关 。
金刚石单晶除了直接出卖之外 , 也是金刚石微粉的原料 。
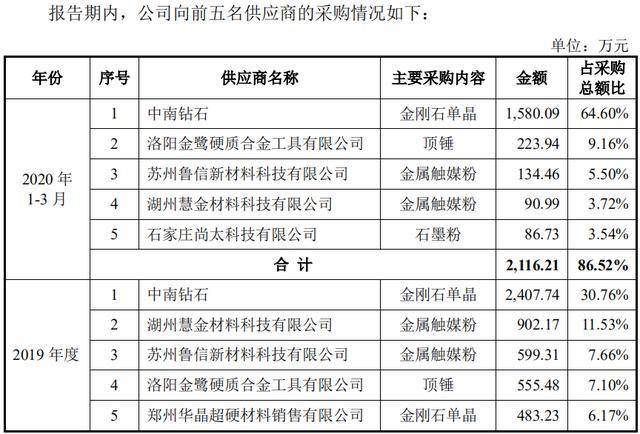
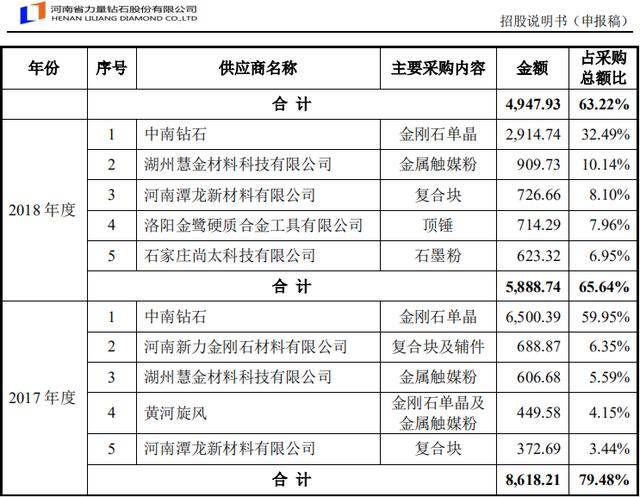
力量钻石的金刚石单晶除自产之外 , 也存在外部企业采购的情况 , 公司向前五大供应商的采购金额占采购总额的比例相对较高 , 报告期内分别为79.48%、65.64%、63.22%、86.52% 。
文章图片
文章图片
而主要供应商不是别人 , 正是行业竞争对手“同乡们” , 比如中南钻石、黄河旋风、豫金刚石等 。
其中 , 公司向中南钻石购买金刚石单晶占当期采购金额的比重分别为59.95%、32.49%、30.76%和64.60% , 中南钻石各期均为公司第一大供应商 。 2017年度、2020年1-3月 , 力量钻石对中南钻石原料依赖程度已超过采购总额的半数以上 。
此外 , 报告期内力量钻石还存在6家单位既是客户又是供应商的情况 , 其中也有黄河旋风的身影 , 好在这种情况正在逐渐减少 。
实际上 , 近几年人造金刚石行情低迷 , 主要的上市公司都受到了不同程度的冲击 。
豫金刚石因诉讼/仲裁预计负债、存货跌价、应收账款计提坏账等原因计提资产减值 , 2019年巨亏51.97亿元 , 堪称A股业绩“变脸王” 。 黄河旋风2019年扣非净利润继续亏损3785.43万元 。 中兵红箭虽然在盈利 , 但2019年的业绩也下滑了四分之一 。
推荐阅读



- 真理科技原创 知道为什么自己的Vlog不如别人的好吗?飞宇VLOG pocket2体验
- “超级钢屋顶”提前合拢!为国内滨江最高 300米以上跨度最大
- 达拉斯CP|美媒评复赛30大球星:火箭两王牌被看衰,湖人双子星均进前五,原创
- 央视新闻|黄河壶口瀑布现入汛以来最大流量,每秒流量超2700立方米
- 经济|GDP暴跌32.9%,美国创二战来最大衰退,中国成世界第一
- 闲侃数码|生活不止要有断舍离,小米有品海鸟贴纸打印机,聪明的归纳助手,原创
- 热评丨香港市民的安全与健康才是当前最大的政治
- 央视新闻客户端|香港市民的安全与健康才是当前最大的政治
- 光荣|这个发债券的黑手党不简单,欧洲最大日赚24亿,控制意大利经济
- 国际船舶网|卖卖卖!全球最大邮轮公司欲再售2艘邮轮损失6.5亿美元