
概念股|原创16问紧逼!最热特斯拉概念股暴涨239%,奥特佳为何遭监管问询?
_本文原题为 16问紧逼!最热特斯拉概念股暴涨239% , 奥特佳为何遭监管问询?
奥特佳作为“特斯拉概念股”今年以来备受追捧 , 但其业绩难以与股价匹配 , 扣非后净利润下滑幅度接近10倍 , 今年上半年净利润预亏3200万元至4800万元

文章图片
《投资时报》研究员 李浥尘
今年以来A股市场特斯拉概念一直颇受投资者关注 , 不少相关产业链和新能源车概念的个股因头顶“特斯拉”光环而备受资金热捧 , 奥特佳新能源科技股份有限公司(下称奥特佳 , 002239.SZ)就是其中一员 。
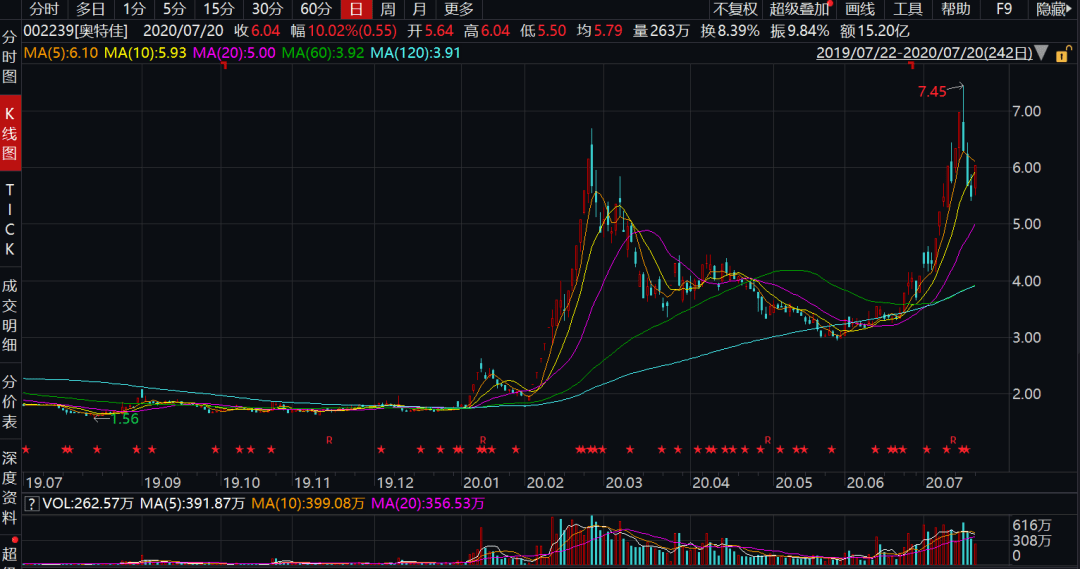
截至7月20日 , 今年以来奥特佳股价涨幅累计239.33% , 堪称最热的“特斯拉概念股”之一 。
不过 , 由于2019年报中的年度营收、净利润等主要业绩数据出现异常 , 让奥特佳在7月16日收到深交所下发的年报问询函 , 深交所要求奥特佳就营业收入与净利润变动方向不匹配的原因及合理性、2017至2019年获得政府补助金额波动的原因、对子公司附属公司空调国际公司的商誉减值损失计提是否充分、业务参数预测是否合理等多达16个问题做进一步说明和补充披露 。
《投资时报》研究员留意到 , 7月14日晚间最新披露的业绩预告显示 , 奥特佳预计今年上半年净利润亏损3200万元至4800万元 , 上年同期盈利2229.86万元 , 由盈转亏 。 在没有巨额非经常性损益的影响情形下 , 奥特佳经营压力凸显 。
在解释上半年亏损原因时 , 奥特佳称 , 受新冠肺炎疫情严重影响 , 2020年一季度国内汽车市场产销量大幅下滑 , 公司作为汽车零部件供应商 , 产量大幅下降 , 主营业务销售收入明显降低 , 同时 , 公司在生产保供、人力资源维持及疫情防控方面的费用成本有所增长 , 产品毛利相应下降;二季度以来 , 受疫情全球大流行影响 , 公司及子公司海外生产基地纷纷按当地政府指令停产停工 。 在营业收入大幅减少的情况下 , 人力资源维持成本和固定资产折旧费用相形之下较高 , 导致海外子公司产生亏损 。
奥特佳过去一年的股价走势
文章图片
数据来源:Wind
扣非后净利润陡降近10倍
年报显示 , 奥特佳2019年实现营业收入32.11亿元 , 同比下降21.52% , 净利润1.02亿元 , 同比增加156.35% , 扣非后净利润为亏损2.05亿元 , 陡降998.67% , 下滑幅度接近10倍 。 此前的2018年 , 扣非后净利润为2276.47万元 。
查询公开资料可知 , 奥特佳前身为2002年成立的南通金飞达服装有限公司 , 2008年5月上市 , 原主营业务为服装生产销售 。 通过2015年对南京奥特佳新能源科技有限公司及空调国际集团100%股权的收购 , 以及2018年8月将服装板块全部出售等资产重组后 , 奥特佳主营业务变更为汽车空调压缩机和汽车空调系统业务 。
年报数据同时显示 , 2019年奥特佳的汽车空调压缩机业务收入占主营业务总收入69.59 % , 为奥特佳的支柱业务;汽车空调系统业务收入占30.41% 。
不过 , 虽然汽车空调压缩机业务系主要盈利来源 , 但毛利率却呈逐年下降趋势 , 由2015年的31.65%下降至2019年21.02% 。 同时 , 汽车空调系统毛利率也同样逐年下滑 , 尤其是2019年大幅下滑4.57个百分点之后 , 毛利率仅只有7.47% 。
不断下滑的趋势 , 在其他业绩数据方面也有体现 。
2017年、2018年 , 奥特佳分别实现营业收入51.84亿元、40.90亿元 , 同比下滑0.87%、21.09%;净利润分别为3.67亿元、3980.22万元 , 分别下降17.73%、89.15%;扣非后净利润分别为3.54亿元、2276.47万元 , 下降16.90%、93.58% 。
一连串的数字都表明业绩下滑明显 , 尤其是真实反映盈利能力的扣非后净利润的数据表现 , 更是一年一大退步 , 直至2019年巨亏超过2亿元 。
推荐阅读





- 真理科技原创 知道为什么自己的Vlog不如别人的好吗?飞宇VLOG pocket2体验
- 达拉斯CP|美媒评复赛30大球星:火箭两王牌被看衰,湖人双子星均进前五,原创
- 闲侃数码|生活不止要有断舍离,小米有品海鸟贴纸打印机,聪明的归纳助手,原创
- 电影|爱奇艺原创电影《扫黑·两面人》开机 姜武张颂文演技对决
- 新潮数码体验坊|换芯提升性价比是否值得——简评HIFIMAN R2R2000红太子播放器,原创
- 穿搭|原创 《隐秘的角落》重聚,严良小绿裤是亮点,戴渔夫帽与王一博一样帅
- 综艺|从《乘风破浪的姐姐》看原创综艺走出去
- 唐嫣|原创唐嫣否认生双胞胎传闻?萧蔷被人出卖?林心如给女儿买1亿钻戒?
- 队里|原创TVB近十年究竟出了多少高分剧,一数之下真是出人意料!
- 企业|原创宋清辉:中概股回归须循序渐进 切勿操之过急 避免市场哄抬股价