
行情|券商周评| 重回3200点,风险还是机会?
攻上3200点时 , 有人看到3500甚至3600;跌回3200点时 , 又有人看到3000点以下 , 股票还是那些股票 , 变的只是人心 。本周回顾
本周经历了2646点以来最大跌幅一周 。 周二北向资金异常大幅流出并收出吊颈线 , 周三市场V型失败进一步探底 , 周四大跌导致情绪恐慌出现200只左右跌停 , 上证重回3200点附近 , 单日下跌幅度居于年内前列 。 周五情绪面有所修复 , 小幅震荡 。 市场本周大幅下挫重回3200点附近 , 是机会还是风险?
为何出现本次大跌?
1、未来货币政策是否调整的担忧
昨天(7月16日)公布二季度GDP上涨3.2% , 大大超出了市场预期的2.4% 。 经济二季度快速恢复为全年正增长垫定了基础 。 但是也带来了对货币政策调整的担忧 , 尤其是在6月份MLF的量价均低于市场预期 。 我的观点认为货币政策的大幅转向不大 , 本年的三四季度全球疫情的不确定性发展较高 , 国内政策没有必要过快开始收缩 。
2、获利筹码兑现
本周较为异常的就是周二北向资金大幅流出 , 当然在技术形态上也不断给出高位怀抱线以及吊颈线等高位回调的预警信号 。 这点是市场的实际情况 , 但是在本周大跌后 , 可以看到成交量快速萎缩直接逼近20日均线 , 也就是说最近20天参与市场的人接近于平局 。 俗语说地量见地价 , 周五出现地量短期的杀跌力量也就大幅减弱!
3、国际关系不稳
近期国际关系角度确实有些波动 , 这点大家看新闻也看到了 。 关于这点我们确实需要引起重视 , 但在年内11月美国大选前难以有较大波动 。
重回3200点
无需再过度悲观
1、经济持续恢复是核心基本面
本周 , 公布二季度GDP数据同比增长3.2% , 为全年增长打好了基础 。 全年要实现增长 , 下半年的数据还需要继续向上 , 那么企业盈利增速也将会进一步好转 , 有这样的基础存在 , 中期就无需悲观 。 如果流动性持续保持 , 那么就类似于09年行情;如果流动性略微收紧 , 也只会在速度上影响股市 , 在方向上不应该改变 。
2、增量资金入市格局难以改变
增量资金入市是本轮行情最大推动力 , 成交量快速放大到1.7万亿 。 从短期来说 , 近两周发行基金上千亿规模等待进场建仓 , 将会为短期行情提供支撑 。 从中期来说 , 深圳房产限购进一步加码 , 理财产品收益率持续维持较低水平 , 相较而言 , 股市仍将会是资产配置的重要方向 , 储蓄搬家效应在下半年仍将会延续 。
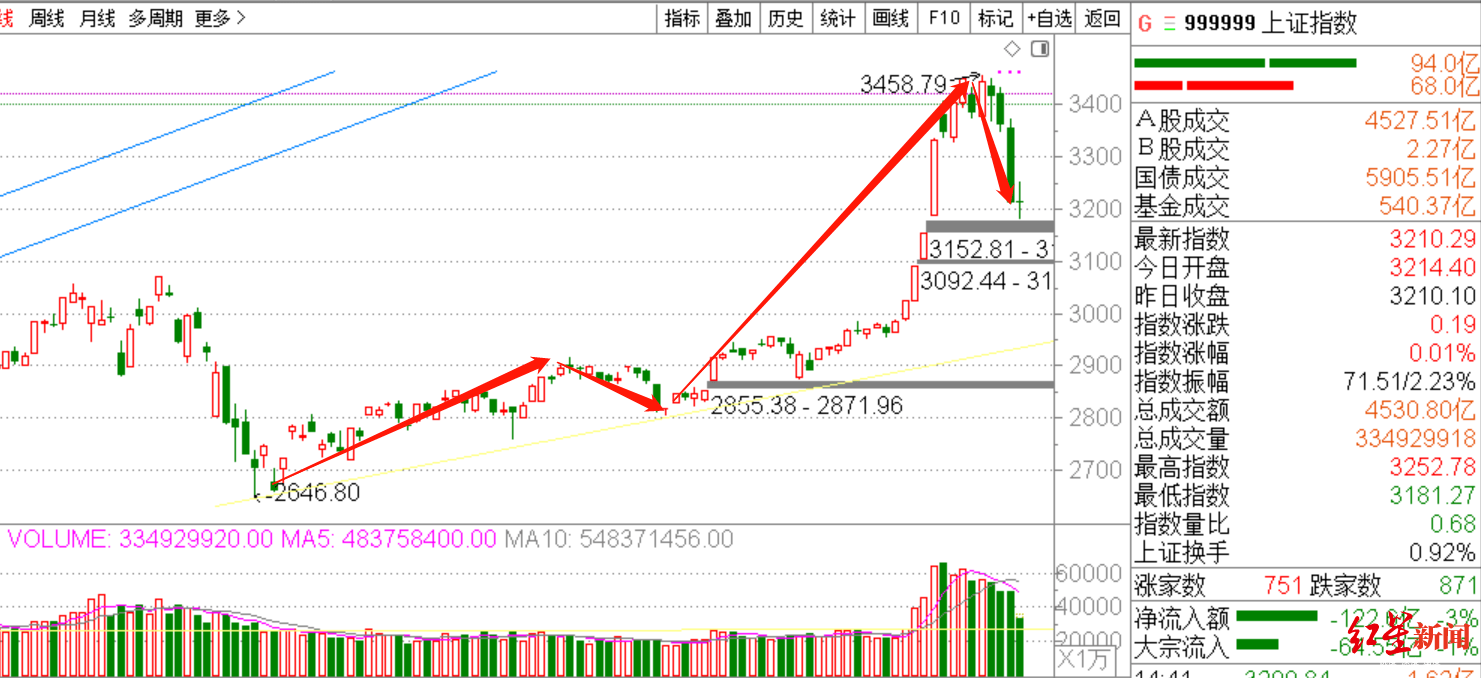
【行情|券商周评| 重回3200点,风险还是机会?】3、3200点附近 , 技术有强支撑
文章图片
图片来源:国金证券至强版
从技术角度讲:
A、按照波浪理论 , 这里是属于2646上涨以来的4浪回调 , 接下来还有一个5浪的上涨;同时在30分钟结构上来看 , 这次的4浪结构也基本实现 , 短期的主跌段偏向于尾声 。
B、今天是本轮快速上涨的地量水平 , 俗语说地量见地价 , 同时也面临缺口以及20日线的支撑 。 短期确实无需再过度悲观 , 行情有望整固后再次上攻 。
总体观点 , 随着本周风险的快速释放 , 技术角度面临重要支撑 , 同时短期仍有已发基金进场建仓 , 指数有望震荡整固后再次上攻 。
【国金证券张磊 SAC执业编号:S1130517100001】
本报告中的内容和意见仅供参考 , 不构成投资建议 。 国金证券不对因使用本报告所引致的任何损失承担任何责任 。 市场有风险 , 投资需谨慎 。
编辑 陈成
推荐阅读




- 股票行情|铁粉群加仓龙头英特集团,持有君正集团,万邦德——天师百万实盘+午盘8.3
- 股票行情|港股异动 | 澳优(01717)续跌逾5% 二季度销售增长放缓 遭花旗下调目标价15%
- 股票行情|港股8月3日房企股午盘:中国上城涨24.59%位居首位
- 股票行情|港股8月3日房企股午盘:青岛控股跌10.00%位居首位
- 游戏侦探皮皮鲁|9大职业带你重回青春岁月,DNF手游职业抢先看
- 第一财经|A股7月收长阳 谁是8月行情主线?丨晨会博弈
- 孔佰金|孔伯金:非农周开盘劲爆行情!黄金依旧多头主导!非农布局指导
- 行情|8月1日生猪价反转,北方行情走跌,消费疲软,猪肉的拐点要来了
- 上单|LOL:青钢影成TI上单,透过数据分析,不灭之握为何能让其重回主流
- 大嘴爵爷侃球|哈神续约+小丁回归山东重回争冠行列?一点不解决巩晓彬仍头疼