
产业链|原创以长远锂科为例,关于三元正极材料产业链的投资思考( 二 )
2019年国内三元正极材料中NCM523市场占有率达62.3% , 显著领先于其他型号的三元材料 , 表明NCM523仍然是市场认可的主流正极材料 。
当然这并不意味着三元正极材料企业就不需要研发ncm811甚至更高的工艺 , 如同显示面板领域的lcd与oled一般 , 虽然lcd是目前的主流显示面板 , 而oled虽然性能优异但成本较高因此仅占小部分市场 , 但是以京东方为代表的lcd龙头企业已经开始对oled面板的研发投入 , 因此三元正极材料企业依然需要在高镍三元领域继续技术攻关 。
不确定的因素在于 , 对于更高工艺技术的投入何时能产生更高的利润增长?
以上是来自于三元正极材料内部工艺进程之间的竞争 , 而在与其余正极材料(钴酸锂、锰酸锂、磷酸铁锂)的竞争中 , 其已经取得了较大的优势:
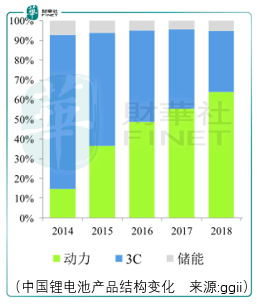
2017 年以来 , 以三元正极材料为正极的动力电池因能量密度优势 , 已经在乘用车领域大范围取代了过去以磷酸铁锂为正极材料的动力电池 , 并在小型消费类锂电中部分替代钴酸锂 。 受国家产业政策和续航里程需求等影响 , 新能源汽车动力电池对能量密度的要求不断提高 , 三元正极材料已成为动力电池的重要发展方向 。 据ggii统计 , 2019年三元正极材料在动力电池领域装机量约 38.39GWh , 占比高达 61.54% 。
文章图片
未来 , 随着工艺水平的进步 , 三元正极材料在动力电池领域的渗透有望进一步增长 。
总结
通过以上2处观察我们可以得知 , 企业投资价值的选择最终引向的是有话语权的那一方 , 放在锂电产业链即是投资宁德时代好于投资正极材料龙头容百科技 , 这也是宁德时代在2019年11月以来在股价表现上能够以如此之体量还能够大幅跑赢容百科技的一个重要原因 。
另一方面 , 同行在技术攻关中 , 技术转化为利润是不确定的 , 尽管在估值上它是值得期待的 , 因此需要投资者对市场有所敬畏 , 倘若成功上市 , 长远锂科的短中期涨幅不一定跑输容百科技 。
作者:周治玮
【产业链|原创以长远锂科为例,关于三元正极材料产业链的投资思考】编辑:彭尚京
推荐阅读






- 真理科技原创 知道为什么自己的Vlog不如别人的好吗?飞宇VLOG pocket2体验
- 达拉斯CP|美媒评复赛30大球星:火箭两王牌被看衰,湖人双子星均进前五,原创
- 闲侃数码|生活不止要有断舍离,小米有品海鸟贴纸打印机,聪明的归纳助手,原创
- 广发证券股份有限公司|继续看好相关产业链机会,半导体国产替代系列十六:中芯国际拟76亿美元投资新项目
- 电影|爱奇艺原创电影《扫黑·两面人》开机 姜武张颂文演技对决
- 新潮数码体验坊|换芯提升性价比是否值得——简评HIFIMAN R2R2000红太子播放器,原创
- 价格|涨价风波,谁“吃”掉了光伏产业链的利润?
- 人民网本地站|直播带货:镜头前的消费力镜头后的产业链
- 穿搭|原创 《隐秘的角落》重聚,严良小绿裤是亮点,戴渔夫帽与王一博一样帅
- 起底电信诈骗“杀猪盘” 组织严密 “产业链”完整涉案金额高