
商誉|《好声音》创收腰斩灿星二度闯关IPO
_本文原题为 《好声音》创收腰斩灿星二度闯关IPO
“你的梦想是什么?”4位导师、4张旋转椅 , 一个有关梦想的提问 , 组成了不少观众对《中国好声音》的经典回忆 。 其背后制作方上海灿星文化传媒股份有限公司(简称“灿星”)的IPO之路也备受资本市场瞩目 。
7月10日 , 灿星副总裁陈涤向时代周报采访人员透露 , 《中国好声音》第九季将于今年8月播出 , 导师阵容目前尚未公布 。
与此同时 , 灿星二度向IPO发起冲击 , 在深交所创业板注册制通道递交招股书 , 成为试水注册制的首批270家企业之一 。 这是继2018年12月底首次递交招股书之后 , 灿星再度更新其IPO资料 。
7月10日 , 时代周报采访人员致电灿星董秘处 , 相关负责人表示“目前是上市申报敏感期 , 不便接受采访” 。
同日 , 一位曾参与灿星Pre-IPO轮投资的创投机构人士告诉时代周报采访人员 , 灿星曾考虑过在港股上市 , 但“作为文化传媒企业 , 还是想在A股上市 , 接受国内市场的监督” , 而且“港股破发是常态” 。 该投资人士期望 , 此前2018年冲击IPO未能如愿的灿星 , 这次能够喝上注册制的“头啖汤” 。
然而 , 在综艺市场竞争激烈的环境下 , 昔日依靠《中国好声音》声名鹊起的灿星文化近年风光不再 。
2015年以来 , 公司营收及净利润不断下滑 , 核心综艺《好声音》业绩增长遇瓶颈 。 此外 , 灿星还面临坏账风险、商誉减值风险双高以及多项法律纠纷等问题 。
成绩单并不漂亮
“灿星在综艺内容制作领域是头部几家之一 , 实力很强 , 但这几年发展有些乏力 , 人员也有所流失 。 ”7月11日 , 中广天择(603721.SH)传媒项目总监王彦锜对时代周报采访人员表示 。
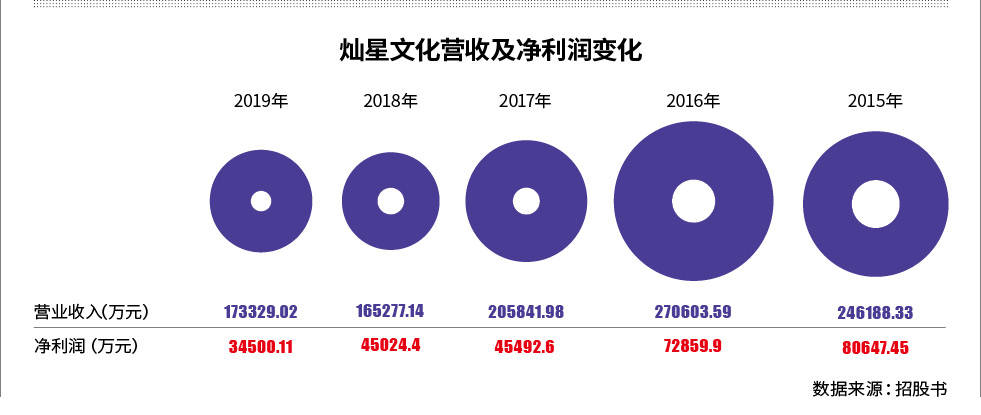
招股书显示 , 灿星近年来的业绩并不尽如人意 。 2015年以来 , 公司营业收入呈现波动下滑趋势 , 2017年、2018年同比分别下降24%、20%;净利润从2015年的8.07亿元一路降至2019年的3.45亿元 。
文章图片
“公司在报告期内的经营业绩波动较大 。 ”灿星在招股书中坦言 , 近年来 , 综艺节目行业快速发展 , 节目类型、观众审美、偏好变化迅速 , 视频网站自制综艺与采购电视综艺版权之间此消彼长等原因 , 均对公司的经营成果和成长性造成影响 。
除此以外 , 灿星还面临应收账款占比较高、商誉减值风险较大等问题 。
2017 年末、2018 年末及 2019 年末 , 灿星文化的应收账款净额分别为7.07亿元、8.81亿元及10.36亿元 , 占流动资产的比例分别为 63.28%、67.18%及58.12% 。
灿星方面表示 , 欠款金额较大的客户主要系国内主要电视台及视频网站 , 应收账款可回收风险相对较小 , 但若个别客户出现资信状况恶化、现金流紧张、资金支付困难等不利情形 , 仍将可能带来坏账风险 。
招股书披露 , 截至2019年末 , 灿星的合并报表商誉账面价值为16.36亿元 , 主要系发行人并购梦响强音形成 , 需在未来每期末进行减值测试 。
梦响强音诞生于2012年12月 , 起初是灿星文化的“兄弟公司”星空传媒旗下的演艺经纪公司 。 截至2019年末 , 旗下有包括张碧晨、周深、希林娜依·高等在内的162名艺人 。
2016年3月 , 灿星以20.8亿元的价格拿下梦响强音100%股权 , 这笔增值率高达1757.14%的超高溢价并购 , 让灿星合并报表后增加了19.7亿元的商誉 。
更新后的招股书显示 , 计提3.48亿元减值准备后仍然留有16.36亿元商誉 。
被灿星收购后的梦响强音并未获得强劲的发展 。 2015年其净利润为0.91亿元 , 一年后上涨至1.57亿元 , 此后增速放缓甚至下滑 , 2017―2019年净利润分别为1.72亿元、1.93亿元及1.91亿元 。
7月12日 , 文化产业专家、新元智库创始人刘德良对时代周报采访人员表示 , 尽管灿星文化声称梦想强音目前经营情况较好 , 暂不存在商誉减值的情况 , 但一旦发生高额商誉减值 , 将直接侵蚀灿星文化的净利润 。
推荐阅读






- 中国好声音|《中国好声音》最后一位导师确认,真的是她,将于8月8日录制
- 中国好声音|2020《中国好声音》开播时间曝光,最后播完都冬天了?
- 上观新闻|《中国好声音》唱响杨浦滨江!8位学员晋级全国总决赛
- 中国好声音 |2020年《好声音》导师名单出炉,“三李一王”,李宇春成为最年轻女导师
- 江苏经济报|响起徐矿产改好声音,“长三角盛会”上
- 上观新闻|今夜杨浦滨江无眠!《中国好声音》上海总决赛在黄浦江畔上演,霍尊现身助唱
- 8月,新一季《中国好声音》即将重磅归来,这次有啥不同?
- 中国好声音 |被癌症缠上的4大明星,三位已经离开我们,你认识几位?
- 上观新闻|中国好声音海选半决赛在杨浦落幕!15名学员晋级总决赛
- 暮年|“互联网+体验式朗读”亮出职工好声音