
8k电视|8K电视为何卖不动?
文章图片
文章图片
2020年东京奥运会、欧洲杯等重要体育赛事要来 , 这在彩电行业看来 , 无疑是一个难得的销售契机 。 在当下 , 8K几乎成为彩电行业心照不宣的一个宣传点 , 最早布局8K电视是夏普 , 而如今 , LG、索尼、三星、夏普、康佳、创维、TCL、海信等众多厂商都发布了8K电视新品 。
今年来 , 索尼发布8K新品Z8H , 售价49999元起;三星则推出了多款电视新品 , 包括无边框8K QLED电视 , Q950TS系列 , Q950TS系列有65英寸、75英寸、85英寸三个尺寸价格分别高达49999元、69999元、99999元 。
在国产厂商阵营 , 长虹推出5G+8K闪电侠 , 75寸售价3.99万;创维在今年的CES期间推出首款75英寸Q91系列8K电视 , 售价39999;3月 , 海信推出首款85英寸8K Pro双屏电视U9产品等 。
据数据显示 , 去年8K电视市场均价高达4.8万元 , 是4K彩电均价的10倍 , 是彩电市场整体均价的12.5倍 。 但当前据奥威云网的数据显示 , 2020年1-5月8K电视零售量规模仅仅8775台 , 2019年全年 , 国内8K电视其零售量不足1万台 , 占比不到0.1% 。 被所有厂商寄予厚望的8K电视 , 为何开局冷清?
【8k电视|8K电视为何卖不动?】8K电视为何卖不动?
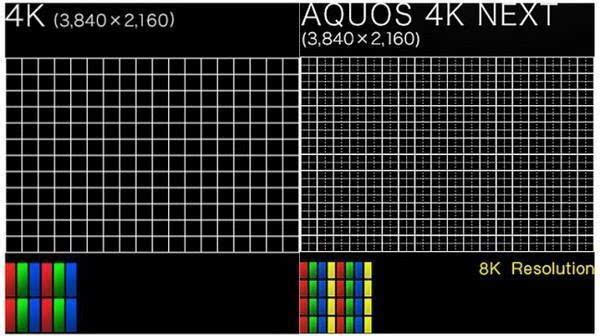
我们知道 , 8K电视相对于4K最大的区别在于分辨率 , 4K电视的分辨率是3840*2160 , 而8K电视的分辨率高达7680*4320 。 分辨率越高 , 电视显示的画面会更清晰 , 加之当前的8K电视采用了四色技术 , 电视画面会更加丰富与饱满 。
此外 , 8K电视的标准也不仅仅在于分辨率 , 根据8K协会对消费类8K电视的标准 , 它对性能规则也做出了相对严格的划定 , 对总像素、输入帧率、显示亮度、视频编码、接口标准等性能都有一定的要求 。
比如总像素数量较4K提升4倍 , 达到3300万;电视的最大显示亮度要超过600nits;帧率上 , 8K标准接受24p、30p以及60p三种规格 , 视频流编码依然采用HEVC标准 , 也就是H265 , 视频接口标准至少为HDMI 2.1 。
虽说从4K到8K , 从8K到未来16K等 , 都是技术发展的必然趋势 , 但当前的问题有两个 , 其一 , 产业链上下游不成熟 , 8K电视的普及时间节点还没有到来 。 其二 , 没有打到痛点 , 消费者不感冒 。 其三:定价策略有误 。
8K电视需要有真8K分辨率的液晶面板 , 虽然据消息称 , 三星显示、友达光电、夏普和京东方都已经推出了8K面板 , 但当前市场上8K面板成本太高 , 限制了它在消费级市场的渗透率 。
据中国台湾面板业内人士表示 , 当前生产一块8K面板的成本是4K面板的2倍以上 。 而只有当8K和4K型号之间的价格差距缩小到1.3倍时 , 8K面板的渗透率将得到提高 。
而根据最新统计数据 , 2020年全球8K LCD面板的出货量有望达到50万块 , 仅占全球LCD面板出货量的0.2% 。 当前8K面板的出货量预期似乎也能看到8K电视的出货天花板——在今年依然难言乐观 。
基于成本 , 有些厂商是用4K面板来替代 。 而早前夏普曾经研发出一种“4K Next”标准即搭载4K面板通过特殊的像素算法来实现8K画质 。
但夏普声称的这种技术在行业与消费端并未引发大的反响 , 这其实意味着这种4K面板实现8K画质的算法技术并没有得到业内的承认 。
此外 , 8K电视牵涉到显示终端、视频编码、信号传输、图像处理、网络带宽等环节的完善 , 当前这些环节还需要技术、资金、时间的持续投入 。
当然 , 一个业内均知的核心难题在于当前8K电视缺乏8K片源 , 也就是内容 。 购买8K电视 , 如果没有8K片源 , 它就是一个打着8K概念但只能播放4K片源的4K电视 。
经历过4K电视的消费者就会知道 , 早在5~6年之前 , 4K电视就迎来了一波概念潮 , 当时不少消费者在卖场看4K电视的广告片颇为心动 , 但买回来发现根本没有4K电影可以看 。
因为在当时的年代 , 是1080P占主流 。 而买回来的4K电视只能播放1080P的电影 , 很明显 , 效果还是1080P 。
而直到最近两年 , 4K片源终于普及了 , 而4K电视的价格却已经是当初的零头 。 即便价格是当初的零头 , 但买到的电视各项指标均远远超越当时的水准 , 而如果再回过头来看当时高价买的4K电视 , 早就已经过时了 。
如今8K电视其实是同样的道理 , 4K到8K , 价格翻了几倍 , 会有多少消费者愿意尝鲜买账呢?
我们知道 , 从1080P到4K , 再从4K到8K , 它们从出现到普及都需要经历较长的过渡期与普及期 。
有业内人士谈到:2009年 , 是第一台1080P电视诞生的时候;而到了2013年 , 是第一台4K电视出现的时候 , 但1080P的片源在最近几年才普及 , 而4K目前在视频网站上都算稀罕物 , 如果现在买8K , 基本上这台电视退休的时候 , 那就可能就是它要普及的时候 。
我们知道 , 数码家电产品的硬件参数技术与量产更新迭代非常快 , 基本难逃摩尔定律 , 它不具备一定时间范畴内的保值性 。 4K电视在短短几年内 , 随着技术参数的进步与片源的普及 , 价格几乎缩水到当时的零头 , 而8K电视面临的境况可能也大致如此 。
说到底 , 在一个成熟的硬件产品行业 , 试图基于某个市场定位不明晰、消费者缺乏感知的概念噱头来涨价 , 本质都很难带动消费潮 。
而很多人可能会说 , 手机卖高价 , 为何用户买账?
事实上 , 手机卖高价再高也就是万元水平 , 而且在万元水准上能卖的好的只有苹果做到过 , 当然奢侈品手机除外 。 但我们看到 , 8K电视产品动辄几万的报价 。
说到底 , 手机具备一定的刚需价值与社交货币属性 , 它使用的频次与时长极高 , 用户对产品的性能、创新性与软硬件的体验标准非常高 , 因为它关于日常出行、生活等方方面面的体验 。 部分消费者愿意付出一定的高价格来换取更为优良的体验 。
而电视明显不是 , 电视没有刚需属性 , 甚至在如今手机平板已经在年轻人群体中普及的年代 , 电视产品本身已经边缘化 , 有家电卖场的卖家表示 , 55吋4K液晶已下探至不到2000元 , 32吋才卖到600多 。 即使这样 , 依然卖不动 。
此外 , 电视产品的开机率在直线下滑 。 许多年轻人已经基本不看电视了 , 消费者对电视产品的核心诉求不在8K , 而在于是否有好玩的创新玩法或者有吸引力的内容将消费者重新拉回客厅 。
去年有数据显示 , 电视日均开机率从三年前的70%降到去年的30% , 而今天开机率还在持续下降 。 近年来 , 彩电厂商每一次聚会几乎都有一个天问:“年轻人不看电视了怎么办?”据说每当这个时候 , 气氛会格外凝重 。
但即便是消费者不爱看电视了 , 当前推8K的时机也不对 , 厂商们也在全力推高价8K 。 为什么?
消费者不感冒 , 厂商为何依然要推8K?
理由很简单 , 现在4K电视已经快要到天花板了 , 厂商们要推新品 , 分辨率是最容易突破也最易被消费者理解的一个亮点 。
你如果说内容生态以及其他的玩法创新 , 往往不容易被消费者理解 , 也面临着创新技术投入产出不对等以及对需求理解不到位而失败的风险 。
相对而言 , 8K其实就是一个行业线性的发展方向 , 虽然它与电视用户当下的核心痛点无关 , 但可以抢占先发的市场占位与用户心智 。
其次是 , 多年的电视行业性价比之争 , 它们都在寄托于一个契机来提升价格 , 获取更高品牌溢价与利润 。
以当下三星来说 , 三星电视似乎没有吸取三星手机在中国市场衰败的教训 , 一上来就走高价 , 而且是超高价格定位 , 比如此次三星8K电视新品Q950TS系列有65英寸、75英寸、85英寸三个尺寸价格分别高达49999元、69999元、99999元 。
当然三星这种定价策略有它自己的考量 , 即通过高定价来宣示自己在高端市场的主导权与行业地位 。 用高价抬高三星主推的QLED技术的高端形象 。 尤其是当前索尼和三星两大电视巨头 , 都在争先推自己的顶级8K电视产品Z9G和Q900R , 争夺8K时代的话语权 。
无论是手机还是电视 , 三星的定价策略似乎陷入了一个思维怪圈——无论消费者是否认可其品牌溢价 , 无论市场环境上行还是下滑 , 无论其销量与口碑在走高还是在下行 , 都是惯性定高价 , 将三星与高端二字划等号 。 但三星这种策略其实在中国手机市场已经宣告失败了 。
类比到手机行业的5G之争 , 厂商们寄托于将5G作为一个提价的契机 , 但在今天 , 在激烈的角逐下 , 5G手机已经进入了千元机时代 。
从前面对比可以知道 , 有刚需属性与社交货币价值的手机尚且如此 , 电视产品的境况更不乐观 , 而消费者对电视产品的核心诉求也不在8K , 而在于是否有好玩的创新玩法或者有吸引力的内容体验推动用户更新换代 。
8K电视卖不动 , 有多方面的原因 。
如前所述 , 一方面是当下8K电视并未触动到消费者的需求点 , 看电视的年轻人也少了 , 无论是4K还是8K , 其实并没有核心体验上的巨大差异 , 因为4K在当下已足够清晰 , 分辨率不是用户观影的核心痛点 , 要为8K付出高出几倍甚至10多倍的价格 , 难有说服力 。
厂商们试图推动品牌高端化可以理解 , 但8K高定价在非刚需、价格敏感的市场环境下阻碍了消费者尝鲜 。
在后疫情时代 , 消费者普遍都在量入为主 , 变得理性 , 尤其是对于非刚需的电子数码、家电类产品 , 价格敏感型的消费者变多了 。
其次是 , 从8K的市场环境来看 , 当前8K资源内容匮乏 , 买来大概率就是播放2K、4K内容 , 现在甚至市面上的4K内容体系也还处于进一步完善的阶段 , 许多内容还停留在2K时代 。
有消费者形象的指出 , 天天粗茶淡饭 , 去超市买几百元一个的碗盛饭菜 , 其实并没有必要 。
而如果等到8K内容资源、硬件完善、普及的时候 , 大概率现如今买的电视到了更新换代的时候了 。
当然 , 基于没有8K内容与片源这个现实 , 不少厂商也考虑到了 , 比如索尼三星等厂商均表示可以通过AI算法将较低分辨率的画面优化到接近8K的水平 , 但事实上 , 由于在视觉呈现上 , 4K与8K的视觉差距很难分辨 。
比如今年3月 , 知名电影制作公司华纳兄弟联合皮克斯、亚马逊 Prime 视频以及 LG 等多个公司机构展开了“双盲测试” , 分析消费者对 4K 和 8K 电视内容的感知差异 。
但研究结果却显示 , 多数人都很难分辨出4K与8K两者间的区别 。
这意味着在4K体验足够好的情况下 , 通过AI算法去优化到8K的水平的这种偏中和的说法 , 其实这是因为无论算力是否能达到该水准 , 至少它在视觉呈现层面是比较容易糊弄消费者的 。
但在当下 , 电视产品面对的多是存量用户市场 , 它的更新换代慢 , 体验层面难以感知到明显的视觉呈现差异 , 超高的价格定位显然难以驱动换机需求 。
在当前消费者对价格敏感的市场环境下 , 8K电视的初期高举高打走超高端战略 , 其实没有顺应当前消费市场的时代大势 。
8K普及有赖软硬一体化生态成熟 , 性价比或依然是主旋律
在8K电视市场 , 大概率将回到性价比之争的老路上来 。
如前所述 , 由于在整个市场没有成熟之前 , 4K与8K的体验差距在消费端很难有明显的感知 , 加之它并没有卡准消费者刚需痛点 , 消费者对电视产品的更新换代慢 , 8K电视很难稳住当前的高定价 。
而当前8K最大的问题就是几乎完全没有8K内容资源和软件产业链的基础支持 , 那么在这种情况下 , 普通消费者多半也不会买账 , 厂商们基于迫切出货的需求 , 8K电视价格高开低走 , 迅速回落会是大概率事件 , 性价比或依然是这个战场的主旋律 。
比如从国内的市场环境来看 , 小米电视以性价比战略崛起 , 在3000元内配置内横扫4K入门市场 , 现如今电视行业价格战已成为常态 。
今年4月下旬 , 长虹推出全新的D8K系列8K电视 , 其中55寸首发价仅为3999元 , 而65寸首发价5999元 , 75寸首发价8699元 , 这个价格比同尺寸8K电视要便宜数倍 。 8K电视性价比开打的苗头与迹象已经开始显露 。
此外 , 华为、海信等厂商在中端产品上不断发力 , 在智慧屏市场 , 国内厂商也在暗战 , 而智慧屏市场的价格门槛也在不断下放 , 将持续抢夺电视市场的蛋糕 。
在这种市场环境下 , 虽然体育大年催生了电视厂商的8K布局与出货诉求 , 但是受面板、芯片、传输、片源、价格等多重综合因素与技术短板的影响 , 它依然很难调动消费者的购买欲望 。
需要知道的是 , 8K市场成熟的标志是就是 , 市场有足够多的8K正版内容资源以及硬件软件基础都已经搭建好 , 比如说硬件层面 , 要等8K液晶面板技术的成熟与量产 , 硬件的价格门槛做到足够低 。
这其实更需要厂商摒弃单一硬件盈利思维 , 通过软硬件一体化的打法来推动市场 。也就是说 , 技术的普及依赖大量正版的内容在消费侧产生足够的吸引力 , 这其实要求厂商放弃纯硬件盈利 , 将硬件价格降到市场接受的范畴 , 带动硬件产业链环节的联动 , 并调动内容方的积极性 , 打造共赢的内容生态 , 推动8K内容制作方、发行方与代理方建立合理的盈利机制 , 将内容做起来 , 只有内容与技术产生联动与协同 , 才能推动它在C端消费者市场的吸引力 。
对于电视厂商来说 , 在降低价格门槛之外 , 如何在内容层面破局 , 也考验着各家的智慧 。
作者:王新喜 TMT资深自媒体 本文未经许可谢绝转载
推荐阅读





- 净流入|每年超10万人口逃离北京,超20万人口奔赴广深,为何?
- 戏剧人待业故事:跨界送外卖、卖保险 希望重操旧业
- 读卖汽车|7月MPV销量榜单 冠亚军永无变化 宝骏730重回三甲
- 中国|13岁丧父15岁丧母,嫂子变卖嫁妆供他读书,终成中国首富,他是谁
- 以家人之名|以家人之名原著小说结局是什么 以家人之名电视剧全集观看地址
- 为何CBA本土第一人易建联如此受球迷欢迎?看完分析,豁然开朗
- 电视台新闻|《保定法院在线》开播一周年!
- 李可|输给林有有,送橘子的李可为何没撩动许幻山?并不是因为顾佳打压
- 李小璐|李小璐为何自毁前程也要和贾乃亮离婚?高晓松在15年前就道出真相
- 经济日报|房贷利率今年为何“7连降”?以后怎么走?