
债务|程实:外债合意规模之“扩”与局部风险之“防”( 二 )
文章图片
图1
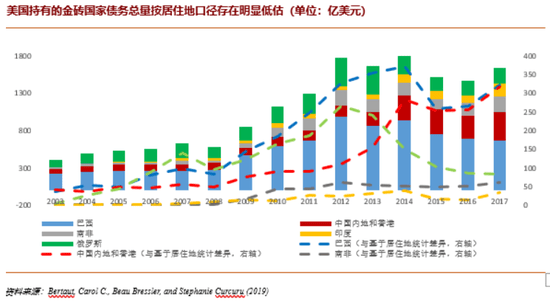
外债融资需综合考虑汇率、利率、再融资风险 , 而币种搭配和融资结构是串联几大风险的核心 。 在新冠肺炎疫情等外部冲击下 , 债务和币值的双重约束令部分新兴市场经济体宽松幅度受限 , 而外币融资的成本和可得性并不稳定 , 众多的全球金融市场投资者和借贷者甚至会因同步行为(synchronized behaviour)引起市场的大幅波动和违约潮 。 科学原理表明 , 外债违约的成本主要是经济下滑影响政府未来收入流的贴现值 , 主要有以下原因:一是违约带来了双边贸易的下滑 , 影响了贸易导向的企业;二是违约通常与银行危机相关联 , 可能导致持续的衰退 。 后者的影响更为明显 , 因为本国银行出于资产流动性需要持有相当比例的主权债务 , 如果主权违约会削弱其偿付能力 , 并影响信贷、投资、经济增长 。 通常认为 , 主权债务的违约不会发生于本币债务 , 因为政府有能力对其进行货币化 , 但事实上考虑到潜在的通胀成本 , 货币化不一定是政府的实际选项 。 比如 , 对于100个经济体在1996-2012年期间样本的研究显示 , 在总共58次主权违约事件中 , 有31次是本币违约 , 比如1998年俄罗斯和1999年土耳其的案例 , 而其中15次是本外币同时违约 。 经验表明 , 国内企业在本地银行借款规模提升会减弱主权本币债的违约倾向 , 因为信贷收缩将增加违约的成本 , 考虑到当前中国金融体系仍然以间接融资为主 , 对于本币外债也不容忽视 。 2017-2018年 , 美联储收紧货币政策和中国经济增速的下行形成共振 , 美元升值和信用利差同时上升 , 导致中国企业债务的违约规模和占比均急剧上升 。 根据BIS的统计 , 从2016年以来 , 中国非金融企业债务违约规模明显增加 , 其中本币债务违约超过累计违约规模的四分之三 。 所以 , 在当前加快金融市场开放的前提下需要高度关注合意的本币外债规模 。
在整体外债上升周期宜把握部门负债平衡性 , 以避免局部结构性因素带来的关联违约风险 。 研究显示 , 依赖于私人部门外币融资的新兴市场经济体存在更高的主权违约风险 。 在一些新兴市场经济体中 , 存在私人部门借外币外债而公共部门借本币外债的现象 。 比如从2003年-2013年 , 14个重要新兴市场经济体主权本币外债平均占比从15%上升到60% 。 对于存在外币外债和本币收入型资产负债表货币错配的企业部门 , 本币贬值会冲击公司净资产并由于融资约束带来紧缩压力 , 这也令公共部门产生了“浮动恐慌” , 导致其在面临主权债务偿付压力时不会轻易选择贬值以货币化本币外债 , 而更多出现违约 。 定量研究显示 , 私人部门外币外债占GDP比重10%的提升伴随着主权本币信用利差30个基点的增加 。 对于中国而言 , 企业部门外债的期限和行业风险不容忽视 。 截至2019年底 , 中国非金融企业部门外债为8300亿美元 , 占整体外债比重约四成 。 从整体外债币种结构看 , 外币外债占65% , 而美元债务在外币登记外债中占83%(详见图2) 。 从相对GDP和外汇储备的规模看 , 企业外债占比分别为5.8%和26.8% , 整体风险可控 。 但BIS指出:从期限看 , 未来五年将有4880亿的中国企业美元债务到期 , 负债较高的企业将面临持续的还款/再融资压力;从行业上看 , 并无海外收入的中国房地产开发商和地方政府融资平台发行的美元债占总余额明显偏高(约40%) , 而2021年底 , 开发商将分别有800亿美元和1650亿人民币的债务到期 。
【债务|程实:外债合意规模之“扩”与局部风险之“防”】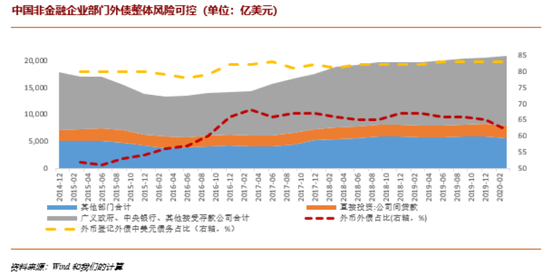
文章图片
图2
(中新经纬APP)
推荐阅读



- 美各大公司再添新债务威胁,多家企业遭去世员工家属起诉
- 西阳西|为还?债务嫁给81岁富翁,得到钱后秒分手,体操冠军又是香港小姐
- 青春幽情|欠下160万元债务,留下纸条让前妻偿还,男子离婚后刷爆信用卡
- 债务和赤字状况恶化 惠誉下调美国评级展望至“负面”
- 扬子晚报|想注销公司躲避债务?没门!法院判决股东承担清偿责任
- 莫某|扫黑办收到富二代悔过书:我赌输了家里的六千万,还欠近千万债务
- 简单观察|经开功能区举办高新技术企业外债便利化试点政策座谈会
- 大行|借钱炒股巨亏4000万,这位大行支行行长栽了!为填"窟窿"拆借资金,6年欠下2.8亿债务,最终换来11年刑期
- 华基|借钱炒股巨亏4000万,这位大行支行行长栽了!为填"窟窿"拆借资金,6年欠下2.8亿债务,最终换来11年刑期
- |「华泰固收|点评」债券置换丰富债务管理工具——公司债券置换业务通知点评