
苹果|Wear 4100来了,它能拯救水深火热的Wear OS吗?
文章图片
文章图片
文章图片
文章图片
文章图片
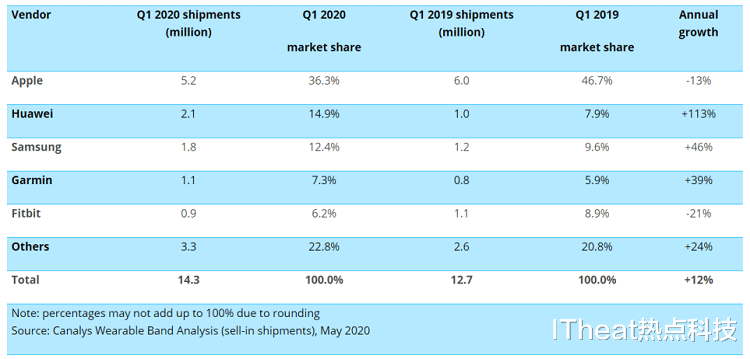
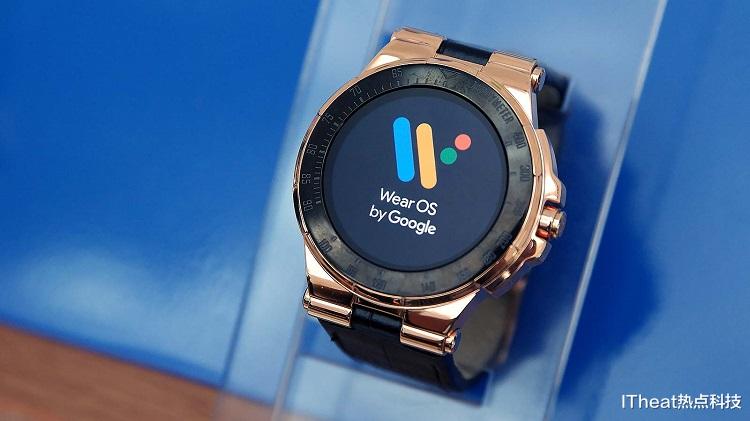
根据知名市场调研机构Canalys的最新报告 , 2020年一季度全球智能手表出货量达1430万块 , 同比增长12% , 华为、三星、佳明更是分别拿出了113%、46%以及39%的增长率 。 一切看起来都是这么的欣欣向荣 , 仿佛智能手表市场的未来还是一片光明 , 然而这些的热闹都和Wear OS没什么关系 。 从2014年早早入场 , 到巅峰时期的百花齐放 , 再到如今远离主流市场 , Wear OS的坎坷命运实在令人唏嘘 。 而高通最近推出Wear 4100芯片似乎又让很多人重新燃起了对Wear OS的希望 , 只是单凭一款芯片 , 就可以解决Wear OS的困局吗?而Wear OS的未来又在那里呢?
Wear 4100拯救不了Wear OS
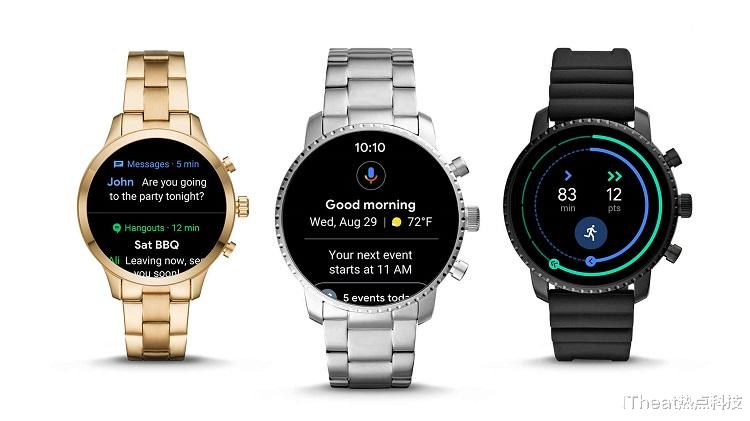
尽管谷歌并没有限制Wear OS可搭配的SoC , 但绝大多数Wear OS却都选择采用高通的芯片 。 这并不难理解 , 像华为、三星这些有能力自研芯片的产商早已结束与谷歌的合作 , 出来单干了 。 剩下的厂商只能选择第三方的解决方案 , 而联发科最新的MT2601芯片发布已有2年多 , 性能还不如6年前的骁龙400 。 环顾四周 , 市面上也确实只剩下高通一家还能打 。 于是Wear OS就与高通芯片挂上了钩 , 一个新时代的类“wintel”联盟闪亮登场 , 只是与Intel在PC端的强势不同 , 高通在智能手表领域确实做到了行业前列 , 但也不过是矮子里面挑将军 。
智能手表作为一种使用频次相对较低的小尺寸移动设备 , 对于芯片的设计要求不算太高 , 但基本的流畅稳定、发热正常以及续航够用这些元素还是应该具备 。 可惜的是 , 高通过去所带来的三款产品(骁龙400、骁龙Wear2100和骁龙Wear 3100)连这些基本要求的满足不了 , 老旧的28nm工艺制程使得用户进行稍微复杂一点的操作就会发热降频 , 随着而来的就是卡顿 。 而续航上的表现也极为糟糕 , 除非说牺牲佩戴舒适性去做大电池 , 否则只有一天多一点的续航时长………以上多种糟糕表现都使得用户对搭载Wear OS的设备难以言爱 。
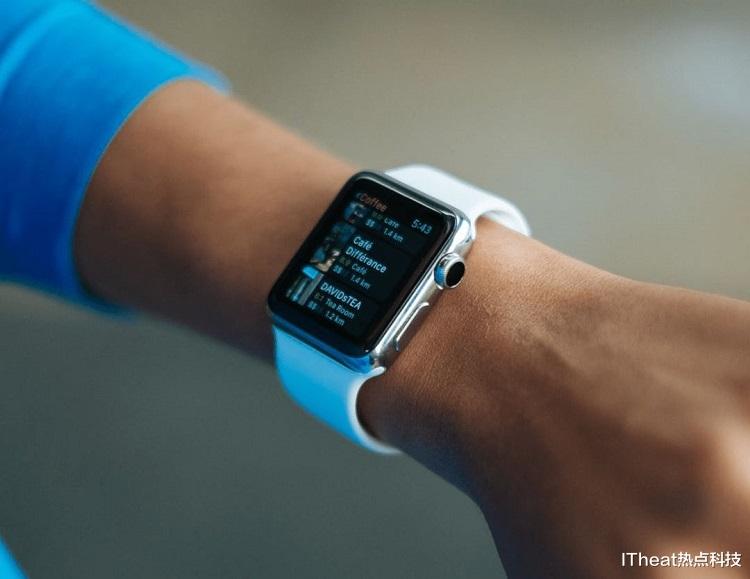
其实隔壁苹果的经历也差不多 , 早期的Apple Watch、Apple Watch S1以及Apple Watch S2同样饱受落后芯片的折磨 。 当时用户对苹果手表最大的抱怨就是漫长的加载时间 , 无论是第三方App还是简单的进一下设置 , 甚至是顺手切个歌 , 它都总要转几个圈才能开始操作 , 令人十分恼怒 。 而前几代只有18个小时的续航表现更是连一天使用都难以保证 。
【苹果|Wear 4100来了,它能拯救水深火热的Wear OS吗?】
然而 , 发展中产生的问题还是要靠发展来解决 。 苹果通过对产品的快速迭代和强大的软硬件一体化迅速解决了问题 。 2017年Apple Watch S3的性能比前代提升了70% , 让用户彻底告别了漫长的加载时长 。 而性能增强的同时也带来更长的续航表现 , 两天左右的续航表现在市场上不算出众 , 但至少达到了可用的水平 。 况且强大的苹果生态和丰富的应用程序也让用户愿意接受续航成绩上的牺牲 。
反观高通这边 , 骁龙400、骁龙Wear2100和骁龙Wear 3100三代间的提升空间都非常有限 , 最新的Wear 4100带来了85%的性能提升 , 听起来好像不错 , 但这不也是因为前代表现实在太差了吗?制程工艺的提升也是一个样子 , 从28nm升级到12nm当然算进步明显 , 可现在已经是2020年了啊 , 隔壁早在2018年的Apple Watch S4上就已经用上了7nm制程 , 高通就这么有自信采用12nm不会遭遇发热降频?
毫不夸张的说 , 高通迟钝的反应和基本没有的诚意是如今Wear OS远离主流市场的一个重要原因 。 纵使新Wear 4100相比前代进步明显 , 但放在市场上也依然是“掉队”一般的存在 。 想要依靠Wear 4100来拯救Wear OS无疑是痴人说梦 。 但只是把如今Wear OS所遭遇的困局完全归咎于高通也是不负责任的 。 毕竟 , 高通Wear系列处理器性能不行只是次要原因 , Wear OS的根本问题在于自身较低的系统完成度 。
开放还是封闭?这是一个问题
搭载Wear OS操作系统的手表要远早于Apple Watch登录市场 , 但在经过漫长的发展之后 , 二者的系统完成度却有了戏剧般的变化 。 早在产品还未亮相 , 苹果就开始不断布局手表与自己其他产品之间的互联生态 , 并以非常进取的态度向运动健身以及医疗保健领域发起冲击 。 相比之下 , 谷歌似乎像个无头苍蝇一般 , 在系统构建上东一榔头西一锤子 , 让人看不懂它的章法 。 打个比方 , 在2017年一整年的时间里面 , Wear OS都将主要的精力放在调整UI、字体、消息通知显示等视觉方面的问题 。 作为现代操作系统的重要构成部分 , 美观易用的UI界面当然很重要 , 可是Wear OS系统功能上几无建树 , 单纯好看又有什么用呢?
这就牵扯出来一个新的问题 , 作为强大Android系统的缔造者 , 谷歌为什么做不好Wear OS的系统功能?这或许要从谷歌赋予二者不同的商业模式上寻找答案 。 对于Android来说 , 免费开源的商业策略是其打开市场的关键钥匙 。 开源可以低成本广阔地招揽各领域的开发者 , 大家一起合力建立一定具备规模 , 同时又非统一官方集合的生态 , 并且依赖数量众多的个体厂商共同去维护、搭建、提升系统的架构 , 并不断增加功能特性 。 换句话来说 , 谷歌孕育了Android不假 , 但Android能有今天成就 , 离不开众多厂商的群策群力 , 这也正是俗话说的众人拾柴火焰高 。
一开始 , 谷歌并没有给予Wear OS开源的商业策略 , 这使得第三方厂商很难在该系统实施一系列天马行空的改造与创新 。 而谷歌自己的开发团队也并不具备苹果那样的系统构建能力 , 这导致了Wear OS一直缺乏能令消费者眼前一亮的功能 。 厂商们也只能很无奈地用表带、表盘以及外观设计这些不算最核心的买点来吸引消费者 , 而市场也确实用脚投票了 。
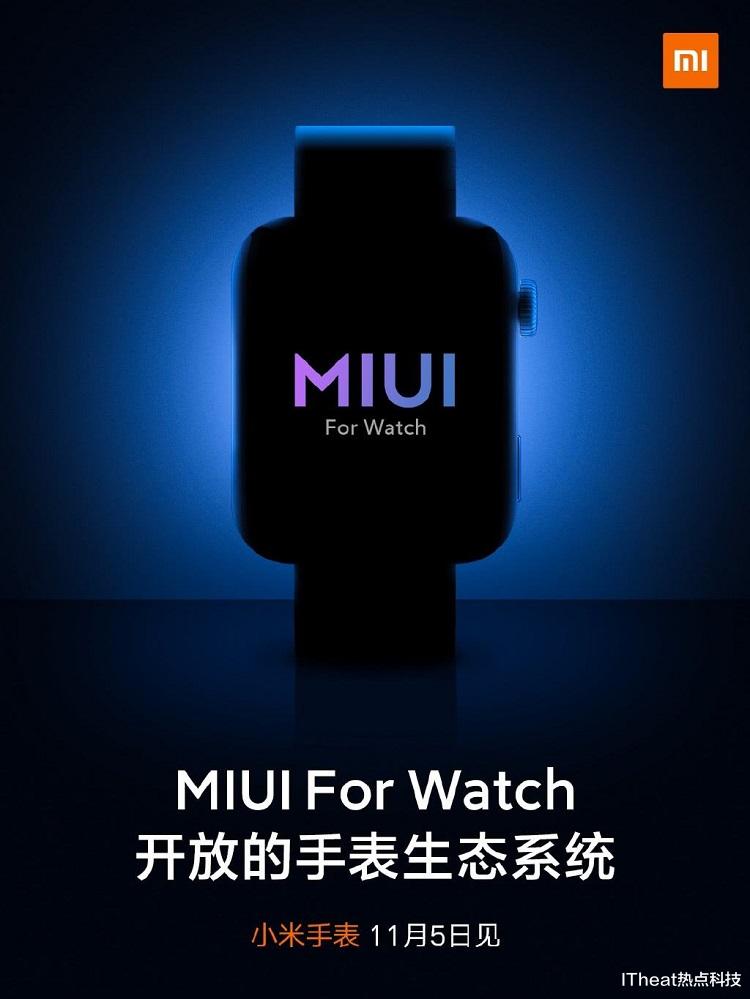
问题其实很好找 , 解决方案也有现成的——走Android的老路就可以 。 但就算是这样子 , 谷歌的反应也是在是太慢了 。 直到去年年底 , 首个采用定制Wear OS系统的产品——小米手表才终于来到我们的面前 。 小米手表采用基于Wear OS深度优化的MIUI For Watch系统 , 拥有与Wear OS不太相同的系统操作逻辑 , 也搭载了小米自己构建的应用商店 。 小米也放出豪言 , 愿意花大力气构建一套好用开放的手表生态系统 , 作为国内顶级ROM MIUI的开发者 , 谷歌让小米入场 , 并让它在Wear OS发展的进程中担当重要角色 。 这当然是一个很不错的办法 , 只是结合小米之前的一些表现 , 笔者其实并不看好这段合作 。
从小米手表后面的销量和口碑来看 , 小米这次很难说是拿出了一份不错的成绩 。 做工粗糙 , 系统卡顿不稳定等指责遍布互联网 , 而在各大电商平台的配件库中 , 我们都能找到小米手表的身影 , 这些情况都从侧面反映了一些问题 。 想当年小米平板一代 , 同样是气势如虹 , 同样是豪言构建安卓平板生态 , 结果后面因为销量和口碑不了了之 , 到了二代又跑去和微软英特尔合作搞双系统平板了 , 而此后推出的小米平板也基本上都是市场上打酱油般的存在 。 这次 , 在小米手表推出几个月 , 小米又推出了一款小米手表Color 。 虽然同样冠以小米手表的名号 , 但操作系统却不再是Wear OS 。 笔者不知道采用Wear OS系统的小米手表还会不会有续作 , 只是小米打造生态的决心与毅力实在让人怀疑 。
Wear OS的未来在何方?
一般来说 , 一个产品被开发出来 , 并最终决定投放市场 。 往往先需要经过一定的论证与思考 , 明确产品价值 , 划定目标客户 。 然而从谷歌一开始的反应来看 , 似乎它并没有思考好这个问题 。 无论是MOTO 360还是初代华为Watch , 它们靓丽的外观设计上都藏着一颗鸡肋的心 。 如果说在行业发展的初期 , 这个问题你把握不准 , 那也没有关系 。 通过不断地迭代来试探市场反应 , 在无数次摸索中构建用户画像 , 其实也是一条可行的路径(当然 , 这个过程也需要厂商大量的资源支撑) 。
回到文章开头提到的Canalys市场报告 , 目前苹果、华为、三星、佳明以及Fitbit是当前智能手表领域的5个头部厂商 , 它们一起掌控了该行业75%以上的市场份额 。 由此 , 我们也不难分析市场上主要的流行趋势 。 作为目前的行业翘楚 , Apple Watch凭借靓丽的外观、丰富的应用、强大的运动健康功能以及无懈可击的苹果全家桶生态 , 在本就庞大的苹果用户群中收获不少拥趸 , 更是促进了不少Android用户向iOS平台的转化 。 华为早年推出过Wear OS系统的产品 , 但市场反应并不热烈 , 之后迅速调转方向 , 以自家系统和硬件生态为依托打造了Watch GT系列 , 目标运动健身以及长续航市场 , 切中行业痛点 , 受到市场的追捧 。 三星则和苹果类似 , 通过自家的Exynos芯片平台和Tizen系统 , 来构建相对丰富多样的应用生态以及与自家手机产品的高度融合 , 以此收获用户群体 。 而佳明和Fitbit都是靠着对运动健康功能的极致探索在市场上站稳脚跟 。
从上面的分析出发 , Wear OS不太可能走佳明和Fitbit的路子 , 也不太可能走华为的路线 。 Wear OS唯一能做 , 就是像苹果、三星一样 , 在软硬件领域不断加码 , 通过完善的应用生态和优秀的用户体验收获用户 。 只是立足如今的市场环境 , 谷歌达成这些要素的成本十分高昂 。 通过开放来招揽更多的合作伙伴?目前Wear OS前景不明 , 自立门户似乎才是厂商更为合适的选择 。 开发高性能芯片?市场太小 , 没有办法摊平开发成本 。 但尽管困难重重 , Wear OS想要出人头地 , 就必须要做到这两点 。
苹果用了3年 , 从初代迭代到S3 , 才让Apple Watch不再因为性能尴尬 。 从Watch OS 1.0到如今的7.0 , 苹果历经多次更新 , 才让Watch OS变得不再那么鸡肋 。 这背后是苹果的孤注一掷 , 是苹果为产品本身维护的努力 , 是苹果围绕着硬件和软件一直没有停歇过的坚韧与不弃 。 如果谷歌对Wear OS永远只是小修小补小打小闹 , 高通也一直认为只要在手机处理器市场偏居一隅就已足够 , 那最终的结构必然是又一个“Android Tablet” 。 没有苹果12分的努力 , 又怎能收获12分的回报?
推荐阅读





- 漏洞|华为称继续向预装Google Play手机提供更新;Mac纳入苹果独立维修商维修范围;三星智能手机生产
- 苹果|苹果将于8月28日终止Epic Games的开发者账号
- 电子商务|中国首富再度易主,新首富手握4100亿财富,反超马云登顶第一
- 苹果|再次确认如果安卓系统不支持微信,鸿蒙OS是最大赢家
- 东南亚|几十天后华为苹果的5nm处理器手机将至,你准备好了么?
- 苹果公司将于8月28日终止Epic Games的开发者帐户
- 【PW早报】苹果公司将于8月28日终止Epic Games的开发者帐户
- 泄漏的备忘录显示:苹果正在对服务业下滑的公司作出重大改变!
- 美国人打美国人,年入百亿的它讽刺苹果,EPIC:谁笑到最后?
- 和讯名家|全球大公司24小时:特斯拉拼多多“打架”、京东携程组“CP”、苹果或暂缓越南制造……