
【妖股】捕捉一只中线大牛股
寻找一个中线大牛股 , 一个中线大牛股 , 应该有如下特征 。
一、行业和公司基本面向好 。
1、2019年钴价下跌56% , 公司营收同比减少42% , 毛利率仅为6.17% , 而公司的钨钼板块业务毛利率依然高达52.77% 。
2、公司近两年通过持续进行海外收购 , 成为了一家具有矿产贸易、铜、钴、钼、钨、铌及磷矿等多元化的国际资源商 。
3、随着国际金价屡创新高以及近期国内铁矿石的快速上涨 , 有色金属板块面临着一场新的机会 。
4、公司资源优势异常上突出 , 公司位于刚果金的Tenke是全球最优秀的铜矿之一 , 年产铜约17万吨 , 产钴1.7~1.8万吨(全球第二大钴矿) 。 据Woodmac测算 , 4Q19Tenke的C1现金成本仅为1479美元/吨 , 位于全球成本曲线的9分位 , 成本优势明显 。
二、公司财务收入稳定、各项财务指标健康 。
1、2019年公司实现营业收入687亿元 , 同比增长164.52% , 尤其埃珂森从7月底开始财务并表 , 贡献了492亿元的收入 。
2、资产负债率上面 , 截止2019年底公司资产负债率为57.65(剔出埃珂森后为51.36%) , 公司货币资金余额为156亿元 , 未使用银行授信 , 公司流动性充沛 , 为以后的发展打下了坚实的基础 。
三、公司业务发展上有后劲 , 竞争力强 。
1、近年来公司成功收购境外多处资产 , 业务扩张模式加大 。 目前公司是全球领先的铜生产商之一 , 也是全球第五大钼生产商 , 最大的钨生产商之一 , 同时也是全球第二大的钴、铌生产商 , 澳洲第四大的铜生产商和巴西第二大磷肥生产商 。
2、2018年公司55%左右的收入来自于铜、钴及相关产品 , 国内铁矿石最近两个月大涨20%左右 , 而且依然维持高位的局面 。 而金矿方面 , 国内国际都维持着历史高位 , 有望带来有色金属板块的一个整体向好 。
3、第一季度国内“新冠”疫情影响公司 , 全行业普遍萎缩的情况下 , 公司依然保持了营收223.82亿 , 同比增长399.82% 。
四、技术分析上看 。
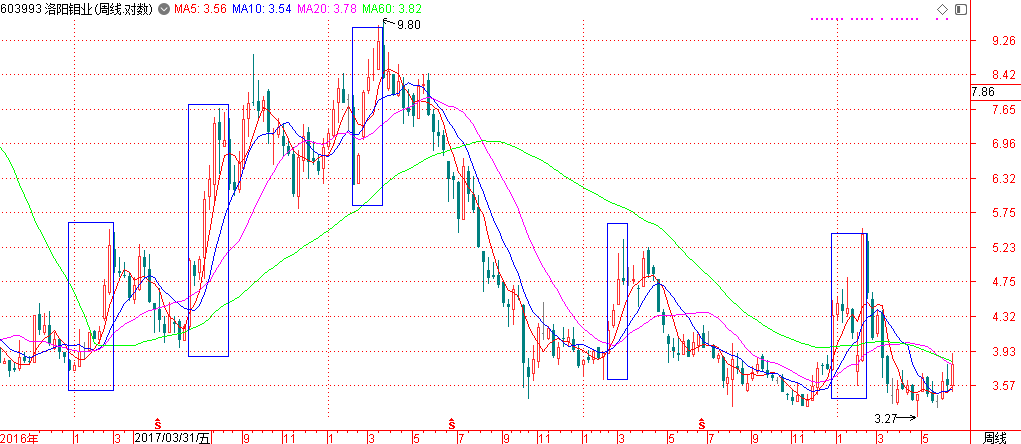
1、洛阳钼业属于那种周期性的脉冲式上攻行情 , 每一次上攻都是快速的 , 几乎是不回头的强攻模式(看图中的标示部分) 。
2、图形上看 , 洛阳泪业调整时间及幅度上得到了充分的释放 。
3、前两天一条大阳线 , 再次确立股价向上的基础 。 密切留意近几日的走势 , 如果能够得到更充分的调整 , 那再度上涨的理由就更加强烈 。
五、总结
1、密切留意近几日的走势 , 如果出现调整缩量 , 都是一个介入的好机会 。
2、作为中线来说 , 目前依然是比较具有较高安全边际的 。
3、短线来说 , 不妨做一些高抛低吸 , 持股稍微耐心一点 。
【【妖股】捕捉一只中线大牛股】4、中线目标可以看到前期高点5.5元左右 。
推荐阅读



- 我是一只喵|美腿女艺人,我只认杨幂
- 时尚街拍酱搭|连衣裙搭老爹鞋走夏日穿搭,搭配运动风帽子包包,背面有一只眼睛
- 懒懒的叉子|今天我看到了一只猫在抽烟,搞笑GIF:说出来你们可能不信
- 生活幸福|朱棣把它当麒麟对待,结果令人哭笑不得,郑和带回一只神兽
- 英超|赢利物浦耗光它所有运气!这队近5场只拿1分 一只脚已踏出英超
- 夜鹭|北护城河边一夜鹭幼鸟翅膀受伤,市民耐心守护
- 澎湃新闻|“拎走”一只天价鸭,怎么计算盗窃案值?
- 业绩|下半年第一只“爆款”诞生!银行系资金正借道权益基金入市!下周将有16只基金发行
- 指数|下半年第一只“爆款”诞生!银行系资金正借道权益基金入市!下周将有16只基金发行
- 一只段子手 搞笑趣图:切苹果器被苹果反杀了