
【催收】4000亿规模的债务重组市场,却被“反催收联盟”占据,畸形发展?

文章图片
文章图片
【【催收】4000亿规模的债务重组市场,却被“反催收联盟”占据,畸形发展?】
文 | 罗素 零和
疫情之后 , 失业率上升 , 很多人出现资金周转困难 , 如何缓解艰难的现金流 , 管理债务 , 突然间成为了刚需 。
在欧美等国家 , 债务重组早已成为一个商业模式 , 并成为维持金融稳定的一个重要工具 。
但在中国 , 债务重组成长得有点畸形 , 并且被一股反催收浪潮裹挟 。
目前 , 在抖音等短视频平台上 , 已形成上千个反催收的账号 , 它们每天传授对战催收和金融机构的技巧 , 并因此坐拥500多万的粉丝 。 (详见:《抖音成“反催收联盟”大本营:聚集500万大军 , 杀伤力增强百倍》)
这些反催收的账号 , 大多以营利为目的——它们要收取欠款人至少10%的服务费 。
多位业内人士认为:“这相当于债务重组的雏形 , 只是过于野蛮 , 过于畸形 。 ”
他们预估 , 债务重组是一个规模4000亿的市场 , 这里不应该仅仅被杂乱的野草占据 , 而应该有枝繁叶茂的强壮植被生长……
01 刚需市场
“现在谁能帮我缓解债务问题 , 我就叫他一声大爷 。 ”平杰在一个反催收抖音账号下面留言 , “跪求帮助” 。
疫情之后 , 他失业了 , 三张信用卡全部逾期 , “连最低的还款额度都还不起” 。
欠银行钱 , 后果很严重 。
一位从事反催收的中介举例称 , 逾期之后 , 有些银行会收的违约金 , 是5% , 利息则是1.5% 。
此外 , 利息还会按月计算复利 , 这样一来 , “年化利率将达到128%” 。
也就说 , 如果欠了10万 , 啥都不管 , 一年之后 , 要还22.8万 。
违约金 , 一直是银行信用卡的赚钱利器 。
高额的违约金 , 还不是最让平杰担心的 , 他最怕的 , 是牢狱之灾 。
根据2020年信用卡新规 , 信用卡逾期不还的量刑标准为5万元 。
一边是现金流断流 , 一边是金融机构重压 , 因此 , 平杰在看到抖音上的反催收信息后 , 才会病急乱投医 。
和平杰一样 , 疫情之后 , 很多人陷入了债务危机中 。
他们从未遭遇过如此大的危机 , 变得毫无章法、手忙脚乱 , 在网上四处寻找救命稻草 。
“在过去 , 这个市场一直存在 , 但需求并不急迫 , 如今 , 疫情让这个市场变成了刚需市场 。 ”曾在美国发现金融(Discover)工作的风控专家李墨白称 。
他计算过 , 去年中国的消费信贷余额是14.6万亿 , 哪怕非常保守地按照不良率3%来算 , 这也是一个4000亿的市场 。
李墨白最开始判断 , 债务重组将成为一个刚需风口 , 可能会催生一系列的创业公司 。
但让他意外的是 , 他并没有看到成熟的商业模式 , 反而看到的是一些人在做暴利收割的生意 。
贷款中介、金融从业者 , 甚至催收员 , 都进入了这个行业 , 试图掘金 。
他们通过短视频、直播等新式工具获客 , 然后出售自己的“服务” 。
他们教欠款人怎么对付催收 , 帮助他们和金融机构协商 , 怎么少还钱 , 或者不还钱 , 从而收取佣金 。
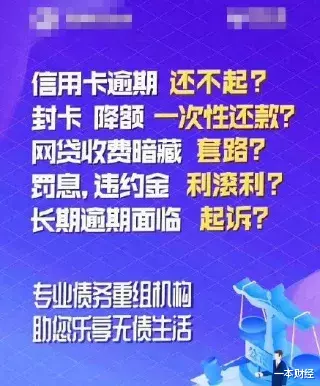
一家中介发在网上的债务重组广告
而他们收取的佣金并不低 , 一般是债务金额的10%以上 。
也就是说 , 如果他们帮你进行了10万元的债务协商 , 收费就是1万 。
推荐阅读






- |2020汽车零部件“双百强”诞生,中国企业规模化能力增强
- 一周酒讯|今年前五月规模以上企业酿酒总产量降幅近6%
- 减持股份|一周酒讯|今年前五月规模以上企业酿酒总产量降幅近6%
- 贵州茅台|一周酒讯|今年前五月规模以上企业酿酒总产量降幅近6%
- TechWeb|中芯国际A股最终确定发行价27.46元 发行规模超50亿
- 微贷网@揭秘微贷网创始人姚宏:出身低微的80后CEO,靠催收发家的浙商大佬
- 总额|公募基金2020“中考”之分红榜:红包总额超930亿 债基分红规模居首
- 红包|公募基金2020“中考”之分红榜:红包总额超930亿 债基分红规模居首
- 美国双航母前往南海军演■近年“最大规模演习”!美国双航母前往南海军演
- 南海|近年“最大规模演习”!美国双航母前往南海军演