
[两部门:物流企业仓储土地使用税优惠政策继续实施]两部门:物流企业仓储土地使用税优惠政策继续实施
中新网3月25日电 据国家税务总局网站消息 , 近日 , 财政部、税务总局发布关于继续实施物流企业大宗商品仓储设施用地城镇土地使用税优惠政策的公告 。公告称 , 自2020年1月1日起至2022年12月31日止 , 对物流企业自有(包括自用和出租)或承租的大宗商品仓储设施用地 , 减按所属土地等级适用税额标准的50%计征城镇土地使用税 。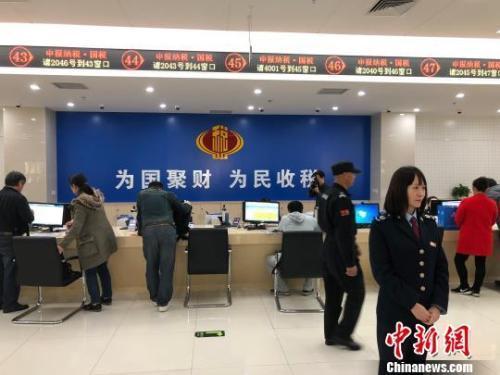
文章图片
资料图:办税大厅 。刘文曦 摄
公告提及 , 本公告所称物流企业 , 是指至少从事仓储或运输一种经营业务 , 为工农业生产、流通、进出口和居民生活提供仓储、配送等第三方物流服务 , 实行独立核算、独立承担民事责任 , 并在工商部门注册登记为物流、仓储或运输的专业物流企业 。
大宗商品仓储设施是指同一仓储设施占地面积在6000平方米及以上 , 且主要储存粮食、棉花、油料、糖料、蔬菜、水果、肉类、水产品、化肥、农药、种子、饲料等农产品和农业生产资料 , 煤炭、焦炭、矿砂、非金属矿产品、原油、成品油、化工原料、木材、橡胶、纸浆及纸制品、钢材、水泥、有色金属、建材、塑料、纺织原料等矿产品和工业原材料的仓储设施 。
仓储设施用地包括仓库库区内的各类仓房(含配送中心)、油罐(池)、货场、晒场(堆场)、罩棚等储存设施和铁路专用线、码头、道路、装卸搬运区域等物流作业配套设施的用地 。
公告指出 , 物流企业的办公、生活区用地及其他非直接用于大宗商品仓储的土地 , 不属于本公告规定的减税范围 , 应按规定征收城镇土地使用税 。
【[两部门:物流企业仓储土地使用税优惠政策继续实施]两部门:物流企业仓储土地使用税优惠政策继续实施】此外 , 公告印发之日前已缴纳的应予减征的税款 , 在纳税人以后应缴税款中抵减或者予以退还 。
公告称 , 纳税人享受本公告规定的减税政策 , 应按规定进行减免税申报 , 并将不动产权属证明、土地用途证明、租赁协议等资料留存备查 。
推荐阅读









- 【基本养老金】2020年继续统一调整企业和机关事业单位退休人员基本养老金
- #美洲华联社#现已无钱可用,小企业纾困贷款计划触及资金上限
- 【中国发展网】荆门高新区企业参与起草的物流快递包装塑料膜、袋国家标准颁布
- 『直播』打包推介、组织团购、直播带货……武汉帮企业加快拓展市场
- 【光速火箭】中国收购马达西奇失败,我们缺的不是航发制造企业,而是领军人才
- [荆门]荆门高新区企业参与起草的物流快递包装塑料膜、袋国家标准颁布
- #万州微视界#坚持房住不炒,GDP降6.8%国家提六稳六保全力保就业保企业
- 东莞南城发布@稳信心谋发展,南城外商协会:聆听企业心声
- 「琪琪娱乐说」口罩生产或迎来大败局!,口罩泡沫破灭了?“熔喷布之乡”企业面临停产
- #露露#索赔1.08亿!承德露露“矛头”指向企业元老,商标之争何时休?