「峰瑞资本」峰瑞资本李丰:直播电商能火多久?
专栏第 15 期 , 想和你一起探讨流量焦虑 , 以及流量背后的商业 。
围绕流量、电商 , 这些年诞生了很多热词 , 比如今年最火的直播电商、私域流量 。 在我看来 , 这些热词都是解决流量焦虑的方法论 。 回顾过去 8 年互联网流量的变迁简史 , 以及其背后长出来的商业 , 我发现了一些有意思的规律和事实 , 希望能与你交流分享 。
这篇文章中 , 我们将探讨:
- 三国杀:卡牌是否应该“界限突破”?且看这版「界闪电」设计如何
- 「周榜」9件最抢手美衣
- 「连麦两会」两位90后村支书隔空分享战“疫”中的乡村管理经验,共谋致富奔小康之路
- 「两会访谈」新冠疫情下的外贸企业突围之路
- 全国政协委员、佳都科技董事长兼CEO刘伟:资本市场可从三方面发力支持企业创新发展
- 天眼Soul关联公司发生工商变更,注册资本增幅为56.51%
- 「图解」半导体成当之无愧吸金王,2.8亿资金打板紫光国微
- 「威客电竞CSGO」ESL里约欧洲淘汰赛,Astralis 3比0碾压G2获冠军
- 最强神父!「圣水喷射攻击」净化信徒那颗邪恶的心
- 深夜美食之「红酒焗排骨」,熬最长的夜,吃最香的排骨
网红电商是个长久的商业模式吗?
媒体和流量的变化是如何影响电商的?
微博之于小米 , 微信公号之于知识付费 , 短视频之于美妆 , 流量与商业之间的关系是怎样的?为什么现在对 To C 企业来说最难的地方在于 , 即使挑对了品类 , 也得把产品、内容和广告变成一件事 , 并且要适合在占用户时间增长最快的媒体类型中展现?
巨头的隔阂 , 如何带来了有中国特色的流量生意?
希望能带来新的思考角度 。 欢迎在文末分享你的看法 。

----「峰瑞资本」峰瑞资本李丰:直播电商能火多久? //----[ http://www.caoding.cn]
----「峰瑞资本」峰瑞资本李丰:直播电商能火多久? //----[ http://www.caoding.cn]
/ 01 /
创业热词背后的流量焦虑
在创投行业 , 我们每天都要面对很多热词 , 以至于有时候你还来不及想清楚某个名词对自己有什么用 , 和自己有什么关联的时候 , 下一个词又出现了 。
从 2015 年到现在 , 出现过网红电商、新零售、无人零售、社交电商、小程序电商、社区团购、直播电商、短视频电商、会员电商等多个热门词汇 。
毫无疑问 , 每一波热词都会产生新的价值 , 能给创业公司提供流量机会或者创造新模式 。 但是 , 每一波热词的价值空间是不一样的 。 直白地讲 , 有些热词所带来的机会是阶段性的 。
最近很多 CEO 找我讨论「私域流量」 , 不管其背后的商业模式是怎样的 , 它肯定存在阶段性的红利 , 需要思考的是 , 它的天花板有多高 。 如果你回归到普通用户的视角 , 试想一下 , 作为一个普通人 , 在信息爆炸的今天 , 你愿意加入多少个品牌群 , 愿意订阅多少个纯品牌的公众号进行消费 。
所有这些热词都可以理解为解决流量问题的方法论 , 回归到商业本身 , 只有持续创造价值这一件事 。 具体到消费零售 , 它的模式非常简单且长期没有变过 , 即由各种供需关系和供应链效率这两类因素决定 。
/ 02 /
流量背后的统一规律:用户时间分配的转移
解决流量问题 , 先要意识到其背后的统一规律:当用户时间分配发生显著转移的时候 , 转移对象是有流量红利的 。 不管这个转移对象是聊天工具、微信公号 , 还是短视频、长视频、互动视频 , 又或者是电影、连续剧 。
这句话背后有一个简单普世但不好用的核心事实是 , 所有商业的唯一目的都是为了占用你的时间 。 关于人的总变量当中 , 唯一不能增加的就是每天 24 小时这个固定时间 。 举个例子 , 此刻你参加一场分享会 , 就不能去别的地方买东西 。
首先 , 一起来回顾过去 8 年「用户时间分配发生转移」的简史 , 以及其所带来的商业机遇 。
1)2011 年用户时间转移到微博
2010 年、2011 年 , 占用你最多时间的媒体端肯定是微博 。 你会发现周围所有人在各种场合 , 都拿着智能手机划拉微博信息流里面的 50 条信息 。 最早从微博里冒头的是大 V 和「十万个冷笑话」这类账号 。 原因是微博的展现形态很适合杀时间 , 能很好地承载短小的、新奇特、抖机灵的内容 。
对企业来讲 , 微博是一个极好的与用户做实时互动的短消息平台 。 把微博用得最好的公司可以说是小米 。 小米抓住了微博的红利期 , 刚出来的头两年 , 它频繁地在微博上通过短信息发布新品、提示软件更新 , 收集用户反馈 , 处理用户投诉等 , 简而言之 , 跟广义上的用户发生互动 。
江小白也从微博红利中获益 。 它品牌传播最好的部分就是酒瓶子和瓶身上的金句 , 与微博以图片和短文为主的传播形态以及微博当时创造出来的用户使用媒体的习惯是极其匹配的 。
后来 , 微博的效率逐渐变低 , 50 条里总有 30 条在讲同一件事 。 如果用户关注的人不多 , 刷几下、十几下之后就没有新内容可看了 。 当然 , 现在你看微博 , 看的可能不是当年的「十万个冷笑话」 , 而是看热点新闻和娱乐八卦 。 现在的微博 , 俨然是娱乐和热点新闻主阵地 。
2)2012 年、2013 年转移到朋友圈和公众号
2012 年 4 月 , 微信推出朋友圈 。 刚开始朋友圈的效率比微博高 , 你觉得发现了一块宝藏 , 把越来越多的时间花在刷朋友圈上 。 很快 , 朋友圈和微博面临同样的挑战:内容同质化严重 , 效率变低 。
过了 4 个月 , 你刚感觉朋友圈营养不够、效率不高的时候 , 微信推出了微信公众号 。 掌握各种知识、能写文章的人 , 全都迎面朝你涌过来 , 要给你写东西 , 你激动万分 。
尤其在 2014 年到 2015 年初 , 你一定订阅了非常多的微信公众号 , 当然 , 现在你可能取关了很多 , 只保留了少数 。
现在 , 我们订阅的内容基本上包括这几类:你喜欢/关注的某些专业领域中你认可的内容、一些可信来源的微信公号的内容、一些深度报道类长文章、能和你的精神诉求产生共鸣的内容 。
可以说 , 微信公号这波红利基本已经到头了 。 用户转移到微信朋友圈和公众号的时候 , 谁赚到了商业化流量的钱?又是谁持续下去 , 到今天仍然在繁荣?
在公众号发展过程中 , 出现了一个最适合公众号长文章内容的新行业 , 那就是知识付费 。
在微信公众号刚起步段子内容大行其道时 , 罗振宇的「罗辑思维」用 60 秒的心灵鸡汤语音 , 从段子类内容中脱颖而出 。 毕竟用户不会只想看段子 。
罗振宇的可贵之处在于 , 他没有止步于同一种内容形态或同一种内容深度 , 迅速捕捉到了用户下一个阶段的需求 。 继语音内容之后 , 「罗辑思维」推出了系统性介绍图书的内容 , 后来又做了得到 app , 推出系统性的线上专栏课程 , 现在又延展到线下的「得到大学」 。 它在内容上的迭代完美对应了上两轮媒体形态的演变和用户需求的变化 。
可以说 , 每一次的媒体变化几乎都是以段子内容开始 , 以系统化的泛知识传播(教育)收尾 。
3)2018 年转移到短视频
从 2018 年开始 , 用户又把时间大量分配到短视频上 , 关注了很多搞笑娱乐账号与小哥哥小姐姐们发布的视频 。
彩妆起来了 。 它赶上了化妆这个需求年轻化、大众化的过程 , 也凑巧赶上了短视频时代 。 短视频是最利于展现彩妆产品的方式 。 你只需要几十秒甚至几秒 , 就能对比妆前妆后的样子 , 甚至对比左脸带妆右脸不带妆的效果 。 作为结果 , 品牌很容易就能把广告内容和销售变成一件事 。 直白地说 , 这就像在抖音里加了购物车一样 。
不只彩妆 , 在抖音等短视频里找到了最利于展现产品的消费公司很多 。 以峰瑞投了 Pre-A 轮并持续跟进两轮的三顿半咖啡为例 。 今年双 11 , 三顿半已经超过雀巢咖啡 , 成为首个登顶天猫双 11 咖啡榜首的国货品牌了 。 (更多关于咖啡行业的详细分析 , 详见《热闹背后的品类逻辑——以咖啡行业投资为例》)
三顿半改善了咖啡制造工艺 , 使得咖啡粉的可溶性增加了很多 , 能轻松地溶在热水、冰水、牛奶等各种液体里 , 几秒还原一杯好喝的咖啡 。 此外 , 它的迷你乐高式咖啡杯包装 , 也让人眼前一亮 。 不论是它的冲调过程还是包装 , 都容易形象化 , 易于通过短视频来充分表达 , 所以易于传播 。 (看得见的营销背后 , 三顿半的核心竞争力依然在供应链 , 以后我们会推出文章专门为你拆解 。 )
视觉吸引力的视角很重要 。 它也能解释为什么淘宝刚起步时 , 卖得最好的品类是服装 , 因为服装是最适合用文字、图片解释和展现的产品 。
作为结论 , 对 To C 企业而言 , 最难的一件事在于 , 即使挑对了品类 , 仍然需要把产品、内容和广告变成一件事 , 并且让它适合在占用户时间增长最快的媒体中展现 。
毫无疑问 , 在短视频平台 , 最后用户的消费形态不会停留在小哥哥、小姐姐这类内容上 。 那么 , 想和大家探讨一个问题:短视频在未来有哪些可能性?能长出哪些类型的商业?
我看到的一个可能性是 , 正如在微信公号的红利期 , 出现了罗辑思维(后来的得到)这种跟着用户需求和行为迁移而变化的内容公司 , 理论上短视频时代也会出现符合短视频传播形态的泛教育类公司 。 因为几乎每一次的媒体变化都会带来泛知识和泛教育的机会 。 如果这类公司能赋予产品泛娱乐化或者游戏化、互动化的特性 , 就更妙了 。 当然 , 这只是一种可能性 。
4)转移到国产剧、国产电影
虽然现在文娱投资挺冷的 , 大家也说明星的日子不好过 , 但是近几年有一个小趋势:用户花在国产剧和国产电影上的时间和钱都在变多 。
具体而言 , 以前几乎只看美剧韩剧的年轻用户 , 从 2014 年、2015 年开始 , 花更多时间看国产剧 。 除了电视剧 , 大家对国产电影的认可度也越来越高 。 大概从 2017 年底、2018 年开始 , 国产电影占用户看电影的花销显著升高 。 今年 , 可能用户在影院看的电影差不多一半多都是国产的 , 这在三四年前几乎很难想象 。
援引文娱大数据提供商艺恩咨询的数据 , 截至 2019 年 12 月 6 日 17 时 , 中国内地电影票房过亿影片 80 部 , 其中国产影片 41 部 , 占比超 50%;过十亿的 15 部 , 国产占 10 部 , 占比更是达到了 67% 。 此外 , 今年票房排名前五位的影片中 , 有 4 部是国产片 。
当用户的时间更多地投入到国产剧、国产电影上时 , 这里头也是有流量红利的 。 三只松鼠就「占」到了便宜 。 2016 年 , 用户的时间刚刚往国产剧上转 , 国产剧的商业价值还没有被充分兑现 , 三只松鼠就在《欢乐颂》等爆款剧中做广告植入 , 起初成本是几十万块加每天给剧组提供一箱零食 。 (关于三只松鼠所抓住的其他中国式机遇 , 详见《李丰专栏14:为什么要感谢中国制造业?》)
后来 , 广告商们都蜂拥去国产剧中做植入 , 植入一多 , 用户对植入的广告免疫了 , 并且广告价格水涨船高 , 早已涨到没有什么红利了 。
总结而言 , 研究流量红利需要关注如下三个方面:
第一:用户时间分配的转移 。
从用户时间分配的转移上 , 你能 100% 看到流量的变化 。 2011 年 , 你开始把时间从 App 转移到微博 , 后来你把更多的时间花在微信朋友圈、微信公号上 。 一年前 , 你的很多时间又被用在看短视频上 。
第二:新的媒介平台的商业化 。
用户的时间发生大规模转移之后 , 就意味着用户所使用的媒介形态发生了显著变化 。 然而 , 通常在用户的时间最快转移的阶段 , 反而是新的媒介平台商业化不好的时候 。 因为它还处在增长阶段 , 平台需要做大量的尝试 , 才能将迁移过来的用户时间变现 。 这个时候 , 谁先进去利用用户时间分配的转移来做变现并且做得适合传播 , 谁的机会就大 。
第三:适应新媒介的品类和服务 。
某一类流量发展到瓶颈期后 , 最适合这种媒介传播的商品和服务会有变现的机会 , 这些商品和服务往往是以前没有被很好解决过的品类 。 比如 , 在短视频时代已经被验证的美妆 。
/ 03 /
如何判断一个热词的商业价值大小?
以「网红电商」为例
中国的网红电商兴起于 2014 年前后 , 那时网红电商 100% 是用户时间分配转移的红利 。 在微博上 , 用户除了「十万个冷笑话」之外 , 终于刷到一些跟自己感兴趣的生活方式、生活品质相关的意见领袖(KOL) , 非常开心 。
彼时 , 网红电商发展的基础设施也开始成熟 。 2013 年 4 月 , 阿里入股微博之后 , 微博连接电商的效率高了很多 。 在此之前 , KOL 们卖货卖得很痛苦 , 他们在微博发布内容之后 , 还得让用户主动搜索淘宝店铺 , 这个过程会导致很多的用户流失 。
问题是 , 如果永远有阶段性的流量红利 , 为什么网红直连了电商 , 让整个链路效率变高之后 , 「网红电商」这个著名的商业模式没有导致非常多的如涵「网红电商第一股」上市 , 也没有创造出几十个「什么值得买」?
这个问题背后其实是另一个问题:网红电商这个热词的商业价值有多大 , 如何判断它的商业价值大小?
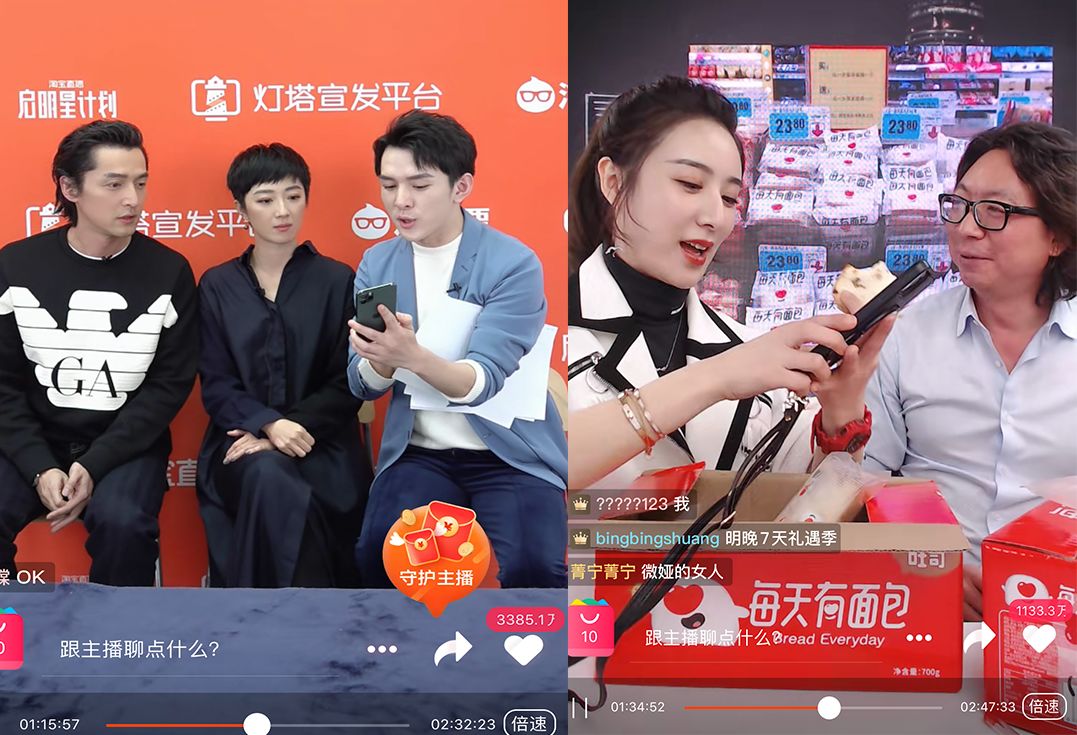
早期 , 张大奕等头部网红主要售卖自有品牌 。 现在的网红电商更像是广告商或者说直播电商 , 想想时下最火的李佳琦和薇娅 。 网红电商早期和当下的主要区别在于 , 早期是网红在卖自己的产品 , 现在更多的是网红帮用户发现好东西和新品牌 。
与早期的电视购物相比 , 被移动互联网加持的直播电商有更大的想象空间 。 互联网视频的发展在某种程度上为这种想象空间提供了佐证 。 早前 Netflix 做光盘租赁业务时 , 只能触达美国本土的用户 。 转型流媒体业务之后 , Netflix 开始触达全球用户 , 营收大涨;其中 , 亚太地区成为 Netflix 过去三年所有地区中会员人数和收入增长最多的地区 。
然而 , 电视购物在激烈竞争很多年之后 , 才沉淀出那些适合电视购物的品类和人群 。
从常识类推 , 最终并非所有品类都适合通过直播的形态来展现 , 也只会有小部分人依靠短视频时代的「精品购物指南」来买东西 。
因为 , 消费者在不断成熟 , 他们一定会从什么都不懂 , 到买大家或信任的人觉得好的东西 , 再到买自己认为好的东西 。 没有人会永远停留在第一或第二个阶段 。 打个比方 , 在我们都买了几十件甚至几百件衣服之后 , 还会跟着各种 KOL 来选购衣服的人只会是少数 。
从这个角度看 , 背靠微信平台的社交电商、小程序电商会遇到跟直播电商相似的挑战 。 每一波新流量里 , 能容纳的偏中间业务和导购业务的公司数量和规模都是有限的 。 破局的关键是 , 要么变成真正意义上的电商 , 要么为用户提供更大、更长期的价值 。 一个有意思的事实是 , 不久前 , 主业「带货」的李佳琦也对外透露要创立个人品牌 。
中国的消费升级的历程还短 , 美国走完了两圈消费升级 。 用户被教育过两轮之后 , 他们在大部分情况下知道自己要什么 。 美国现在产生媒介流量的 KOL 们 , 绝大部分是售卖自有品牌 , 而不是带货商 。 比如 Rihanna 的 Fenty Beauty 和 Kylie Jenner 的 Kylie Cosmetics.(更多关于中国消费升级的见解 , 详见《李翔×李丰:2亿新增城镇人口的消费觉醒 , 谁来“收割”?》)
为什么李佳琦卖不动不粘锅?说明中国用户开始变成熟了 , 用户相信他对化妆品很了解 , 认可他是洞悉女生心理的 , 但很难相信他是懂锅的专家或者很懂做菜 。
用户界定他的专业程度、专业特性就在美妆方向上 。 李佳琦=口红=美妆≠不粘锅
现在国内的网红电商、直播电商更多是在媒介业务层面推荐商品 , 它的效率变高 , 是因为直连了电商这个数据化方式 。 这是不可忽视的时代因素 。
残酷的现实是 , 所有媒体流量的变化与用户时间分配的变化都是暂时的 。
如果你周围 10 个人中有 8 个人都在讲某一个词 , 说明这个词已经被广告商们虎视眈眈地注意到了 , 你应该去发现下一个还没有被广义讨论、有价值洼地的词汇 。 正如 Peter Thiel 之前的忠告:「你之所以要对这些热门词汇保持警惕 , 是因为热门词是秘密的对立面 , 是所有人都明白的东西 。 」
/ 04 /
中国特色的流量生意
中国的流量生意大戏里 , 少不了商业巨头浓墨重彩的戏份 。 在中国 , 通常变现效率高的平台与流量平台之间 , 一直有隔阂 。 比如 , 百度不让淘宝抓取图片和价格信息 , 同理阿里也不让百度这么干 。 微博刚出来时 , 不允许淘宝放商品链接 。 微信和淘宝、微信和头条之间也有各种互不允许 , 因此也没少掐架 。
国外没有这样的事 。 Facebook 没有不让 Amazon 做广告 , Amazon 也没有禁止 Google 调取自己的产品链接 。
国内商业巨头之间的不通和隔阂 , 带来了一类具有中国特色的流量生意 。
2011 年 , 微博快速崛起 , 成为近半数的网民获取信息的重要渠道 。 2012 年春节后 , 两家做流量生意的公司数据一路飙升 , 增长曲线几乎一模一样 , 迅速开始融资 。 它们做图片电商生意 , 把微博的流量导进自己的电商平台 , 通过图片再把流量分发回淘宝 。
2012 年底 , 腾讯投资了其中一家公司 。 2013 年上半年 , 阿里入股微博 , 微博直接能链接到淘宝 , 它们之间的隔阂消除了 。 那时 , 很多用户转移到微信 , 微博的流量已经趋平 , 依托微博向淘宝导流 , 效率不高了 。
于是 , 这两家公司开始转向另外一个开放的、巨大的流量洼地 QQ空间 。 它们在相当长一段时间里是 QQ空间广告商的前两名 。
2013 年 8 月 , 淘宝推出了严厉的封杀政策 , 切断了这两家公司带来的广告流量 , 它们只好各自转做电商 。 从导流到做电商 , 是个跨度很大的事情 。 两家公司的转型很不容易 , 在 2016 年合并成了一家 , 两年之后它们上市了 。
这两家公司是蘑菇街和美丽说 。
合并之前 , 它们的起起伏伏都与流量平台和变现平台之间的隔阂有关 。 它们的启动是因为微博和淘宝不互通 。 微博和淘宝连接之后 , 它们又利用淘宝和腾讯之间不能互通 , 找到了 QQ空间 。
合并之后 , 蘑菇街和美丽说的挑战并不是能不能一起做生意 , 而是如何让用户相信它们跟淘宝相比有更大的优势 。
历史在一遍一遍地重演 , 巨头之间的阻隔作为中国商业的典型现象会长期存在 。 微博和淘宝曾经有比较小规模的阻隔 , QQ空间和淘宝之间有中等规模的隔阂 , 微信和淘宝之间的豁口可以视为鸿沟 , 因为这两个商业体都是庞然大物 。
巨头之间的隔阂是创业者可以利用的阶段性机会 。 依托微信生态的社群电商、小程序电商这些流量方法 , 很大程度上是因为淘宝不能接入微信平台造成的 。 拼多多也是利用了这个鸿沟 , 通过在微信中布局社交电商而崛起 。
但是 , 现实中存在两种打破巨头之间隔阂的可能性:一种是巨头们自己破冰建桥;另一种是用户认知成熟了 , 把沟壑填满 。 一旦这两种可能性出现之后 , 创业者所依赖的模式就会在规模和持续性上遇到挑战 。
所以 , 利用巨头之间的隔阂起步的商业模式 , 需要尽早把商业的主轴转到更长期的用户价值创造上 。 而解决用户价值问题的关键 , 与中国宏观市场的发展状况有关 , 也与全链条的供应链效率提升有关 。 我会在接下来几期的专栏里和你分享相关的思考 。
本篇总结
1 所有商业的唯一目的都是为了占用用户的时间 。 当用户时间分配发生显著转移的时候 , 转移对象是有流量红利的 。
2 消费者在不断成熟 , 他们一定会从什么都不懂 , 到买大家或信任的人觉得好的东西 , 再到买自己认为好的东西 。
3 如果你周围 10 个人中有 8 个人都在讲某一个词 , 说明这个词已经被广告商们虎视眈眈地注意到了 , 你应该去发现下一个还没有被广义讨论、有价值洼地的词汇 。
4 网红电商、新零售、无人零售等热词都可以理解为解决流量问题的方法论 , 回归到商业本身 , 只有持续创造价值这一件事 。 持续创造价值的关键 , 与中国宏观市场的发展状况有关 , 也与全链条的供应链效率提升有关 。
今日思考
短视频在未来有哪些可能性?能长出哪些类型的商业?
欢迎在文末留言 , 分享你的见解 。
(欢迎阅读、转发、点好看 。 如需转载 , 请回复 “转载” 了解转载规则 , 并联系峰小瑞[ID:freesfund]获得授权 。 版权归峰瑞资本所有 。 )
----「峰瑞资本」峰瑞资本李丰:直播电商能火多久? //----[ http://www.caoding.cn]
▲ 李丰专栏 | 为什么要感谢中国制造业?
▲ 刘润对话李丰:中国经济正在触底反弹 , 充满机遇
▲ 李翔x李丰:2亿新增城镇人口的消费觉醒 , 谁来「收割」?
▲ 李翔x李丰:把情绪拿掉 , 2019年的中国长什么样?
▲ 李丰专栏|中国正处于最难得的历史时机
▲ 李丰专栏|中国新零售终局猜想
▲ 李丰专栏|新零售的中间道路
▲ 李丰专栏 | 新零售的本质 , 就这10个字
----「峰瑞资本」峰瑞资本李丰:直播电商能火多久? //----[ http://www.caoding.cn]