
证券时报:万亿白酒板块迎定心丸!消费税立法征意,白酒税率不变,国务院可调整税率、实施消费税改革试点
证券时报:万亿白酒板块迎定心丸!消费税立法征意,白酒税率不变,国务院可调整税率、实施消费税改革试点。
备受关注的消费税法征求意见稿终于出炉了 , 而白酒股的投资者们则吃了一颗定心丸 。
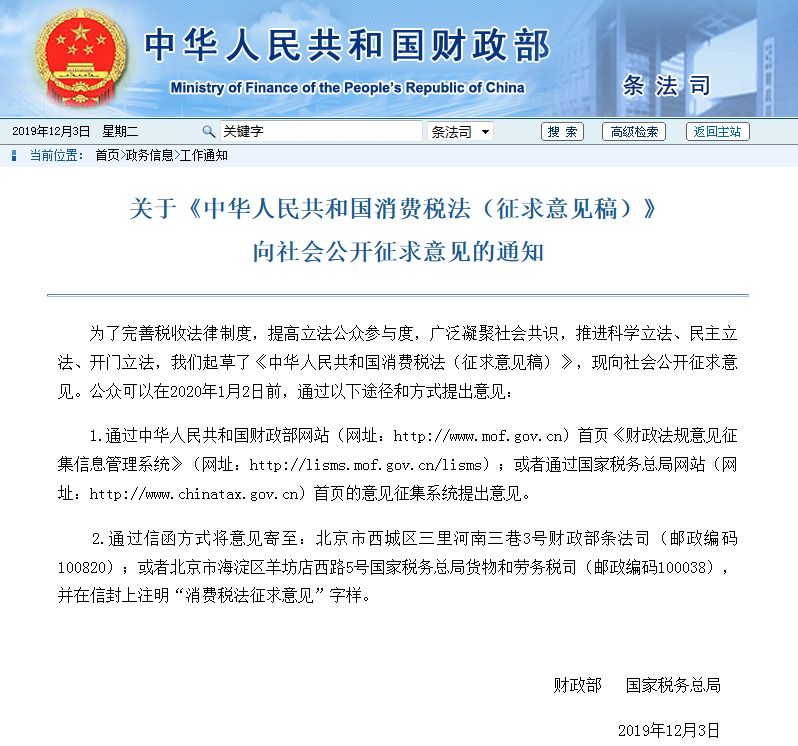
12月3日 , 财政部发布《中华人民共和国消费税法(征求意见稿)》(简称《征求意见稿》)并公开征求意见 。
值得注意的是 , 市场关心的白酒税率并未调整 , 也没有纳入后移征收改革试点 , 仍然延续之前在生产(进口)环节征税的政策 , 税率为20%加0.5元/500克(或者500毫升) 。
总体来看 , 《征求意见稿》延续了消费税基本制度框架 , 保持了现行税制框架和税负水平总体不变 。 同时 , 将已实施的消费税改革和政策调整内容体现在法律草案中 , 对不适应经济社会发展和改革要求的内容 , 作出适当调整和完善 , 将《中华人民共和国消费税暂行条例》(简称《条例》)上升为法律 。
接受证券时报采访人员采访的业内人士表示 , 《征求意见稿》有助于落实税收法定原则 , 推进现代税制建设阶段 。 同时 , 加入“依法授权国务院组织开展相关试点”内容也可以推动下一步消费税改革 , 在调节中央与地方收入分配、引导地方优化营商环境、促进消费结构升级等方面均具有积极意义 , 有助于建立健全我国现代税收制度 。
白酒并未加税 税负总体不变
消费税是对特定消费品和特定消费行为征收的一种流转税 。 在实践中 , 消费税的征税对象具有较强的选择性 , 往往集中于特定消费品和特定消费行为 , 因而消费税能够成为国家引导消费行为、调节消费结构 , 进而促进产业转型升级的重要政策工具 。
证券时报:万亿白酒板块迎定心丸!消费税立法征意,白酒税率不变,国务院可调整税率、实施消费税改革试点。从目前消费税15个税目来看 , 征税的商品主要是影响人类健康及生态环境的商品、奢侈品、不可再生资源、高污染高能耗产品等 。
据了解 , 消费税改革之初主要是调整消费税征收范围以及税率 。 比如消费税征税范围有增有减 , 酒精、小排量摩托车、普通化妆品等不再征收消费税 , 电池、涂料等高污染产品纳入消费税征收范围 。 消费税税率调整方面 , 2014年以来成品油消费税税率三次上调 , 2015年烟草消费税税率大幅提高 , 2016年对超豪华小汽车加征10%消费税等 。 而今年消费税改革将调整征收环节和收入归属 , 改革进入攻坚期 。 近日 , 国务院印发的《实施更大规模减税降费后调整中央与地方收入划分改革推进方案》称 , 按照健全地方税体系改革要求 , 在征管可控的前提下 , 将部分在生产(进口)环节征收的现行消费税品目逐步后移至批发或零售环节征收 。
此前有专家预计 , 随着贵重首饰和珠宝玉石等征管环节后移后 , 未来有可能将烟、酒等纳入消费税征收环节后移范围 , 不过 , 消费税征收后移对烟、车、油影响不大 , 但将对白酒行业产生深远影响 。
11月29日 , 有媒体报道称 , “从消息人士处获悉 , 消费税法征求意见稿或将于年底前公布 , 完成既有工作安排” 。 正是这条消息引发了酿酒板块的大跌 , 酿酒行业当日领跌大盘 , 跌幅为1.53% 。 其中 , 贵州茅台大跌3.98% , 报1129.00元 , 成交金额93.4亿元 , 较历史最高价1241.61元时市值蒸发了1414.38亿元 。 同时 , 山西汾酒、古井贡酒等跌幅靠前 。
而在本次《消费税法(征求意见稿)》发布之前 , 整个白酒板块出现了较大幅度的调整 。 据证券时报·数据宝统计显示 , 近10个交易日白酒板块累计下跌约7% , 白酒公司A股市值也由此前的超2.5万亿元降至最新的2.48万亿元 , 期间合计蒸发1940亿元 。 行业龙头贵州茅台市值蒸发市值1436亿元 , 五粮液A股市值蒸发290亿元 , 山西汾酒、泸州老窖、顺鑫农业、迎驾贡酒、今世缘等A股市值蒸发逾10亿元 。
不过 , 从《征求意见稿》来看 , 市场关心的白酒税率并未调整 , 也没有纳入后移征收改革试点 , 仍然延续之前在生产(进口)环节征税的政策 , 税率为20%加0.5元/500克(或者500毫升) 。
此外 , 根据《征求意见稿》税目税率表 , 卷烟除了在生产(进口)环节征税外 , 在批发环节征税 , 税率为11%加0.005元/支;雪茄烟生产(进口)环节征税 , 税率为36%;高档化妆品在生产(进口)环节征税15%;金银首饰、铂金首饰和钻石及钻石饰品在零售环节征税 , 税率为5%;超豪华小汽车除了在生产(进口)环节征税外 , 在零售环节征税税率为10% 。
北京国家会计学院财税政策与应用研究所所长李旭红接受证券时报采访人员采访时表示 , 《征求意见稿》基本延续消费税基本制度框架 , 保持了现行税制框架和税负水平总体不变 。 主要根据征收环节变化 , 统一调整纳税人范围表述;结合改革成果 , 补充和完善税目税率表 。
国务院可实施消费税改革试点
据了解 , 《征求意见稿》保持了现行税制框架和税负水平总体不变 , 同时 , 将已实施的消费税改革和政策调整内容体现在法律草案中 , 对不适应经济社会发展和改革要求的内容 , 作出适当调整和完善 , 将《中华人民共和国消费税暂行条例》(简称《条例》)上升为法律 。 此外 , 《征求意见稿》还设置了对消费税税率的授权条款 , 根据消费税调控特点 , 授权国务院调整税率 。
李旭红对证券时报采访人员表示 , 《征求意见稿》基本延续消费税基本制度框架 , 保持了现行税制框架和税负水平总体不变 。 主要根据征收环节变化 , 统一调整纳税人范围表述;结合改革成果 , 补充和完善税目税率表 。 但根据消费税改革需要 , 在消费税法中设置衔接性条款 。 设置了对消费税税率的授权条款 , 同时按照党中央、国务院关于健全地方税体系、中央与地方收入划分改革的有关要求 , 考虑到在消费税立法后仍将持续改革工作 , 因此依法授权国务院组织开展相关试点 , 增加了实施消费税改革试点的表述 , 并授权国务院规定具体实施办法 , 即“国务院可以实施消费税改革试点 , 调整消费税的税目、税率和征收环节 , 试点方案报全国人民代表大会常务委员会备案” 。
李旭红认为 , 消费税是对特定消费品和特定消费行为征收的一种流转税 。 在实践中 , 消费税能够成为国家引导消费行为、调节消费结构 , 进而促进产业转型升级的重要政策工具 。 《征求意见稿》有助于落实税收法定原则 , 推进现代税制建设阶段 。 同时 , 加入“依法授权国务院组织开展相关试点”内容也可以推动下一步消费税改革 , 在调节中央与地方收入分配、引导地方优化营商环境、促进消费结构升级等方面均具有积极意义 , 有助于建立健全我国现代税收制度 。
推荐阅读





- 解读预算报告:2020年预计为企业新增减负超2.5万亿元
- 旅游企业自救有了意外收获,卖土特产竟卖出万亿元市场
- 航母从3亿涨到20亿,他带了50斤白酒,花2000万把航母带回了中国
- 赤字率两个“1万亿元”,有何特殊深意?
- 两个1万亿,直达市县、惠企利民!
- 美国对上万亿债务赖账咋办?我国将反击,直击美国软肋
- 16万亿或正从美国撤离,美联储印出的骗局或被揭开,中国人提前抛售
- 两个“1万亿元”,有何特殊深意?
- 白酒爱好者饮酒派系鉴别,看看你属于哪个派系?
- 美联储正式投降?13国从美运回黄金,中国持万亿美债掌主动权!