
「虎嗅网」这个卖矿机的,不可以常理度之
----「虎嗅网」这个卖矿机的 , 不可以常理度之 //----[ http://www.caoding.cn]
2019年11月5日(美东时间) , 嘉楠耘智(Canaan)再次更新的招股文件 。 因F-1表格“最大募集金额”一栏不能空缺 , 嘉楠耘智填的是4亿美元 。 实际募集金额可能比这个数字少 。 比如36氪填1亿美元 , 最终募集不到2500万美元 。
嘉楠耘智是全球第二大矿机供应商 , 固守纯技术路线 。 矿机出货量排名第一的比特大陆 , 走的是“技、工、贸”之路 , 既卖矿机又挖矿、运营矿池 , 还囤币、炒币 , “捞金”能力远胜嘉楠耘智 。
比特大陆在“分叉大战”伤到元气 , 又陷于严重内斗 , “矿机第一股”的桂冠大概率将被嘉楠耘智夺走 。 嘉楠耘智采取AB股权架构 , 创始人张楠赓持有74%投票权 , 可有效防止”宫斗” 。
红极一时
在嘉楠耘智发布ASIC区块链计算设备前 , 矿工挖矿先后经历CPU、FPGA、GPU三个世代 。
在比特币诞生之初“肉多狼少” , 对于算力的要求极低 。 人们自然而然用手头的PC来“挖矿” , 算力来自CPU(中央处理器) 。
“挖矿”包含大量并行计算 , GPU(图形处理器)有着高吞吐量和高并行处理能力 , “挖矿”效率比CPU高几个量级 。 GPU矿机问世后 , CPU很快退出舞台 。
GPU也只是客串 , 因为它是为图形处理设计的 , 内置的诸多硬件对“挖矿”毫无用处而且非常耗电 。 FPGA(现场可编程门阵列)的活跃期与GPU相近 , 随着ASIC的出现 , 两者先后退出舞台 。
ASIC( 应用型专用集成电路)是为了某种特定的需求而专门定制的芯片 , 例如专用音频处理芯片、视频处理芯片、专用AI芯片等 。
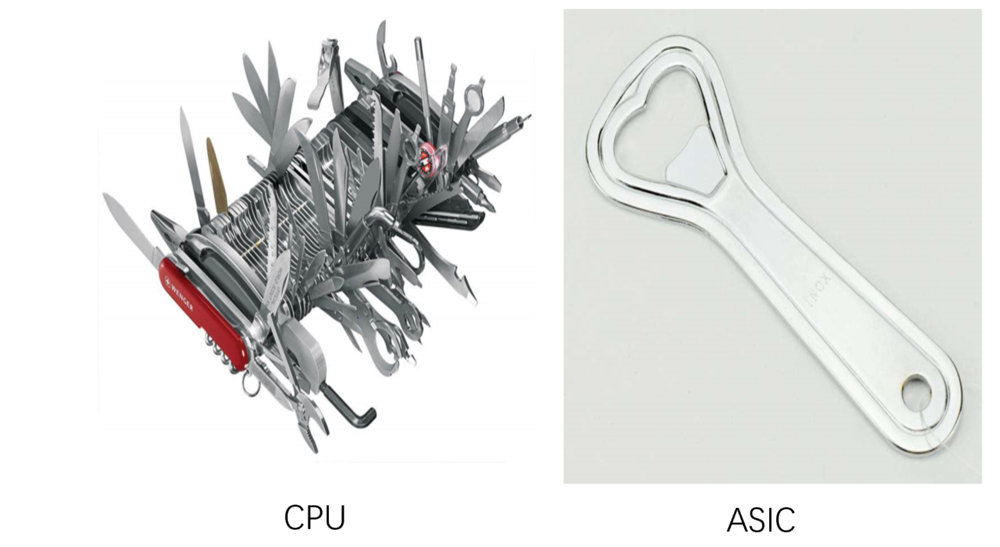
CPU具有强大的综合处理能力 , 是能够满足多种复杂需求的全能选手 。 ASIC为专一目的设计 , 无法完成其它工作 。
CPU好比瑞士军刀 , ASIC好比简易开瓶器 。 瑞士军刀功能强大 , 但又贵、又重、又复杂 。 如果只用来开啤酒 , 效率远不如开瓶器 。
----「虎嗅网」这个卖矿机的 , 不可以常理度之 //----[ http://www.caoding.cn]
随着“挖矿”所需的算力越来越高 , 电费成为最大的成本 。 低功耗的ASIC矿机成为绝对主流 , 而且“矿山”一定要位于电价超低的地区 。
根据目前比特币的流通价格及其对算力的要求 , 即使采用ASIC矿机 , 如果电价高于0.2元/度则无利可图 。 电价低到那个程度的地方 , 都属经济欠发达地区 。 风能、太阳能或水电资源丰富 , 本地用电量趋近于零 , 发出来的电又因种种原因“上网”不畅 , 拿来挖矿也算“废物利用” 。
嘉楠耘智于2013年4月在北京注册 。 2012年9月 , 公司尚未成立 , 就发布了全球首台ASIC区块链计算设备(采用110nm芯片)“阿瓦隆”并开始预售 , 价格9300元/台 。 所谓预售其实就是产品众筹 , 而且条款很奇葩 , 如研发未必成功、成功未必量产、量产未必发货……
2013年4月阿瓦隆开始发货 。 由于挖矿效率比GPU矿机高出上百倍 , 曾经一机难求 , 价格被炒到20多万一台 。
阿瓦隆矿机的问世 , 标志着区块链行业进入ASIC时代 , 也意味着中国公司在区块链底层技术自主创新走在世界前列 。
其后5年间 , 嘉楠耘智先后研发并量产了28nm、16nm芯片 , 成为区块链重复计算领域的顶级玩家 。
2018年8月 , 嘉楠耘智抢在比特大陆前发布全球首个7nm ASIC芯片及基于该芯片的矿机——阿瓦隆9(Avalon 9) 。 7nm芯片达到业内最高算力密度 , 意味着更低的成本和更低的功耗 。
据悉采用7nm芯片的阿瓦隆A9 , 最大算力可达20TH/s 。 而目前市面主流产品多采用16nm制程 , 算力在15TH/s以内 , 例如比特大陆的蚂蚁矿机S9i算力为14TH/s 。
2017年、2018年和2019年前三季度 , 嘉楠耘智累计量产ASIC芯片超过1.5亿颗 。
为何急于上市
上市意味着与投资者分享收益以换取融资 。 根据啄食顺序理论(The Pecking order Theory) , 内源融资(即经营活动产生的现金流)是首选融资方式 , 而股权融资“最贵”、“最差” , 排在末位 。
矿机头部玩家本已赚到第一桶金 , 按理说没必要为募集资金上市、把相当一部分收益拿出来与投资者分享 。 实际情况却是 , 排名靠前的比特大陆、嘉楠耘智、亿邦国际都是上市“积极分子” , 而且是屡败屡战 。
以嘉楠耘智为例 , 2016年试图借壳A股创业板公司、2017年8月申请新三板、2018年5月申请香港主板均告失败 。 此次在美国提交招股文件是第四次尝试 。
矿机厂商热衷于上市的根本原因是清楚地意识到“青春饭”吃不了多久 , 必须为转型早做准备 。
首先 , 比特币价格大起大落 , 与之密切相关的矿机、矿池、交易平台生意“靠天吃饭” , 缺乏安全感 。 2017年末比特币价格一度逼近2万美元 , 一年后跌破4000美元 。 矿机的价格随比特币被动沉浮 , 但“币火时矿机涨幅跟不上 , 币衰时矿机卖不动” 。 古语讲“君子不处下流” , 矿机是加密数字币生态中的“硬核” , 却在价值链中处于最不利的“下流”位置 。
其次 , 比特币总量设计有上限 , 且生产整个每4年会减少一半 , 挖矿成本不可避免地提升 。 假如2020年比特币再次冲高到2万美元 , 挖矿成本却比2017年高好几倍 。 这样下去挖矿终将无利可图 , 矿机、矿池的生意难以为继 。 “后挖矿”时代的主流是炒币 , 而不是“挖矿” 。
最后 , 无论怎样拔高 , 比特币的本质是一场游戏 。 网络游戏要长久地玩下去 , 先决条件之一是新旧玩家间的均衡 。 假如新玩家只有被按在地上摩擦的“戏份”完全没有还手之力 , 就会丧失充值热情 。 失去新玩家支撑 , 生态将逐渐“枯萎” , 老玩家兴趣索然 。 最终游戏被新老玩家共同抛弃 。
比特币老玩家动辄持有数万、数十万存货 , 成本甚至只有几美分 , 新玩家不论是辛辛苦苦挖矿还是花上万美元买币 , 与老玩家没有均衡可言 , 根本是拿真金白银的法币给老玩家抬桥子 。 唯一的指望是有“更新的新人”来抬桥子 。
挖矿、炒币终究是一场游戏一场梦 , 大陆、香港交易所对矿机厂商说不 , 根本原因是对其业务的可持续性不予认可 。
真到那一天 , 矿机厂商的技术积累是否毫无价值?当然不是 。
首先 , 在ASIC芯片领域 , 中国公司有机会“弯道超车” 。 同样是芯片 , ASIC和CPU的设计难度不在同一个级别 。 嘉楠耘智是国内第一家能够设计并量产7nm ASIC芯片的厂家 。 但离设计量产7nm CPU还差得远 , 目前中国只有华为真正做到 , 但华为每年研发费用超过1000亿(2018年为1015亿) 。
其次 , ASIC芯片的应用前景无限广阔 。 未来所有家用电器 , 甚至本山大叔说的“家用电器”——手电筒 , 都可以装芯片 , 但必然是ASIC芯片、不可能装CPU 。
最后 , 区块链技术是继蒸汽机、电力、信息和互联网科技之后 , 最有潜力触发颠覆性革命的核心技术(麦肯锡观点) 。 区块链的核心机制是“去中心化” , 要实现这个构想必须要让提供算力的节点“有利可图” , 虚拟货币作为区块链分布式计算的奖励机制 , 是不可或缺的一环 。
嘉楠耘智等ASIC芯片研发机构 , 把高性能、低功耗做到极致 , 在区块链、物联网、人工智能领域将大有可为 。 好比顶级汽车厂商会烧钱组建F1车队 , 目的是把发动机、变速器、底盘技术做到极致后逐步应用到量产车型 。
ASIC芯片领域早已百花齐放 , 连格力“董阿姨”都要搞芯片 。 格力搞的肯定是空调专用芯片 , 理论上可行 。 但性能、功耗肯定逊于参加了N多年“F1方程式”赛事的矿机厂 。
上面说的都是可能性 , 转型的矿机厂商要吃到“万物有芯片”的大蛋糕肯定要费一番周折 。 趁着矿机、矿池生意还能赚钱谋求上市 , 打通持续融资渠道是非常重要的一步棋 。
如果美国资本市场能够包容嘉楠耘智 , 那么比特大陆、亿邦国际来到纳斯达克的日子就不远了 。
不可以常理度之
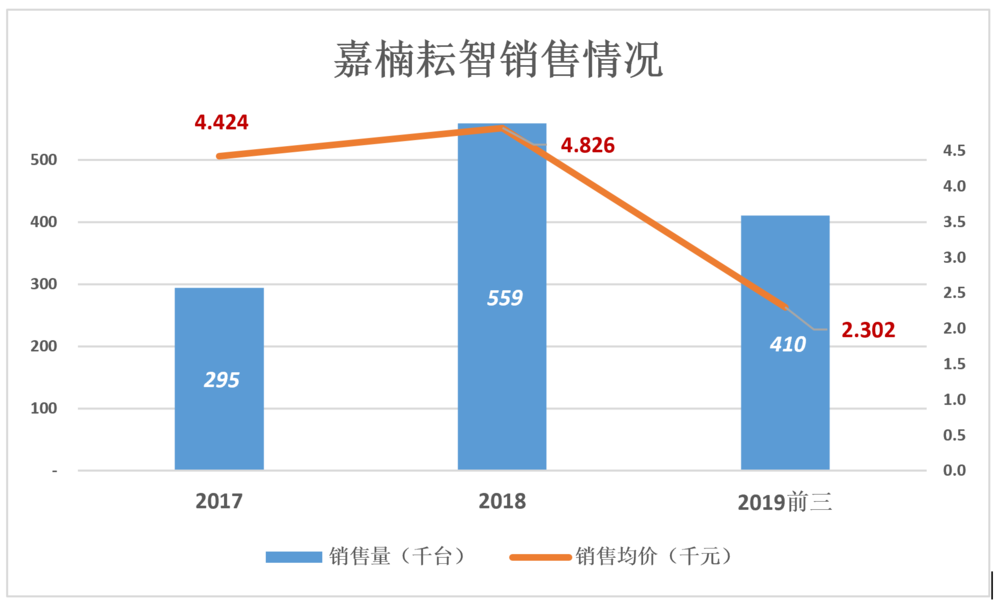
2017年 , 嘉楠耘智矿机销售收入13.03亿 。 全年只卖一款A7 , 出货29.5万台 , 均价4424元/台 。
2018年 , 矿机销售收入26.99亿 。 A7、A8、A9三个型号合共出货55.9万台 , 均价4826元/台 。
2019年前三季 , 矿机销售收入9.45亿 。 A8、A9、A10三个型号合人出货41万台(同比减少10%) , 均价2302元/台、同比下降56.8% 。
----「虎嗅网」这个卖矿机的 , 不可以常理度之 //----[ http://www.caoding.cn]
矿机出货量及价格走势与比特币正相关 , 但比特币开始上涨后两三个季度矿机才会跟上来 , 而比特币一跌 , 矿机价格马上“跳水” 。
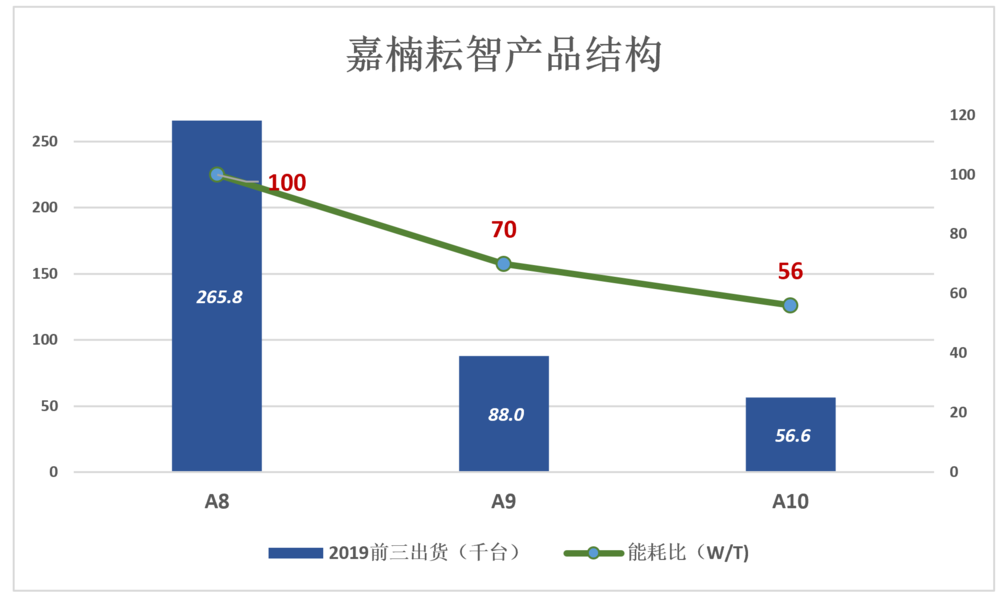
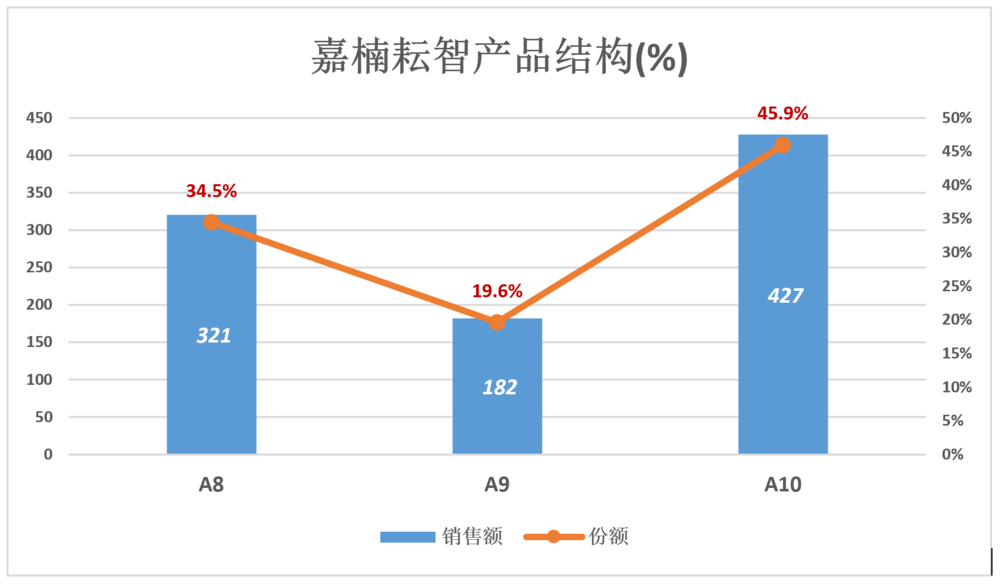
2019年前三季 , 嘉楠耘智出货量最高的仍然是采用16nm技术的A8系列 , 达26.6万台 。 最先进的A10系列能耗比只有A8的一半 , 销售均价7556元/台 , 而A8系列仅1206元/台 。
----「虎嗅网」这个卖矿机的 , 不可以常理度之 //----[ http://www.caoding.cn]
用户不肯为最新的产品买单(好比iPhone 11销量仅为iPhone 9的五分之一) , 说明对比特币价格走势仍存疑虑 。
由于价格高 , A10系列2019年前三季取得4.27亿销售收入 , 占总营收的45.9% 。
----「虎嗅网」这个卖矿机的 , 不可以常理度之 //----[ http://www.caoding.cn]
A10系列价高 , 但出货量少 , 而主力机型A8系列均价从2018年的4842元/台跌至1206元/台 , 致使总体销售均价大幅下降 , 2018年为4826元/台 , 2019年前三季为2303元/台 。
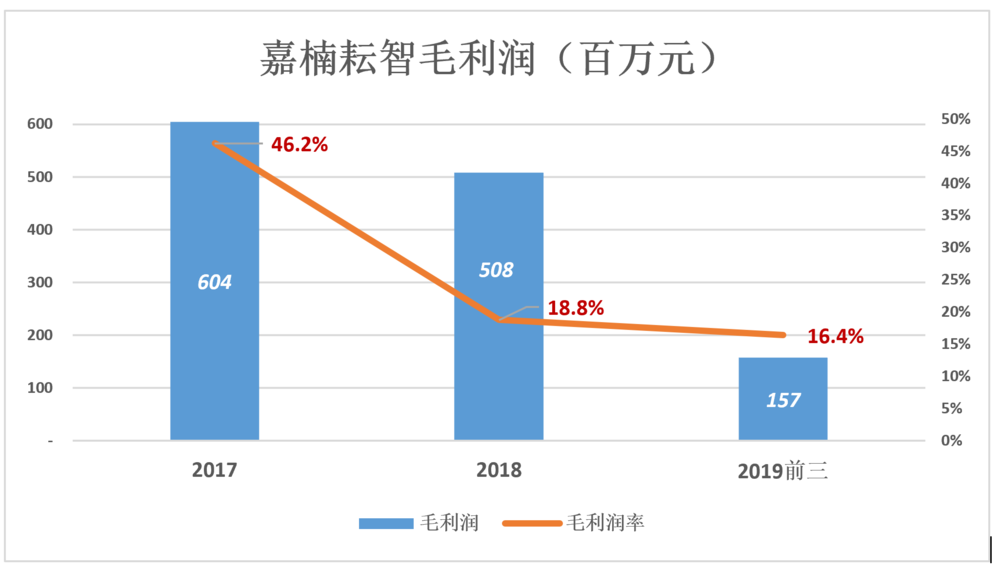
2017年 , 嘉楠耘智毛利润6.04亿 , 毛利润率46.2%;2018年好日子结束 , 毛利润率仅为18.8%;有意思的是 , 2019年前三季售价跌去一大半 , 毛利润率仅下降2.4个百分点 。 单机成本降幅惊人 , 看来供应商是“共克时艰”了 , 说明了嘉楠耘智对上游的议价能力 。
----「虎嗅网」这个卖矿机的 , 不可以常理度之 //----[ http://www.caoding.cn]
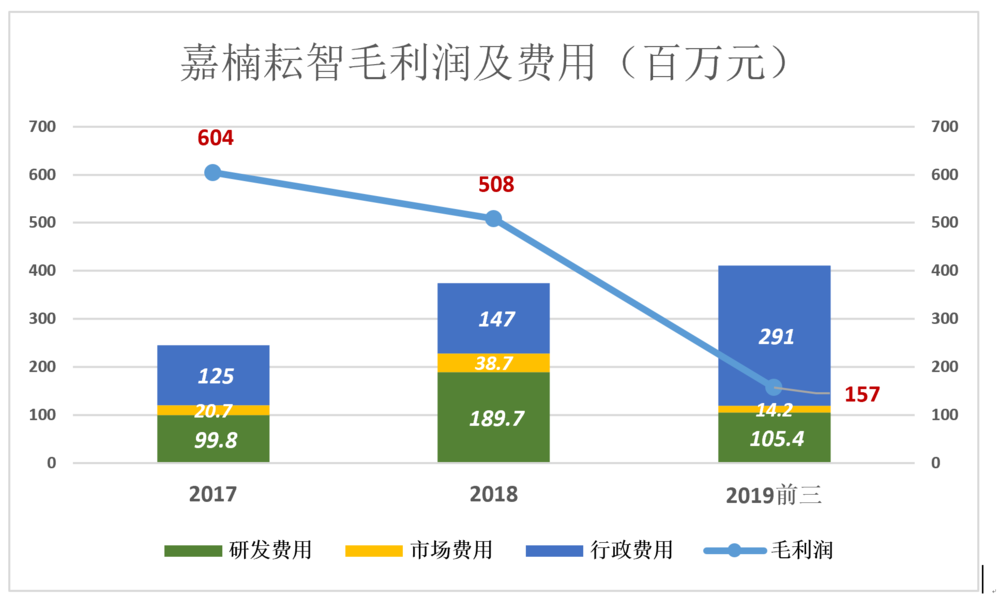
嘉楠耘智三项费用的特点是一低两高:市场费用低 , 2019年前三季为1420万元;行政费用、研发费用分别为2.9亿和1.05亿 。
----「虎嗅网」这个卖矿机的 , 不可以常理度之 //----[ http://www.caoding.cn]
2019年前三季股权激励成本高达2.25亿 , 2018年同期为1420万 。 剔除股权激励成本 , 2019年前三季经营亏损1380万 。
坦率地说 , 如果其它公司营收、毛利润、经营利润是这个规模、这个走势 , 基本不值得关注 。 但矿机企业例外 , 一是比特币或许还有几轮“大行情” , 矿机市场将迎来“井喷”;二是矿机企业在ASIC芯片领域累积的经验 , 或许有大规模变现的机会 。
推荐阅读




- 三国杀:卡牌是否应该“界限突破”?且看这版「界闪电」设计如何
- 麦迪:若和恩比德同队会打起来,预计篮网勇士会师2021年总决赛
- 「周榜」9件最抢手美衣
- 颜值在线的它,东风风行T5L表现如何?网友:“纸老虎”
- 环球网林郑月娥三谈香港国家安全立法:将尽全力宣传和解释重要性,抗衡无理攻击和肆意诋毁
- 新华网内地学者解读全国人大会议涉港议程:守护国家安全、维护“一国两制”的必要之举
- 环球网刚刚,王毅回答环球时报—环球网提问,谴责美方“三无产品”
- 环球网王毅:病毒源头问题上,中方与美国一些政客之间的分歧,是真相与谎言的距离,是科学与偏见的对比
- 轻薄便携!酷比魔方KBook Lite上手,3K分辨率打造专属网课本!
- 新华网河南师范大学青年学子在战“疫”中绽放青春