
「AI财经社」家乐福中国往事:供应商想进场先交1万,遭电商冲击两年亏15亿
----「AI财经社」家乐福中国往事:供应商想进场先交1万 , 遭电商冲击两年亏15亿 //----[ http://www.caoding.cn]
文|AI财经社 王灿
编| 华记
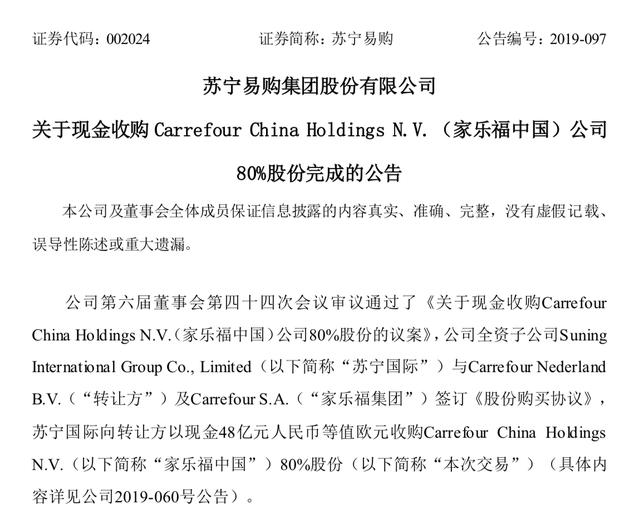
9月27日 , 苏宁易购发布公告称 , 其全资子公司苏宁国际已完成对家乐福中国的股权收购 。 据了解 , 苏宁国际以现金48亿元人民币等值欧元收购家乐福中国80%的股份 , 并已于9月26日支付完毕全部转让对价 , 完成交割手续 。 据悉 , 该交易已于8月通过国家市场监督管理总局的经营者集中反垄断审查 。
根据交易双方签订的股份购买协议和股东协议 , 在交割日后两年之日起的90天期间内 , 转让方家乐福集团可以行使售股权 , 向苏宁国际卖出其持有的全部家乐福中国股份 。 换言之 , 苏宁国际或在两年后百分百控股家乐福中国 。
----「AI财经社」家乐福中国往事:供应商想进场先交1万 , 遭电商冲击两年亏15亿 //----[ http://www.caoding.cn]
9月27日 , 苏宁控股集团董事长张近东在致家乐福中国员工的公开信中表示 , 期待家乐福中国和苏宁集团在未来实现资源互补 , 加快产业链融合 , 全链路实现零售数字化改造 , 并赋能行业中小零售商 。
此外 , 据第一财经报道 , 家乐福中国未来还将在一至三线城市开设300家新型互联网化门店 , 进一步推进数字化改造 。
早在5月9日 , 彭博社曾称家乐福集团考虑出售中国业务 , 苏宁易购6月23日发布公告表示愿意接盘 。 苏宁方面强调 , 收购后的家乐福中国将在一段时间内保持相对独立的运作 , 其组织架构和物业租赁等方面将不会发生重大变化 。
但多位高管的离任表明家乐福中国正在经历震荡 。 6月27日 , 根据英国零售商翠丰集团的公告 , 家乐福中国区主席兼CEO唐嘉年将从家乐福离职并加入翠丰集团 。 此外 , 家乐福华中区总经理吴博也于6月26日离职 。
作为老牌零售巨头 , 家乐福中国在吃到首波消费增长红利后 , 却因未及时完成业态转型 , 最终出售业务 , 不可谓不唏嘘 。
家乐福中国曾经辉煌
家乐福于1959年在法国成立 。 作为全球零售商巨头之一 , 家乐福开创了“大卖场”业态并业绩斐然 , 曾位至全球第二大零售连锁集团和欧洲第一大零售商 。 目前 , 家乐福在中国共开设210家大型综合超市和24家便利店 , 覆盖51个大、中型城市 。
1995年 , 家乐福集团进入中国市场 , 并在北京开设了首家门店 , 曾有世纪初平均一年开设16家门店的高峰 。 彼时 , 仍为新兴零售业态的“大卖场” , 以其充足的布点 , 让家乐福作为零售商拥有足够高的话语权 。
----「AI财经社」家乐福中国往事:供应商想进场先交1万 , 遭电商冲击两年亏15亿 //----[ http://www.caoding.cn]
家乐福新供应商的“进场费”约在10000元到15000元之间 , 每个单品(SKU)的条码费约为每家店每条码1000元 , 年度扣点比例在3%左右 。 此外 , 家乐福还会向供应商收取一定的节庆费、促销费 , 以满足“大卖场”低价销售的定位 。
由于家乐福常通过拖延账期的方式扣押供应商款项 , 有时可达数月之久;供应商在其面前处于相对弱势的地位 。 而家乐福等“大卖场”则可借此时间差获得现金流 。
大量的现金流让家乐福有了继续开设门店的余地 。 即使为了节约成本 , 家乐福们多选择长期承租某物业 。 但在承租后 , 家乐福会将部分店面转租给个体商户 , 租金的积累也为其带来不小的现金流 。
此外 , 通过综合人流、交通、物业成本等要素 , 家乐福在开店时一般会占据各城市的优势地段 , 使门店更容易获客 。 正因如此 , 在辉煌时期 , 家乐福曾在大型商超业稳坐国内市占率第一 。
大卖场风光不再
根据中国连锁经营协会统计 , 家乐福中国在2018年中国快速消费品连锁百强榜中位列第七名 。 电商平台对传统零售模式的冲击 , 已然对家乐福有巨大影响 。
此次收购公告披露 , 家乐福中国正面临经营亏损 。 财务数据显示 , 家乐福中国近两年的营业利润均为负;其在2017年的净亏损为10.99亿元 , 2018年则净亏损5.78亿元 。
而在门店销售额方面 , 家乐福的单店业绩也自2009年起开始下滑 。 连锁百强榜单显示 , 2016年家乐福319家门店的总销售额为505亿元 , 单店业绩则为1.58亿元 , 同比下降约7.6% 。
虽然积累了现金流、优质门店和标准化品类的商品 , 但作为传统零售的代表 , 家乐福却缺乏电商基因 , 始终未能建立完善的供应链和物流体系 。
目前 , 家乐福在国内设立六处仓储配送中心 , 包括深圳、嘉兴、天津等地 。 但由于尚无法体现规模效应 , 且增加了公司的物流成本 , 这导致家乐福在配送运输方面明显逊色 。
此外 , 由于“大卖场”业态的采购成本较高 , 也因此利润较薄 。 对此 , 家乐福曾尝试“农超对接”项目 , 通过全国各地的签约合作社完成源头采购 , 以期降低成本 , 但成效并不显著 。
同时 , 随着各电商平台的兴起 , 供应商的渠道选择增加 , 逐渐不再依赖家乐福等大型商超 。 在商超业态升级缓慢的情况下 , 原有的线下人流量红利也逐渐消失 。
从C端消费者角度来看 , 在国外风行的会员制度也始终无法在国内保障用户粘性;随着消费习惯趋于精细化 , “大卖场”模式的低区分度也让其逐渐失去竞争力 。
虽然家乐福在2014年尝试推出“Easy家乐福”便利店的小型零售模式 , 但从数据上看 , 还未能在市场中激起水花 。 截至目前 , “Easy家乐福”在上海、无锡两地仅有不到40家门店 。
----「AI财经社」家乐福中国往事:供应商想进场先交1万 , 遭电商冲击两年亏15亿 //----[ http://www.caoding.cn]
除了在中国市场受挫外 , 家乐福在全球范围内的业务也遭遇困境 。 根据彭博数据 , 2007年起家乐福的营业收入增速开始呈下滑趋势 , 其于2016年、2018年度的营收增长率为-11%和-10.3% 。 而在2018年1月 , 家乐福集团宣布2022转型计划 , 为节约成本 , 拟在法国裁员2400人 。
加码零售资产能否让苏宁圆梦
当家乐福迟迟未在电商和新零售领域发力时 , 从家电卖场起家的苏宁易购 , 将宝压在了新零售上 。
2017年 , 苏宁易购启动“智慧零售大开发战略” , 提出三年内开设20000家门店 , 并完成2000多万平方米商业实体的落地 。
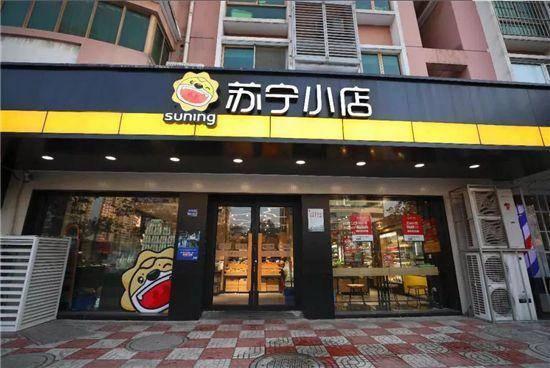
截至目前 , 苏宁已在全国开设约8880家门店 , 除了原有的家电门店外 , 还包括近年来新开设的快消品零售店苏宁小店、红孩子母婴店和同大润发合作的超市等 , 发展全零售业态的意愿十分明显 。
根据苏宁2019年一季度的财务数据 , 非家电类门店占一季度收入增长的25.4% 。 但在快消品零售店领域 , 门店数已增至5098家的苏宁小店仍处于烧钱阶段;截至2019年一季度 , 苏宁在苏宁小店上的投入已超过50亿元 。 而2017至2018年 , 苏宁易购分别净亏损0.88亿元和3.59亿元 。
----「AI财经社」家乐福中国往事:供应商想进场先交1万 , 遭电商冲击两年亏15亿 //----[ http://www.caoding.cn]
除了自营零售店外 , 苏宁易购便选择了改道收购零售资产 。 除了此次的家乐福中国外 , 截至目前 , 苏宁已收购包括万达百货旗下的37家门店 , 和零售集团迪亚中国等 。
对于收购家乐福 , 苏宁易购曾对外表示 , 此次收购可以加速大快消品类发展 , 并由此搭建大快消品类全国仓储供应链 。 未来苏宁还将对家乐福中国的商超门店进行数字化改造 , 以期融合线上线下零售业态 。
除了为苏宁新零售提升快消品品类 , 家乐福的优质物业资源也是其优势 。 但苏宁此次将家乐福收入囊中 , 其前途仍然未卜 。
其一 , 家乐福资不抵债的现状让苏宁国际增添了更多不确定性 。 虽然亏损降低了家乐福的估值 , 使这次收购有一定性价比 , 但家乐福如何、何时恢复盈利却无法预测 。 根据光大证券分析 , 如果苏宁在明年完成对家乐福中国的并表 , 将拖累苏宁的利润端表现 。
此外 , 越来越细分的电商零售赛道或许并不能容纳传统“大卖场”业态的“大而全”特征 。 在苏宁易购自称不参与运营的情况下 , 家乐福的未来还未可知 。
推荐阅读



- 三国杀:卡牌是否应该“界限突破”?且看这版「界闪电」设计如何
- 「周榜」9件最抢手美衣
- 珠江实业回应上交所问询函 涉及债务结构、财务费用激增等问题
- 5月下旬财运旺盛,桃花运红红火火,事业扶摇直上的三大生肖!
- 5月下旬,财运特别好的四生肖,喜事连连,财运挡都挡不住!
- 「连麦两会」两位90后村支书隔空分享战“疫”中的乡村管理经验,共谋致富奔小康之路
- 无限收割世界财富,美债“最大隐患”已显现?
- 5月下旬,好运势不可挡,4属相财运赚不停,日子红红火火
- 下周开始财路顺畅,大赚偏财逢奖必发,轻松赚钱存款倍增的四属相
- 「两会访谈」新冠疫情下的外贸企业突围之路