
「证券时报」专访瑞银中国策略主管刘鸣镝:看好A、H市场这些股票标的
近日 , 证券时报采访人员在位于香港中环国际金融中心52层的瑞银总部专访了瑞银中国策略主管刘鸣镝 , 她于2018年11月加入瑞银 , 曾担任野村大中华区中国股票研究主管 。 专访中 , 刘鸣镝认为恒生指数当前1.14倍的一年期PB (市净率, 彭博数据)估值意味着投资人的期望并不过高 , 她还谈到了挑选个股的重要性 , 及瑞银目前所建议的股票模拟池重仓的板块 。
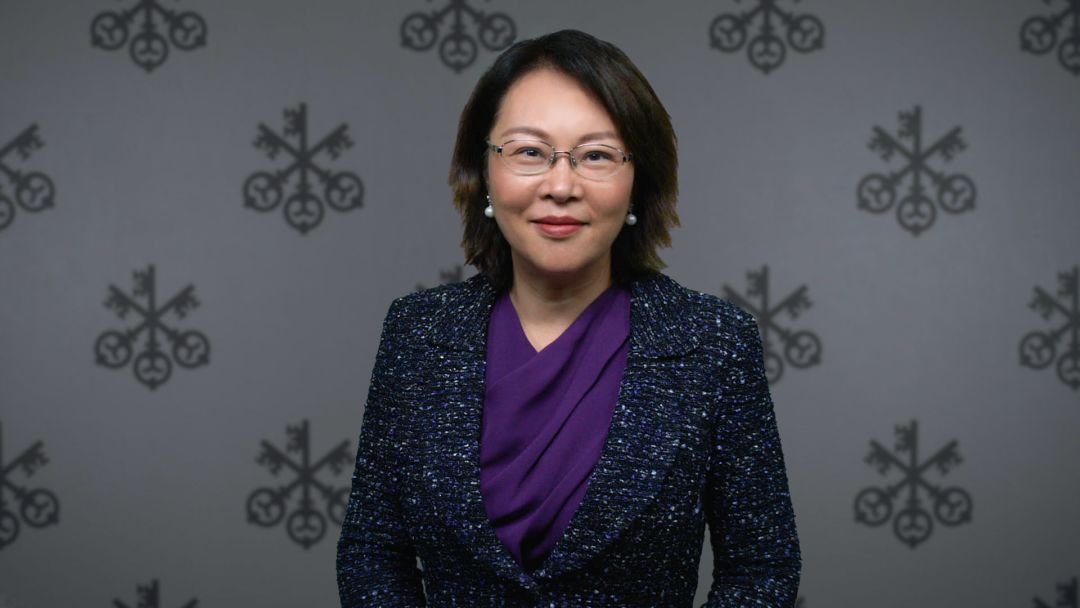
(瑞银中国策略主管刘鸣镝)
瑞银:看好A、H这些股票标的
证券时报采访人员:港股6月份以来进入调整 , 但同时很多分析师都在唱多港股 , 对此您怎么看?在股票模拟池里 , 你们对港股的仓位主要集中在哪些板块?对A股的行业配置建议又是如何?
刘鸣镝:瑞银策略团队8月6号在港股模拟盘里减少了现金比例 , 增加了券商、医疗、互联网的配置 , 因此目前是超配医疗 , 券商 , 及互联网 。 从今年年初以来 , 我们最大的低配是国有大银行 。 A股我们建议高配消费、医疗、新能源、基建四个行业 。 对于中国股票 , 目前海外投资人关注的宏观风险有三方面 , 一是人民币兑美元汇率的稳定 , 二是中美贸易谈判的进展 , 三是刺激措施将多大程度上推动企业盈利增长 。
证券时报采访人员:您刚提到在港股的三大配置 , 那如何在在这三大板块里面挑选个股 , 如果仅仅只是看PE估值的话 , 可能对互联网科技股并不太适用 。
刘鸣镝:对成长股 , 首先我们看市场前景 , 然后团队的执行能力 , 最后看估值 。 比如 , 医疗行业我们会优先考虑收入增速较高 , 以及研发投入持续较高的企业 。 没有持续的高研发投入 , 新产品及定价能力及后续收入会受影响 。 对于互联网 , 我们会比较毛利率和净利润率 。 亦即在实现增长的同时 , 毛利率和净利润率不能太低 。 这几组数据会反映企业的市场定位及收入及盈利增长的可持续性 。 总之我个人的经验是同一板块内部分化可能会非常大 。 所以要对宏观有一个把握 , 行业确定后 , 关键是选对个股 。
证券时报采访人员:对于香港本地股 , 瑞银的配置建议如何?
刘鸣镝:如果从股票的市净率角度看 , 目前恒生指数的市净率为1.1倍左右 , 接近国际金融危机和亚洲金融危机时的PB估值 , 因此有一定的估值支撑 。 香港本地股的市值约60%是由15个大家族管理或控制影响的 。 香港本地股有三类运营模式:公用事业类 , 资产类 , 运营类 。 其中公用事业类最为稳健 , 比如电力股、燃气股 , 有稳定增长的每股分红 , 这就使得这类股票有类似于债券的性质 , 股价波动小 。
另外 , 香港银行利率低 , 投资人买分红稳定 , 有长期特许经营 , 或政府承诺固定投资回报的公共事业股 , 是个稳妥的选择 。
本地地产股 , 大多拥有实物资产包括楼宇及土地储备 , 有租金收入 。 即便有波动 , 当人流资金流恢复 , 租金收入也会恢复 , 所以股票的估值跌到一定程度有支撑 。
「证券时报」专访瑞银中国策略主管刘鸣镝:看好A、H市场这些股票标的。澳门的博彩股 , 会受到宏观政策和内地经济波动的影响 , 但总体来说是特许经营模式 , 竞争力是有的 。 其它运营性行业 , 各有不同 , 旅游零售相关的行业受到的负面影响会大些 。
证券时报采访人员:所以您认为香港最坏的时间已经过去了吗?
刘鸣镝:我们的不少投资人担心香港近期的不稳定会常态化 , 这是一个大的风险点 。 港府宣布的190亿港元的政府补助会支持香港GDP增长0.3个百分点 , 该方案的第一部分 , 租金减免 , 最早将于今年10月实施 , 其余部分将等待立法机构的批准 。 假设香港的情况开始正常化 , 援助措施开始生效 , 2019年3季度可能标志着香港经济触底反弹 。 这个假设还需要观察 。
如何看待中国股市估值的结构问题?
证券时报采访人员:为什么您之前说 , 无论A股还是港股 , 股票估值都不是足够优化 , 您认为这是什么原因造成的?
刘鸣镝:中国上市的股票里 , 有三大类 , 央企 , 地方国企及私企 。 每类里又分金融和非金融 。 海内外投资人追捧的大多是私企及小部分地方国企及央企 。 对不少上市公司而言 , 虽然有资产 , 但没有股票的估值 。
我们今天用金融和非金融的维度来看 。 金融利润源自实体企业的利润 。 如一家实体企业的借贷利率相对于它的投资回报持续太高 , 企业就没法承担新的投资 , 开发新的产品及市场 。 如果大企业债务成本过高 , 中小企业就得不到大企业的订单 。 如果家庭部门的债务成本过高 , 消费者的预算就会受影响 , 相关的企业也会影响 。 所以只要企业借足够多的债 , 借的时间足够长 , 最后都是银行的 。
从数据来说 , 中国的金融行业2014年到2018年 , 行业市值前五名的加权净利润率 , 超过同期非金融行业市值前五名净利润率1470个基点 。 美国和印度的这一数据也不低 , 但是没有超过中国(美国同口径净利润率差是470个基点 , 印度是510个基点) 。 这三个国家都拥有巨大的国内市场 。
如果我们看日本、韩国、德国、中国台湾 , 同时间同口径的的金融和非金融的净利润率的差别 , 日本是170个基点 , 韩国是50个基点 , 德国是160个基点 , 中国台湾是160个基点 。 这些国家和地区的金融行业与非金融行业的微小利润率差造就了它们非金融行业在国际市场的竞争力 。
如果内地的企业融资成本持续下降 , 金融行业利润率与非金融行业的利润率差能够在一个合理范围内运行 , 非金融企业的利润率及估值会得到修复 。 在这一过程中 , 金融企业的利润会达到可持续的稳态 , 金融企业股值也会修复 。
取消QFII额度限制
长线基金对A股资产配置更有兴趣
证券时报采访人员:外资投资股市的重要渠道QFII、RQFII投资额度已经取消 , 能否具体说下这对中国A股的影响?
刘鸣镝:额度取消以后 , 国家主权基金 , 长线共同基金 , 量化资产配置基金及对冲基金都会对投资A股更有兴趣 。 A股上市公司数据披露按时及标准化 , 对于量化基金来讲很有帮助 , 这两个特点在很多发展中国家是做不到的 。
当然从QFII已经批的额度和实际使用率来看 , 这个额度并没有用完 , 所以我们也有投资人认为额度取消的意义不大 。 但这一举动让大家看到一个信号 , 就是内地资本市场会越来越开发 , QFII、RQFII投资的额度取消 , 就相当于取消了一个审批环节 , 这对海外基金们来讲减少了投资A股的运营成本及不确定性 。
证券时报采访人员:管理资产达1.1万亿美元的美国普信集团(T.Rowe Price)认为 , 投资者应该忽略价格昂贵的美国股票 , 转向价格便宜的中国股票 。 对此您怎么看?
刘鸣镝:的确有投资人这么看的 , 从中长期的时间跨度来讲可以这么选股 。
认为美股估值贵的观点存在不止一两天了 , 但只要美股涨就有资金跟 。 认为中国股票估值很便宜的的观点也不止一两天 , 但只要跌资金就不敢跟 。 今年以来 , A股回报比港股好 , 港股又比香港本地股好 , 这与投资人追涨杀跌的偏好有关 。 因为机构投资人也有短期回报压力 。
「证券时报」专访瑞银中国策略主管刘鸣镝:看好A、H市场这些股票标的。从另一角度讲 , 中国内地市场很复杂 。 全球的新兴市场大多属于产业门类比较少的投资市场 , 有些了解3-4个行业就够了 。 但是内地行业多 , 宏观也复杂 。 这就决定了外资进入中国股市 , 尤其是主动型基金的进入 , 是个较长的学习了解过程 。
推荐阅读



- 三国杀:卡牌是否应该“界限突破”?且看这版「界闪电」设计如何
- 「周榜」9件最抢手美衣
- 「连麦两会」两位90后村支书隔空分享战“疫”中的乡村管理经验,共谋致富奔小康之路
- 「两会访谈」新冠疫情下的外贸企业突围之路
- 「图解」半导体成当之无愧吸金王,2.8亿资金打板紫光国微
- 「威客电竞CSGO」ESL里约欧洲淘汰赛,Astralis 3比0碾压G2获冠军
- 最强神父!「圣水喷射攻击」净化信徒那颗邪恶的心
- 深夜美食之「红酒焗排骨」,熬最长的夜,吃最香的排骨
- 「战国四公子之」平原君挖的大坑和毛遂自荐
- 「生活」早起做四件事,肝脏健康没毛病