
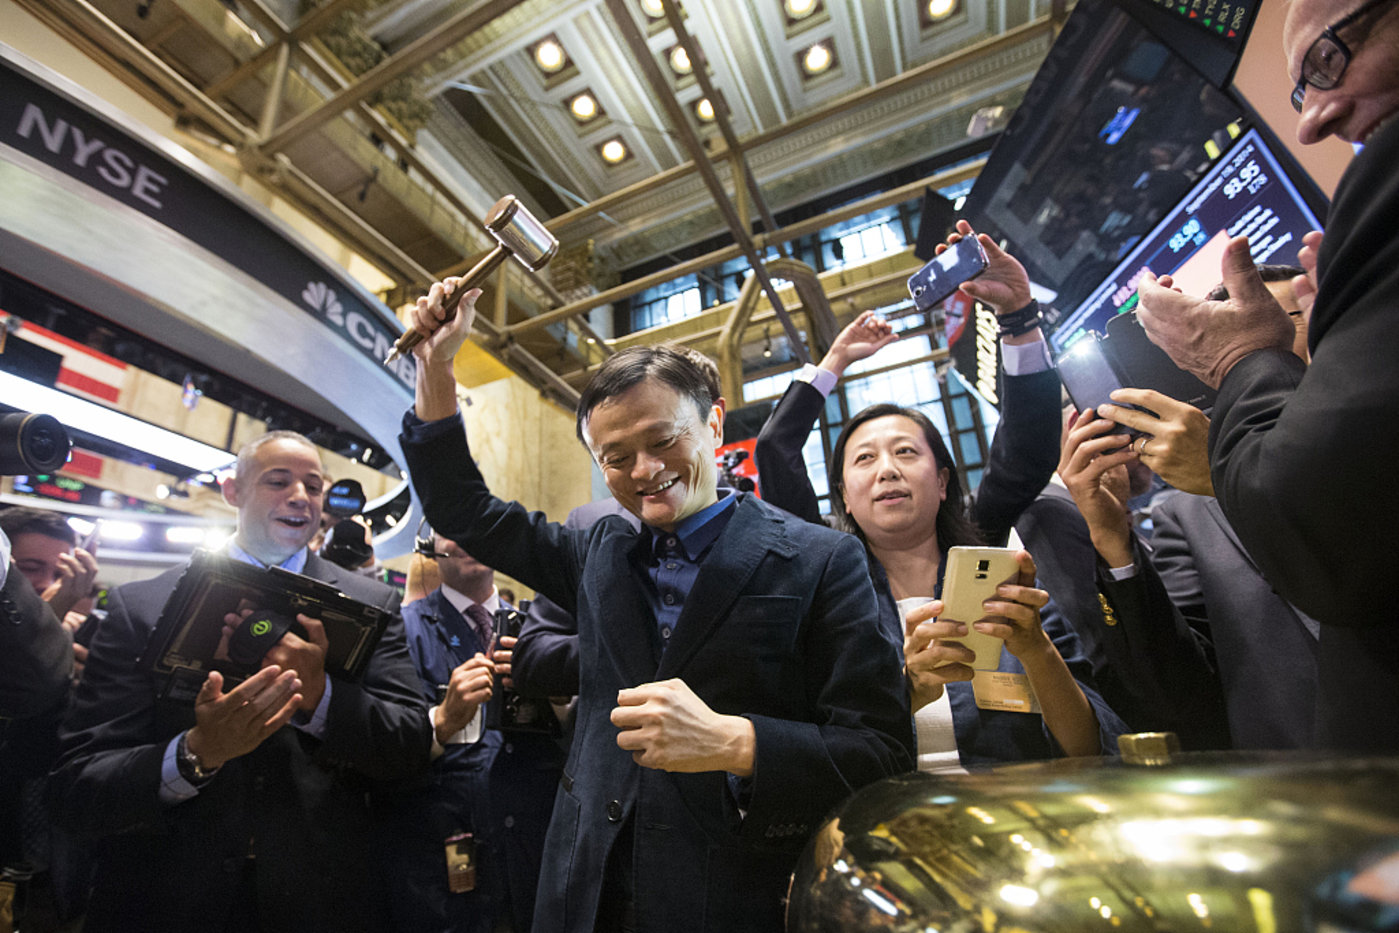
[钛媒体]马云退休之时,平台电商之战已终局?
----[钛媒体]马云退休之时 , 平台电商之战已终局? //----[ http://www.caoding.cn]
文|靠谱的阿星
在中国科技企业之中 , 拥有独特管理思想体系和文化魅力的首推华为、阿里巴巴这两家公司 , 有很多创业公司把成为“某某领域的阿里巴巴”以及“某某行业的华为”作为奋斗目标 。 如今 , 任正非依然鏖战一线 , 而更年轻的马云却在一年之前选择了退休交接 。
马云的退休让阿里巴巴的管理团队不依赖老板的行政指令而自动运转;从合伙人管理制度运行以及数字经济“五新”的规划推进来看 , 阿里巴巴已经实现从创始团队走向职业经理化跨越 , 人们从心理上已经做好了适应 。 马云曾说过 , 「要在阳光灿烂的时候修屋顶!」
阿里巴巴是一家有“商业美感”的互联网公司 , 这种美感不是自圆其说的商业故事 , 也不是某个聪明大脑的超前谋划 , 尽管马云的商业布局已被神话 , 我相信 , 这依然离不开“平台电商”模式在国内的发展和演变 。 马云「心中无敌 , 无敌于天下」 , 但阿里巴巴在电商领域的对手有很多 , 在阿里巴巴与这些高手过招之中 , “平台电商”模式却已经不再是很多企业所能企及的梦想 。
01 京东刺激了淘宝平台升级
阿里巴巴是典型的“平台经济” , 帮助更多小微创业者、中小企业甚至国际大牌在其平台即淘宝、天猫做电商 , 而阿里巴巴构建其各个交易主体之间的诚信经营的市场搭建者以及收“平台税”的虚拟管理者 , 正由于其模式的包容性也意味着 , 阿里巴巴作为平台本身也要做到足够强势 , 链接的商户越多、用户越多 , 其运营的边际成本越低 。
就像太阳可以给地球赋能 , 地球不能给太阳赋能那样 , 只有自身拥有足够大的能量才能不断去给予、并从不断给予对象之中获得自身的中心位置;这要求赋能者保持足够大的体量 , 才具备这种吸引力 。 而阿里巴巴在不断吸引品牌入驻平台 , 让自身规模越来越大的同时 , 也警惕着其他平台带来的威胁 。
在阿里成长超级平台之前 , 群雄并起 , 与易趣之争实际上是淘宝主动对标的假想敌 , 笔者认为 , 第一次对阿里巴巴构成正面威胁的是京东 。
尽管从2009年开始的双11 , 就开启了阿里巴巴在国内电商领导者的位置 , 但在京东在一二线城市快速崛起时 , 我身边就有很多人认为 , “没有怎么在淘宝买过东西 , 淘宝怎么就比京东强?”再说“在京东买大件消费品 , 在淘宝买小件?”这意味着京东与淘宝存在于不同的圈层消费者 。
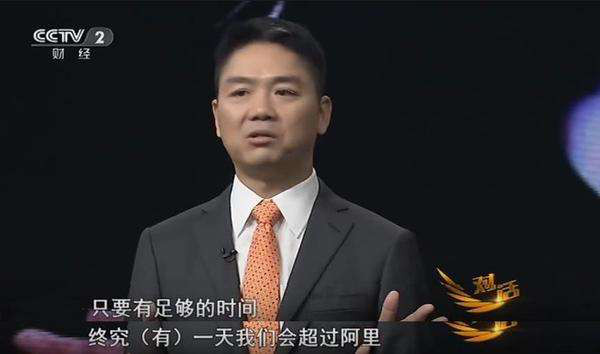
京东商城从“正品”带发票、“自建物流”方面提升了购物体验 , 刘强东因对阿里巴巴的有效对抗而获得资本市场的青睐 。 在京东发展顶峰期 , 其自建仓储物流、自招快递员的高额成本则成为聚焦灯周围阴影 , 并不引人注意 。
----[钛媒体]马云退休之时 , 平台电商之战已终局? //----[ http://www.caoding.cn]
阿里巴巴的优势在于用户量大、交易高频尤其是女性消费者多 , 并且女性品类基本上京东很难切入 , 由于阿里巴巴做的是平台本身可以从商户那里获得营收 , 并成为一家数据精准营销平台 。
面对京东B2C模式挑战 , 淘宝壮士断腕对自身的商家进行分层 , 以形成拥有更强品牌聚集效益的淘宝商城 , 其间爆发了“十月围城”事件 , 马云称自己在手上写上了五个“忍”字 。 当时冲在火线的正是现任阿里巴巴CEO张勇 , 2012年淘宝商城改名为“天猫” , 从此每年的“猫狗大战”成为电商行业的传统项目 。 尽管张勇工号排在1万多位 , 但在关键转型过程之中卓著表现而被马云视为“自己人” 。
有心的朋友不难发现 , 马云所培养的历任阿里巴巴的接班人基本上均出自“淘宝系” , 从孙彤宇到卫哲 , 再到陆兆禧直到张勇 , 而天猫作为升级版“淘宝”在阿里巴巴目前所有业务之中担负“龙头”位置 , 其次才是淘宝、支付宝、阿里云、菜鸟等业务 。
京东其实试图做出转型 , 2015年京东的Slogan曾经被职业经理人改为“品质电商” , 后在刘强东重新担任CEO之后改为“多快好省” 。 事实证明 , 所谓“品质”只代表电商中某一类消费者需求 , 有人愿意消费苹果 , 也有人愿意求够用买红米;有人愿意买品牌衣物 , 也有需要在网购10元一双鞋子 。 既然是做“平台电商” , 就得在不同的品类、消费层次、需求展示博大的包容性 。
2016年 , 刘强东放开自营电商包袱开始提倡“无界零售” , 这意味着京东开启大举开放商家入驻也要做“平台” , 不过基因还是欠缺的 , 自营品类在搜索电商之中优先呈现本身就降低了非自营商家销售的流量权限 , 而大量商户涌入、品类扩充在服务体验上与此前产生落差 。 反观从淘宝到天猫上是消费体验升级 , 菜鸟带来的物流升级 。
目前看来京东在上市之后三年内是最好的时候 , 京东几乎完全占有移动端最丰富的微信购物流量 , 这是阿里系所觊觎不了的战略资源 , “社交电商”最早是“京腾计划”发布的 , 由微信、手机QQ的社交流量支持京东 。 但是自从2018年前后拼多多快速崛起之后 , “社交电商”基本上等同于“拼团电商” , 甚至今年一度传闻 , 微信的“购物”会转交给拼多多 , 后来还是京东花费8亿美金拿下 。
目前看来 , 拼多多与京东之间正是腾讯系“内部赛马”机制在电商投资板块的延伸 , 并且由于拼多多本身没有做自身的支付工具 , 其账户基于微信用户、在利用微信流量上比京东会更加彻底 , 拼多多在下沉市场上差异化的渗透也将让京东在用户争夺上进退维谷 。
02 猛人王兴冲击 , 阿里“去电商化”转型新零售
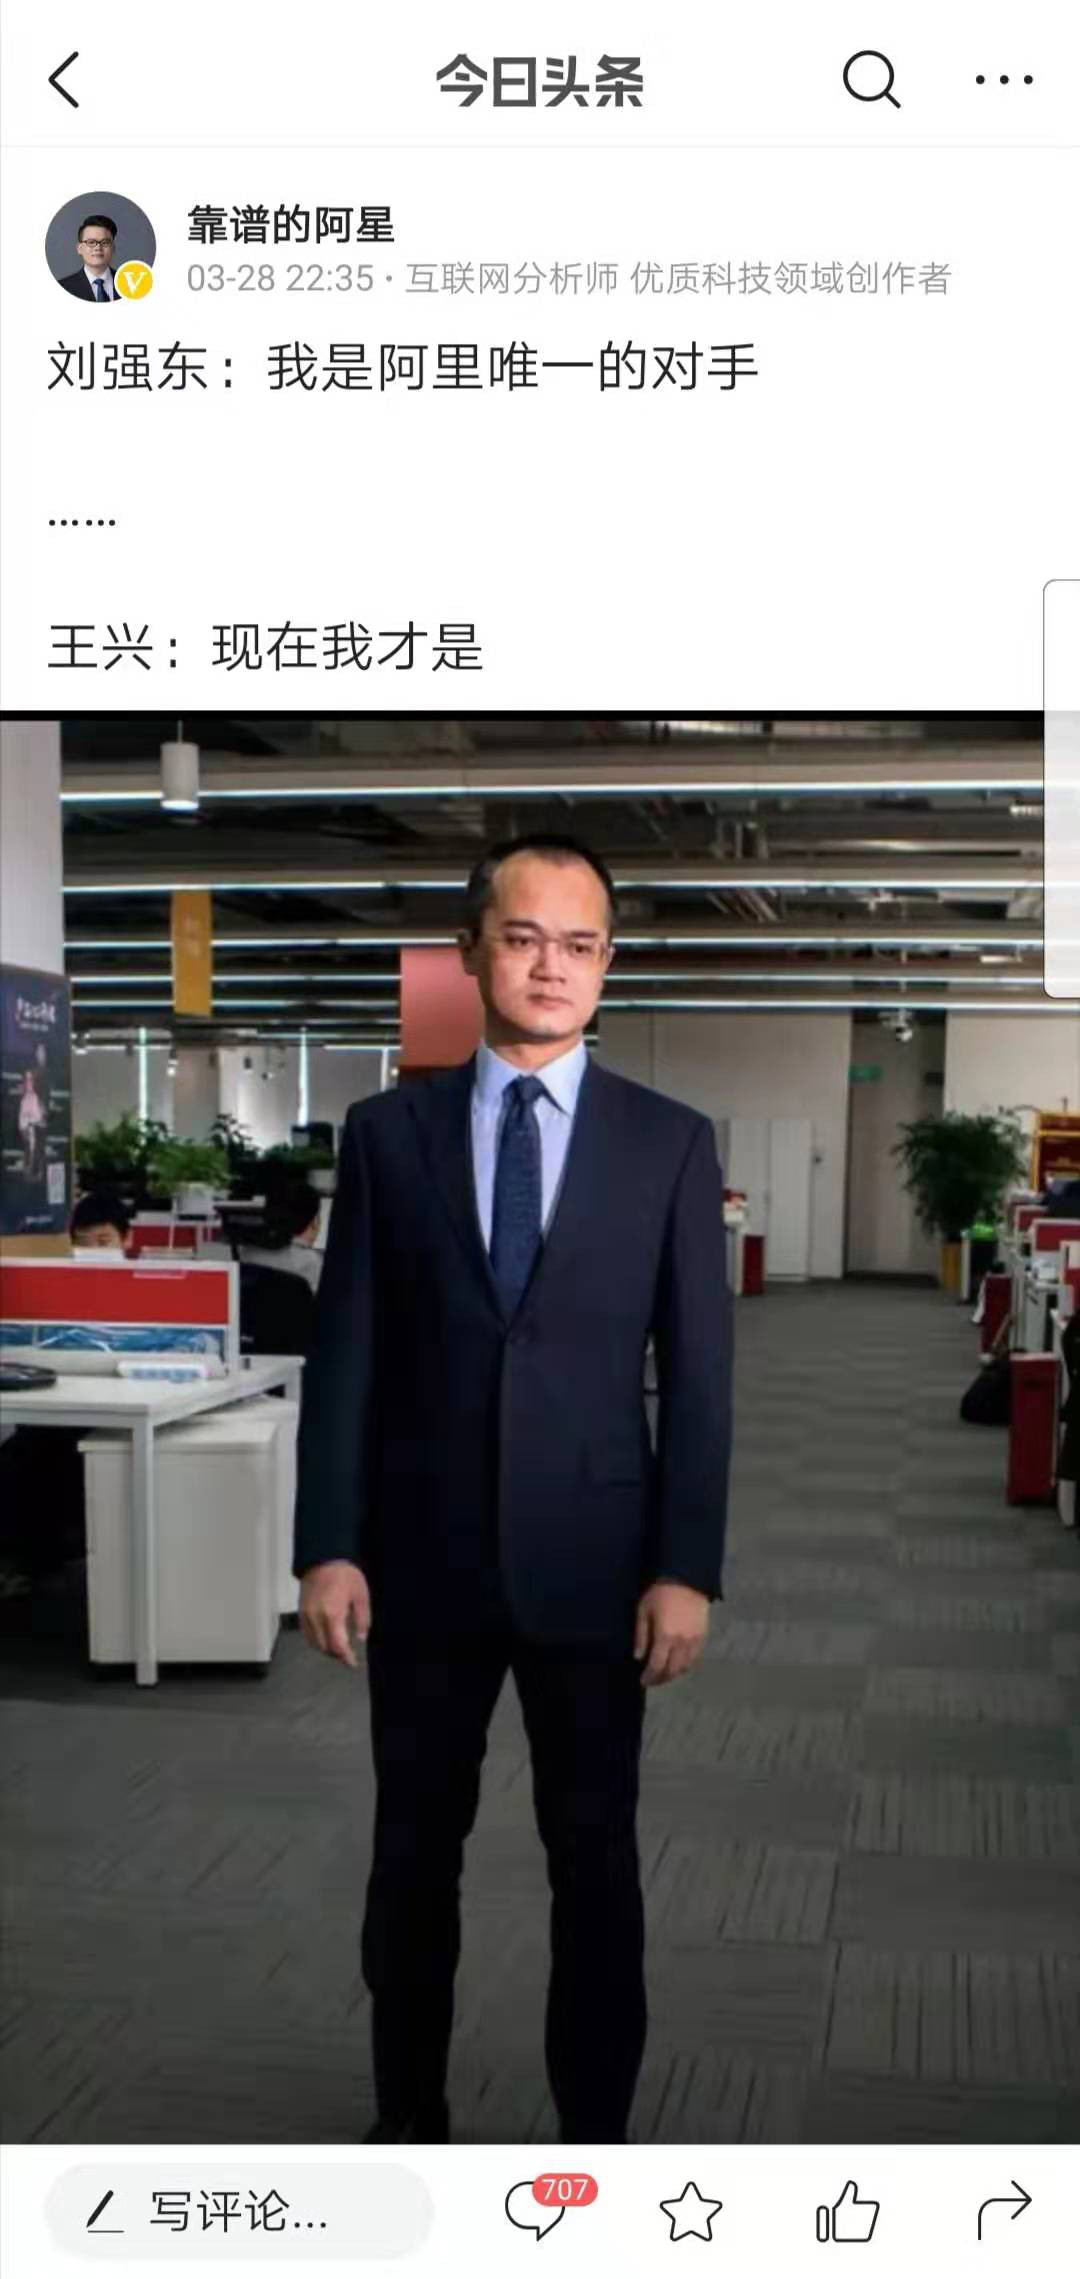
能打败阿里的 , 绝不会是跟阿里巴巴一样的平台模式 , 不过 , 在2015年之后 , 阿里巴巴就遭遇到了王兴从侧翼发起的挑战 。
我记得 , 2015年上半年马云曾对做飞凡商城的王健林说 , “O2O是伪命题 , 坦克就是坦克 , 飞机就是飞机” , 这句话适合绝大多数缺乏流量但又想转型自营电商的大型企业 , 唯独在外卖及餐饮这个线下品类上并不成立 。
因为人总是要吃饭的、人总是会懒的 , 而美团不仅在外卖这个品类上吸收了阿里巴巴中供铁军在地推上的精髓 , “聚沙成塔” , 如果把全国所有餐馆整合起来的体量 , 比服装类商户肯定要多 , 这构成了美团平台的生态基础 。
----[钛媒体]马云退休之时 , 平台电商之战已终局? //----[ http://www.caoding.cn]
从美团与大众点评合并 , 美团在股权结构上站队腾讯系 , 并与京东组合为“掎角之势” , 而王兴把曾经主导美团商户运营的干嘉伟架空 , 是对阿里巴巴在组织文化上进行彻底切割 。
对阿里巴巴而言最大的危机莫过于流量 , 阿里巴巴作为电商平台本身不自产流量 , 流量高度依赖于向外购买(淘宝联盟以及阿里妈妈就负责这块);如果反复购买不划算就直接进行战略入股或者收购 。
在移动互联网端电商成交率占据大概90% , 手机端流量产品大半壁属于腾讯所有 , 2015双11白天基本上流量已展示疲态 , 按照现有的造势套路运作下去 , 无法持续在驱动“双11”办100年的小目标 。
2016年阿里巴开启平台3.0版迭代 , 从以前谋求线上取代线下走向了“以线上赋能线下” , 这就是马云所说的“新零售” 。 新零售包括了传统电商 , 加入了线下采用数字化升级方式改造的新业务 , 阿里巴巴的新零售主力主要是口碑+饿了么(外卖对标美团点评)、盒马鲜生(生鲜)、苏宁易购(3C对标京东)、飞猪(OTA对标携程)、淘票票(电影对标猫眼) 。
此外 , 阿里巴巴还收购了大润发、欧尚等线下连锁商超 , 投资了一大堆无人超市以及新零售生态服务商 。
到2018年时 , 阿里巴巴在新零售布局已远远超过了以往的纯电商平台模式 , 线下既可以作为触达消费者交易前台和网店 , 也可以包容线下已有供应链和前置仓储 , 配合菜鸟数据化的配单系统提升了周转效率;再加上 , 阿里巴巴收购饿了么之后 , 将其保持独立运营并与口碑合并 , 由于美团与饿了么所争夺的商户是一样的 , 无非是比谁更能烧钱 , 这对于迫于盈利的美团而言无疑是持久战 。
线上和线下业务联动协同 , 意味着阿里巴巴的电商平台效益比以往更强 , 原本属于线下的一些实体业务要想做电商自然也必须与阿里巴巴合作 , 才能提升效率 。
可以说 , 美团点评“互联网+”平台扩张客观上加速了阿里巴巴延伸线下的能力 , 顺便“支付宝”在B端商户支付上逐渐抗御了来自微信支付的蔓延燎原 , 甚至基于阿里巴巴的数据中台业务打通使其成为事实上率先成为一站式消费平台 。
03 中心化电商平台大局已定 , 去中心化电商是趋势
2018年“双11”以及今年的“618”开启了“淘宝+天猫”、“京东”、“拼多多”电商平台新三国杀 , 本质上是移动端双巨头的阿里系与腾讯系之争 。 三大电商平台争夺覆盖了消费者各个主要的消费品类以及人群 , 导致一些专注于某一个品类或人群的垂直电商平台生存空间急剧压缩 。
比如前两年活跃的美妆类电商、母婴类电商纷纷转型内容及社群模式 , 或孵化网红带货 , 或为平台商家提供一些代运营 , 这些被马云在湖畔学员门徒雕爷称之为“新消费” 。
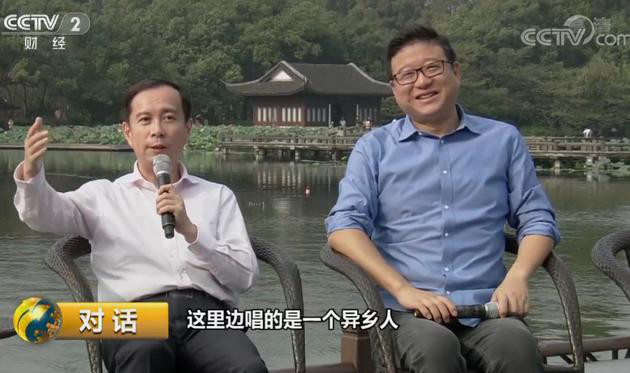
“新消费”这个词是2017年由丁磊提出 , 彼时网易同时具备(腾讯式)游戏业务与(阿里式平台)电商业务两线收钱 , 虽然电商显然更辛苦 , 网易的电商有“两张牌” , 一张是主打OEM自营的网易严选 , 一张是主打跨境电商平台的网易考拉 , 丁磊提出“新消费”其实是与“新零售”有分庭抗礼之势的 。
----[钛媒体]马云退休之时 , 平台电商之战已终局? //----[ http://www.caoding.cn]
(▲张勇与丁磊出席央视《对话》在西湖的对话 , 节目于2019年8月25日播出)
丁磊是拼多多的早期投资人之一 , 与黄铮渊源较深 , 考拉电商业务在收购之前已经做到跨境电商垂直品类NO.1 , 但最终选择了在拼多多与阿里之间周旋 , 以20亿美金全资收购纳入“阿里动物园” 。 看来丁磊对电商是玩票性质 , 对音乐是真爱 。 很难想象以后电商平台之战中还会丁磊这样级别的玩家 , 几乎不可能了 。
电商平台正越来越像搜索引擎、社交工具一样具有“马太效益” , 处于中长尾项目流量本身转化率过低、因而需要强用户补贴式运营 , 此外还有供应链、仓储、快递、客服售后、云服务等整体配套跟进已经入驻了多平台的商户 , 中心化电商平台的营建成本非常之高 , 机会窗口已经关闭 , 或许这是马云放心退休真正原因 。
阿里巴巴之所以强大在于其团队能在竞争之中不断敢于自我否定 , 并通过不断的组织变革来适应新的战略调整 , 也可以说 , 刘强东、王兴、黄铮这样的大佬不断挑战和刺激阿里巴巴平台模式进行迭代升级 , 因此我才说 , “平台电商走向终局” 。 未来会不会 , “让天下没有难做生意”的潜台词变成:“在阿里生态之外 , 生意会越来越难做?”商户及客户会用脚投票 , 并会倍加庆幸有腾讯系多个重量级对手存在 。
对其他渴望在电商领域内有所作为企业来说 , 或许出路无非是:入驻这其中一家平台 , 让自身品牌足够强势而不会纳入到“二选一”名单之中;寻找在微信或者自身私域流量池之中做“去中心化电商”;在内容平台或社群之中构建起实现粉丝转化销售途径 。 但这些已无碍大局 , 最终活下来电商平台成为超级企业或线上经济体 , 这的确是电商发展必然 。
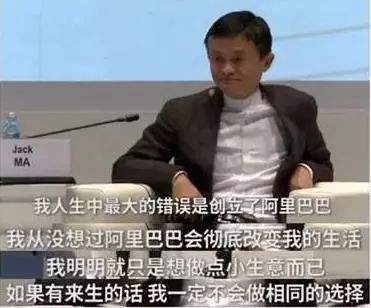
恭喜马云老师解脱了 , 毕竟他这辈子最大的错误就是创立阿里巴巴 。
----[钛媒体]马云退休之时 , 平台电商之战已终局? //----[ http://www.caoding.cn]
【钛媒体作者:靠谱的阿星(李星) , 靠谱汇创始人 , 科技自媒体专栏作者 , 个人微信:kaopuhuiclub】
推荐阅读





- 弃美国高薪回国创业,今3个月赚1千亿,直接威胁马云的首富地位
- 蓬佩奥人人喊打,被全球主流媒体批评,热度赶超特朗普
- 钟茂初委员:不良自媒体敲诈企业严重影响经营
- 零售马云“预言”再次被确认,未来电商将被淘汰,出现了新模式
- 马云马云的妻子张瑛有多优秀?为什么她不像刘强东妻子章泽天那样经常出现?
- 阿森纳社交媒体发卡索拉照片,球迷纷纷评论把他带回来吧
- 他和马云“交情匪浅”,身价560亿,举牌老字号企业,却遭警示
- 马云用12亿建支付宝大楼,为啥不选北上广,却偏爱这个二线城市?
- 特朗普终于戴口罩了!看见镜头后立刻摘下:我就不想让媒体高兴
- 马云又一预言成真?新支付方式强势崛起,扫码支付或将被取代