
「钛媒体」共享充电宝“终局之战”
----「钛媒体」共享充电宝“终局之战” //----[ http://www.caoding.cn]
图片来源@视觉中国
文 | 节点财经 , 作者 | 鲜宝
“外界对共享充电宝的质疑 , 我觉得很正常 。 所有的伟大背后都有争议 , 有争议才热闹 。 ”如今距离来电科技创始人袁炳松说出这句话已过去了三年 。 在这三年里 , 这个行业犹如坐了趟过山车 , 从被炮轰到真金白银热捧 , 从人头攒动到消失在真正的创投话题之外 。
在资本圈 , 曾有两种截然不同的观点 。 有人拿出共享充电宝厂商的财务模型来证明这是个赚钱的买卖 , 也有人认为共享充电宝只是一门生意 , 不是一个新行业 , 投资价值不大 。 甚至 , 蓝湖资本合伙人殷明撰文表示 , 共享充电宝获得现象级投资 , 是因为中国TMT风险投资遇到历史上最焦虑的一段时光 。
在各说各有理的天平上 , 谁都难以站出来 , 去证实或证伪 。
到了2019年 , 共享充电宝却有了向上发展的趋势 。 4月17日 , 怪兽充电完成了新一轮的3000万元融资 , 距离上一次行业最后一轮融资 , 已过去一年多;聚美优品财报显示 , 街电过去一年已经实现规模化盈利 , 目前成为聚美优品的支柱;近几天 , 部分地区共享充电宝租赁费用已经涨价;据悉 , 美团点评也将在全国大规模重启共享充电宝项目 。 种种事迹表明 , 行业重燃生机 。
小电创始人唐永波预判 , 今年共享充电宝会是打得很凶的一年 。 “如果我们早期凭的是腿勤、勤奋刻苦 , 到了2019年 , 个人英雄主义做派可能不管用了……”
袁炳松也认为 , 2019年 , 年收入5亿元或将成为共享充电宝企业的生死线 , 甚至会有收购、兼并的现象出现 。
基因与格局
据艾媒咨询数据显示 , 2019年中国共享充电宝用户规模将达到3.05亿人 , 2020年用户规模将增长至4.08亿 。 2019年增长率会逐渐回落至55.6% 。
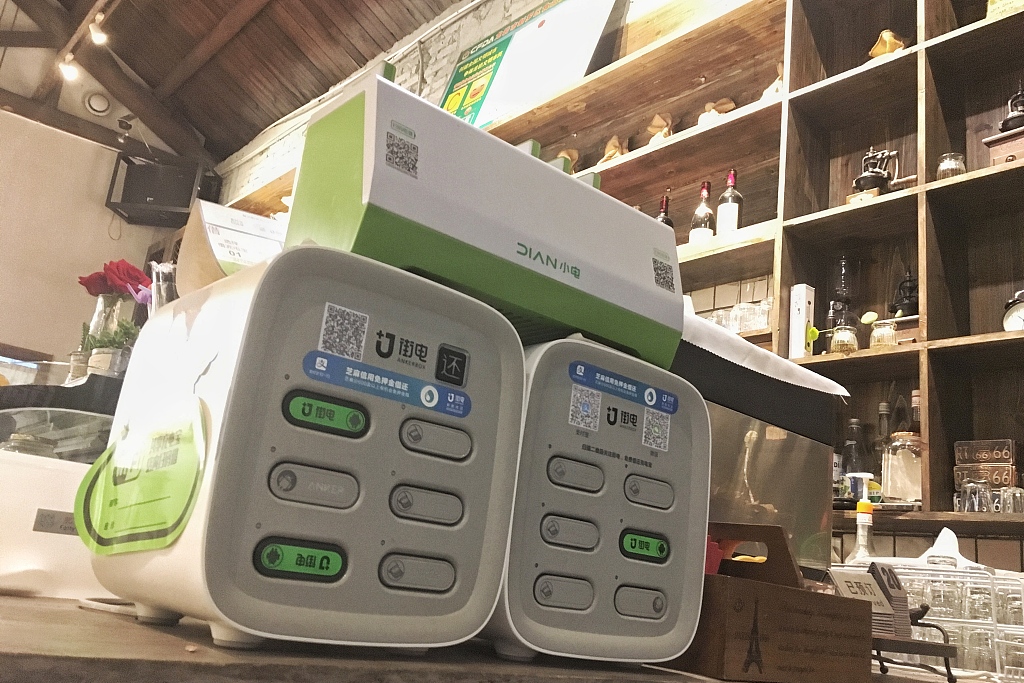
经历三年多的探索 , 共享充电宝的商业模式也逐渐清晰起来 。 继2017年底 , 泡泡充电、河马充电、小宝充电等玩家因资金链断裂先后退出舞台后 , 市场基本形成了以来电、街电、小电、怪兽位于第一梯队的玩家 , 和第二梯队的云充吧 。 目前公认 , 行业处于“4+1”的局面 , 且各具优势 。
唐永波被认为是行业内最懂资本、又会讲故事的创始人 。 2018年3月 , 小电完成了B+轮融资数亿元 , 背后豪华的战队包括腾讯、红杉、鼎晖、高榕、金沙江创投等 。 能成为彼时行业内拿到融资额数量最多、最快的共享充电宝企业 , 一方面 , 小电的天使投资人有朱啸虎、滴滴天使投资人王刚 , 大咖带动效应明显 。 另一方面 , 唐永波参与过团购行业“百团大战”时期的地推 , 这样的经验无疑让投资人更相信他线下布局的能力 。
如同所有的参与者 , 小电最开始也在用烧钱的方式 , 试图烧出一个行业 。 但不久 , 唐永波和朱啸虎就发现 , 用互联网的思维打补贴的逻辑并不对 , “我在走访商家的时候发现 , 在酒吧买一瓶酒要30块钱 , 在超市只要10块钱 , 这就证明用户在潜意识中是认可溢价的 。 ”唐永波在接受媒体采访时说 , 发现问题后 , 小电开始停掉了所有的市场活动 。 “2018年初 , 小电的收入涨了4倍 , 瞬间就盈利了 。 ”
有业内人透露 , 虽然小电在拓展城市方面非常快速 , 但小电进入每一个新城市 , 都会先花一周的时间去摸清楚城市的特性 , 再根据使用频率、人流量订单率、在线率等一系列的数据来计算具体的铺货量 , 配备人员 。 在唐永波看来 , 公司已经实现盈亏平衡了 , 唯一的投入点就是供应链投入 。
然而 , 在供应链方面 , 怪兽有着极大的优势 。
就在小电开始发布第二代产品时 , 怪兽刚获得小米科技、顺为资本等机构的数 轮融资 。 虽然怪兽并不具备布局市场的先发优势 , 但创始人蔡光渊始终强调自己背靠紫米科技的供应链优势 。
“很多人问我共享充电是不是没有门槛?其实并不是 。 举个例子 , 小米一万毫安的充电宝 , 零件加在一起150多个 。 相比之下 , 怪兽的二代充电宝产品 , 有蓝牙通讯模块 , 含328个零配件 , 从结构设计、安全设计、充电效率、耐用等各方面相比 , 共享充电宝想要做好 , 做扎实 , 非常困难 。 ”蔡光渊曾公开说 。
----「钛媒体」共享充电宝“终局之战” //----[ http://www.caoding.cn]
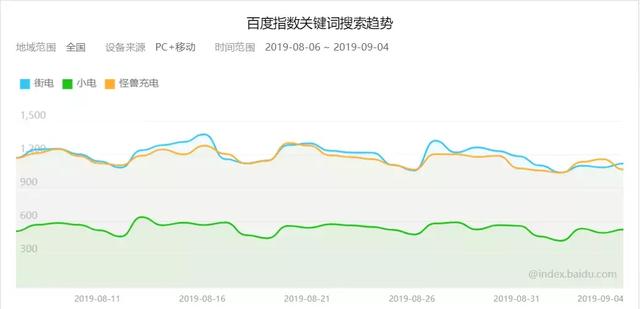
街电、小电、怪兽充电近一个月百度指数对比
共享经济领域的押金问题一直备受关注 , 免押金服务是这一行业能够快速发展的重要原因 。 2017年10月 , 怪兽推出了押金自动退还 , 这一举措几乎改变了后期整个行业规则 。 理由很简单 , 怪兽是希望降低使用门槛 , 让更多消费者体验便利的共享充电宝服务 。
而将整个行业的争议之声推向高潮 , 是聚美优品入局街电后 , 陈欧与王思聪的隔空对话 , 一时间社交媒体迅速爆炒这一热点 。 陈欧的到来 , 聚美的入局 , 让竞争对手有些猝不及防 。 因为在前几个月 , 街电创始成员还在接受经纬中国、启明创投等资本方的尽职调查 。
街电一直被业内称为是唯一没有走过弯路的公司 。 首先 , 街电从一开始就选择了小场景市场 , 而且以精细化运营聚焦场景价值 。 其次 , 街电也激发了被低估的市场需求 , 成为与用户和商家相互养成的品牌 。 截至2018年底 , 街电累计用户突破1亿人 , 最高日订单突破180万 , 覆盖了300多座城市 。
与之相对 , 来电并没有那么幸运 。 来电CMO任牧在过去的采访中多次强调 , 来电是业内最早做充电宝的 , 起步于2014年 。 “那时候资本对共享充电宝的商业模式并不看好 , 来电的融资一度陷入尴尬境地 , 最后在公司即将弹尽粮绝时 , 创始团队自筹了700万元 。 ”
与上述三家不同 , 来电最开始是深耕大场景阵地 , 例如商场、地铁站和火车站等 。 而后 , 再以大带小 , 大场景切到小场景 , 大小实现联动 。 显然 , 在此次的共享充电宝战役中 , 来电在大场景已经占据了先发优势 。
经历过行业洗牌之后 , 共享充电宝的市场格局已经趋于稳定 。 移动互联网大数据监测平台Trustdata在7月15日发布的《2019年中国共享充电行业发展分析简报》显示 , 在共享充电市场份额中 , 街电占比28.6% , 小电占比27.0% , 怪兽充电占比25.1% , 来电占比15.6% 。
值得一提的是 , 美团点评在2017年宣布共享充电宝项目夭折后 , 日前又有传闻称即将在全国大规模重启共享充电宝项目 。 一时间 , 有市场声音讨论 , 共享充电宝市场已经完成了对消费者的培育 , 在经过市场洗牌后 , 美团点评此时加入也是恰好赶上了行业收割期 。 同时 , 虽然市场份额已经被头部企业瓜分完毕 , 但美团点评无论在餐饮、娱乐等线下场景与500多万的商家有紧密合作 , 利用它的超级平台去做铺设 , 是不是整个行业也会发生变化?
癫狂到理性
在共享经济领域拼得一席之地 , 最粗暴有效的方法就是烧钱 。
时间拉回到三年前 , 街电背后有充电宝出口大厂海翼做支撑 , 小米占据国内充电宝八成份额 , 投资了怪兽充电 。 小电虽然没有历史背景 , 但深受朱啸虎等头部机构的青睐 。 一时间 , 有钱有后台的共享充电宝企业“膨胀感”十足 , 大战一触即发 。 陈欧给街电下令:一个月要烧光 3 个亿 。
为了最快速度的扩张 , 每家共享充电宝企业都急于招兵买马 。 有业内人说 , 他在刚加入某头部共享充电宝企业时 , 公司只有80人 , 此后的每一天几乎人数都在增多 , 一个月后 , 人数增至200人 , 再过一两个月 , 已经达到500多人 。 最初的地推人员当中 , 每10个人 , 就有四五个来自之前的团购大军 。
经历了百团大战 , 市场已经形成了规定的路数:免费的商家入驻成本和高昂的进场费 。
唐永波公开对媒体说 , “小电扩张最快的时期 , 一个月铺了7~10万台左右的设备 , 一口气开20个城市” 。 那么铺设一个地方的成本是多少?曾有媒体报道 , 某一家共享充电宝企业为了挤走已经占位的对标企业 , 入驻费高达18万元 。 甚至要入驻连锁酒吧、或者大型集团等热门场景 , 进场费已夸张到高达八位数 。 其中在每个一线城市 , 大约有不到10个进场费为五六位数的点位 , 剩下的大部分是给商家分成或者不分成 。 核算下来 , 有些商家能赚到90%的分成 , 其余的设备成本、运维成本都是企业出 , 共享充电宝企业难以赚钱 。
----「钛媒体」共享充电宝“终局之战” //----[ http://www.caoding.cn]
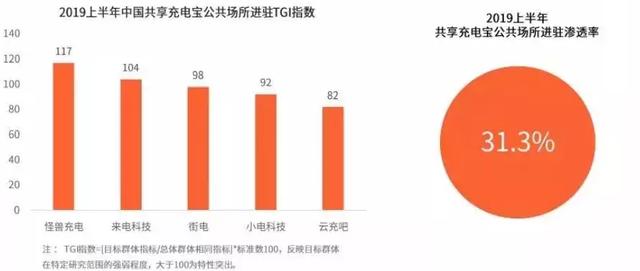
来源:2019上半年中国共享充电宝行业研究报告
玩家越多越激进 , 商家也开始坐地起价 。 任牧记得 , 那时有商家把要入驻的几家企业叫到一起 , 让他们自己商量 , 谁出价更高谁就进来 。
疯狂的点位争夺是共享充电宝上半场 , 淘汰了很多玩家 。 但到了下半场 , 留下来的公司大概都明白了“和气生财”的道理 , 在表面风平浪静的气氛中强化自身优势 , 并且开始细算自己手里的那笔账 。 “同样铺100万台设备 , 每天能给公司带来多少利润或影响力?这是最实际的 。 ”小电联合创始人陈章表示 。
去年年底 , 街电开始与首旅如家达成战略合作 。 覆盖首旅如家旗下如家、驿居、莫泰、云酒店、云上四季、Yunik等多个品牌的2700家门店 。 陆续入驻广州白云机场、桂林机场、珠海机场、武汉天河国际机场等 。 现阶段 , 街电并不把自己定义为仅仅是为用户提供移动充电的服务商 。 它希望在合作商家规模不断扩大的情况下 , 成为提升商家服务品质 , 推动其服务升级的重要工具 。
小电也开始跨界合作 , 深挖线上线下的流量价值 , 带来更多的商业想象力 。 与保利影业、卢米埃影业、唱吧麦颂、苏宁、必胜客、真功夫、眉州东坡集团、德克士、良品铺子、汤城小厨、外婆家等海量品牌深度合作 。
同时 , 共享充电宝开始布局三四线城市以及海外市场 。 街电在今年4月公布了进军韩国市场的出海计划 , 已在首尔等重点城市布局 , 将在两年内完成30000台产品的终端铺设 。 而早在这之前 , 来电也正式在印度尼西亚和俄罗斯落地 。
为战而战
唐永波曾表示 , 在中国的创业环境里 , 竞争壁垒有三块 , 政策、技术和资金 。 在共享充电宝上 , 普通的创业者很难获得政策上的壁垒 , 因此只剩下技术和资金 。
“但在这个领域 , 技术壁垒并不高 。 我们说实话 , 共享充电宝的技术壁垒肯定有 , 但最多领先别人三四个月的时间 。 找台机器一看就大概知道怎么回事了 。 ”丁明磊说 。
因此 , 在门槛较低、模式容易被复制的行业 , 共享充电宝企业开始利用专利技术搭建壁垒 , 阻碍竞争者前进步伐 。 2017年5月 , 陈欧高调斥资1亿元从“共享充电宝之父”刘同鑫购得共享充电宝充电箱、充电更换系统及充电方法等三项发明专利 , 将其看作是聚美、街电最大的底牌 。 而早在2015年2月 , 来电就预料到专利对行业的重要性 , 到2018年11月 , 来电已申请了85项专利 。 袁炳松在媒体采访时曾自信地表示 , “后进的厂商只要做吸纳式扫码借充电宝 , 就不可能绕开我们的专利 。 ”
真正让业内意识到专利重要性的 , 是街电与来电的三年专利战 。
2017年3月 , 来电开始以充电夹紧装置”、“吸纳式充电装置”等7项发明/实用新型专利起诉街电等公司专利侵权 。 街电被判立即停止侵权行为 , 并赔偿来电经济损失共计200万元 。
这样的判决对街电影响有多大?当时有接近街电的业内人士向媒体透露:“街电所有产品中有20%都使用了涉案的产品 , 按照法院判决的结果 , 这些产品必须下架 , 损失太大了 。 ” 另一方面 , 法院判决中针对“合作商家和合作伙伴”的部分 , 又让提供场地的商户们提心吊胆怕承担连带赔偿责任 。 这给当时街电的市场扩张造成了极大的障碍 。
这样的判决 , 街电表示不服 。 2018年12月 , 街电COO何顺发内部信中称 , 街电在维权路上不会放弃 。 今年4月 , 街电和来电因侵犯实用新型专利纠纷再次对簿公堂 。 这一次 , 法院判决来电存在不正当竞争关系 , 需在官网和媒体上向街电赔礼道歉 , 并赔偿500万元 。
对于共享充电宝行业而言 , 专利诉讼的威力确实不小 , 甚至变成了行业内一场垄断与反垄断的战争 。 云充吧曾经还是在行业的第一梯队 , 结果在2017年的专利战中败下阵来 , 错过了2017年的一波风口 , 最终掉落到第二梯队 。
“谈到专利 , 我非常敬佩来电 , 它有共享充电行业很多专利 , 我们做产品的时候规避它的专利也很辛苦 , 这是它做得很好的地方 。 ” 蔡光渊在看到各家已经把专利作为企业“护城河”时 , 怪兽也在去年8月底宣布 , 自家产品通过移动电源新国标外观及标识、接口、电性能、安全保护功能、安全性等五大类20小类的检测项目 。
但是 , 蔡光渊坦言 , “我们正在做专利储备 , 但需要两三年的时间 , 并不是一蹴而就的 。 ”
陈欧曾在媒体采访时推测 , “专利有可能让行业巨头拼命烧钱 , 直至被逼并购的结局 , 变成通过专利直接结束战斗 。 ”
盈利野望
和共享单车相比 , 共享充电宝的生产成本、设备折旧、运营成本以及人力维护成本都远低于共享单车 。 共享充电宝的模式显然更轻 , 回本周期也更短 。 简而言之 , 刚需、高频、小额大众 。
值得一提的是 , 被外界预测不能成事的行业 , 已经开始盈利 。 根据聚美优品2018年财报显示 , 2018年街电最高日订单量达180万单 , 用户破亿 , 已开始规模化盈利 。 甚至有媒体报道说 , 聚美优品人士称街电是目前聚美优品最赚钱的项目 , “没有街电聚美早就不行了 。 ”
在此前 , 怪兽的一份BP显示 , 2018年11月 , 怪兽直营柜机盈利模型中“门店分润”占比为23% , 在扣除了销售成本、折旧成本和人工成本等各方面支出之后 , 怪兽依旧拥有31%的毛利率 。 虽然这份BP的数字真实性后来也遭到了外界的质疑 , 但剔除水分后的数据依旧表明行业的向上趋势 。
但是 , 如外界所说 , 通过用户产生一部分收益去实现营收 , 肯定不足以成为一家伟大的公司 。
按照共享充电宝企业们的构想 , 通过不断铺设的机柜充电宝 , 来改变用户的充电习惯 , 获取大量的用户后 , 可以通过广告的模式续写企业高收益的可能 。
处于第二梯队的云充吧已经做好了这方面的布局 。 侯天赐在接受采访中说 , 在产品迭代上 , 云充吧的座机已经从早期的H1升级到了H3 , 充电宝设备更新了18代 。 相比于来电的白色主色调和街电的灰色主色调 , 云充吧的座机机身镶嵌了一块几乎占满整个面板的LED显示屏 , 有利于吸引用户的目光和广告的投放 。 同时 , 云充吧的连接线安置在两侧 , 把设备的正反两面都留给了广告位 。
这样的设计 , 在侯天赐看来 , 已经甩掉了对手好几条街 。 “别家想要更换产品样式 , 从而有更好的广告营收 , 也不是一件轻易的事 。 想要更改硬件的各个参数 , 所触动的是一整条生产线和全国所有的设备 。 以一台设备1500元的改造成本为例 , 即便是10万台设备 , 背后的成本就是1.5个亿 。 ”
在另一个方向 , 小电、街电、怪兽和来电开始寻求其他的盈利方式 , 与电子烟厂商合作 。 据媒体报道 , 目前小电动作最快 , 已经生产并开始小范围投放一款名为iCool小爽的自动售烟机设备 。 街电方面也可能开发自动售烟机进入市场 , 但现在犹豫不决的是 , 售卖所有电子烟还是创造独立品牌 。 怪兽方面 , 目前没有确定消息以何种方式进入 , 但已经开始与国内电子烟品牌接触 。
对于共享充电宝来说 , 这属于渠道复利 。 经过各家长达三年的运营与投放 , 基本上铺变了吃喝玩乐商圈 , 而这些区域用户和电子烟用户高度重合 , 一套人马维护两项业务 , 不失为提高收入和用户活跃度的好举措 。
创投圈曾讨论过 , 共享充电宝行业在过去几年经历了“大起大落”后 , 下一场的搏斗一定聚焦在自我造血上 , 和进入艰难的合并期 。 “大家的商业模式基本一样 , 所以合并存在的可能性很大 。 ”来电科技的投资方红点中国投资经理周韬略曾说 。 但是最后谁合并谁 , 谁又被统一 , 或者谁能真正抢跑 , 关键在于从产品和运营入手 , 打造共享充电产品和服务的多元化体系 。 虽然媒体和创投圈已经鲜有共享充电宝的声音 , 但今年行业竞争会比前两年更为激烈 。
更多精彩内容 , 关注钛媒体微信号(ID:taimeiti) , 或者下载钛媒体App
推荐阅读







- 三国杀:卡牌是否应该“界限突破”?且看这版「界闪电」设计如何
- 「周榜」9件最抢手美衣
- 蓬佩奥人人喊打,被全球主流媒体批评,热度赶超特朗普
- 钟茂初委员:不良自媒体敲诈企业严重影响经营
- 「连麦两会」两位90后村支书隔空分享战“疫”中的乡村管理经验,共谋致富奔小康之路
- 阿森纳社交媒体发卡索拉照片,球迷纷纷评论把他带回来吧
- 「两会访谈」新冠疫情下的外贸企业突围之路
- 「图解」半导体成当之无愧吸金王,2.8亿资金打板紫光国微
- 「威客电竞CSGO」ESL里约欧洲淘汰赛,Astralis 3比0碾压G2获冠军
- 特朗普终于戴口罩了!看见镜头后立刻摘下:我就不想让媒体高兴