
【虎嗅APP】顺丰不顺
----【虎嗅APP】顺丰不顺 //----[ http://www.caoding.cn]
曾经的行业领头羊顺丰 , 正在显现出老大的疲态 。
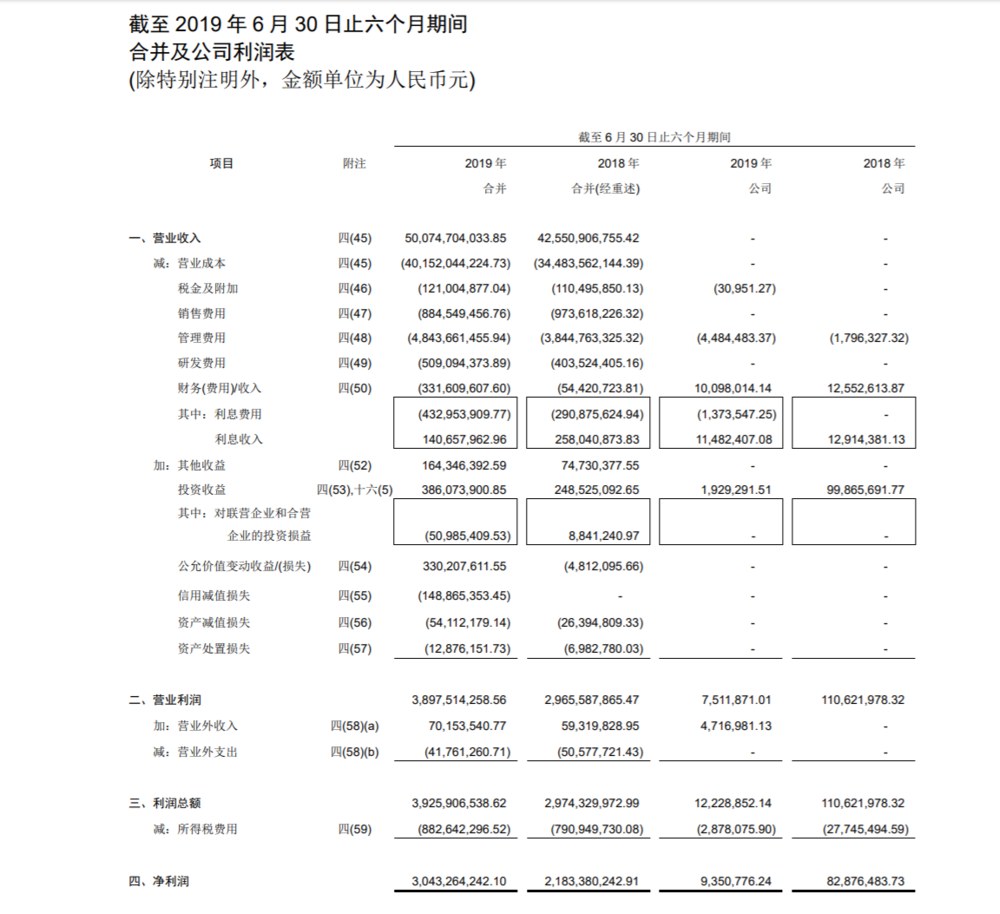
赶在8月的尾巴 , 顺丰发布上半年财报:2019年上半年实现营收500.75亿元 , 同比增长17.68%;净利润31.01亿元 , 同比增长40.35%;扣除非经常性损益后归属于上市公司股东的净利润23.30亿元 , 同比增长11.48% 。
----【虎嗅APP】顺丰不顺 //----[ http://www.caoding.cn]
相比早前申通、中通公布的半年度业绩 , 曾经的行业老大哥的主营业务显得后劲乏力 。
2019年上半年 , 顺丰快递业务件量达到20.17亿件 , 同比提升8.54% , 市场占有率为7.3% , 同比下滑了1.11% 。 同期申通的数据为:快递单量30.12亿件 , 同比增长47.25% , 市场占有率10.85% , 同比扩大1.59% 。
核心业务增速明显放缓 , 被认为是阿里系入股三通后 , 顺丰遭受夹击的必然结果 。 再加上顺丰长久以来以直营模式占据快递领域的头把交椅 , 近年增速不及中通、圆通 , 盈利率也相形见拙 , 直营模式优势似乎见顶 。
快递行业自产生以来 , 寡头垄断就是趋势 , 按照中通、圆通的追赶速度 , 中国出现类似美国FedEx一样的寡头垄断格局不会太久 。
而顺丰 , 似乎离接棒垄断的老大渐行渐远 。
营收高毛利低 有猫腻?
无论是营收还是盈利 , 顺丰都保有明显的增速优势 。 先来看一组数据:
2019年上半年 , 顺丰营收500.75亿元 , 同比增长17.68%;净利润31.01亿元 , 同比增长40.35%;
同一时期 , 圆通营收139.53亿元 , 同比增长15.64%;净利润8.63亿元 , 同比增长7.63%;
申通实现营业收入98.71亿元 , 同比增长48.62% 。
营收差异的直接原因是顺丰的直营模式 , 用户的快递费全部被归为营收 。 而三通一达的加盟模式下 , 刨除有偿派送中快递费的加盟商揽件派送费 , 营收主要由信息服务和中转收入构成 。
顺丰快递的单价本身就是行业最高 , 营收是竞业的数倍在情理之中 。
2014年、2015年、2016年、2017年、2018年 , 顺丰的票均收入分别为23.61元 , 23.83元 , 22.15元 , 23.14元 , 23.2元 。 票均收入稳定在23元左右的顺丰需要面对的是 , 三通一达在蚕食市场份额时不断压缩价格 , 使得快递的票单收入整体呈下滑趋势 。
国家邮政局数据显示 , 2019年上半年 , 快递业平均收入为12.2元 , 同比下降1.6% 。 通达系公司 , 下降幅度更是远高于此 。
中通快递单件收入为1.63元 , 单价同比下降11.3% , 申通快递单件收入为2.85元 , 同比下降8.36%;圆通快递单件收入3.02元 , 同比下降10.89% 。 只有顺丰不降反升 。 2019年上半年 , 顺丰的票均单价为23.62元 , 同比增加4.10% 。
此外 , 从业务本身来说 , 刨除市场占有率近20%的行业老大中通 , 顺丰的单量和增长速度都缺乏竞争力 。
顺丰2019年上半年快递总单量为20.17亿件 , 同比增速为8.54% , 市场占有率为7.3% , 同比下滑了1.11%;
韵达上半年的总单量为43.34亿件 , 同比增长44.71% , 市场占有率达超过15% , 同期相比提高了2.06%个百分点;
同一时期申通的业务总量为30.12亿件 , 同比增长47.25%;市场占有率为10.85% , 同比提高了1.59个百分点 。
业务量和市占率双双乏力 , 顺丰业务的竞争力怎样 , 或许可从毛利上一窥 。
2019年上半年 , 顺丰的毛利率同比增长0.86个百分点 , 财报中将原因归结为 , 运输成本的优化管控 。 作为目前快递企业的惯常操作 , 顺丰控制成本的效果对比其他竞业并不显著 。 同期上半年 , 韵达 , 中通 , 圆通 , 申通的毛利率同比增长分别为36.4% , 22% , 9%以及7% 。
三通一达的毛利增长远超顺丰 , 那顺丰的竞争力又在何处?
阿里系三通围攻 顺丰不行了?
顺丰的高光时刻是2017年 , 闪电上市后创造了市值3226亿元的神话 , 无论是业务量还是资本看好都 , 都稳居快递市场第一宝座 。 但从2018年开始 , 顺丰市值持续下跌 , 至2019年6月末 , 掉落至1800亿元左右 , 几近“腰斩” 。
再加上 , 阿里系快递公司已有“三通” , 通过菜鸟网络整合快递资源 , 背靠阿里巴巴的电商渠道 , 顺丰面临的竞争可想而知 。
而顺丰抱上的“大腿”中铁快运本身年年亏损 , 二者合资成立的“中铁顺丰”一年后仍推进缓慢 。 当初官宣的“打造具有仓储、装卸、包装、搬运、加工、配送等多种服务功能的综合物流中心” , 目前仍没有着落 。
尽管铁路货运资格其他企业难以企及 , 但中铁快运负责城市高铁站之间的运输 , 自己负责两端收派件这样的分工 , 需要两者出钱建立围绕铁路的站点和物流基础设施 , 对顺丰来说 , 这不是一笔好买卖 。 顺丰围绕核心区域的辐射网点渠道较为完备 , 完全可以替代铁路网点渠道 。
市值不振 , 后台无望 , 顺丰真的不行了吗?
至2019年上半年 , 全国累计快递总单量为277.6亿件 , 同比增长25.7% 。 顺丰增速仅高出行业平均水平9个百分点 。 但定位中高端用户的顺丰 , 会员规模已达到2亿 , 月均活跃客户超过2889万 , 同比增长高达35% 。
高速增长的用户也在倒逼顺丰做出改变 。 最新披露的《投资者关系活动记录表》中 , 顺丰称5月开始 , 针对特定市场及客户推出特惠专配等新产品 , “打破原有产品价格局限 , 填补价格区间空白 , 完善了经济产品体系 , 不断贴近市场竞争 。 ”
顺丰新业务的核心是增加价格弹性区间 , 扩大覆盖用户范围 , 提升基建资源和运力的使用效率 。 如根据用户的业务特点和需求 , 批量集中收件、客户至中转场发货、提货、派件协议到丰巢柜等 , 精准销售优化原有的运营模式 。
中转、网点等物流基建资源都掌握在自己手中 , 直营模式的优势在此时发挥作用 。 而被诟病的高价格 , 未来或许会成为顺丰优质服务下 , 业务收入和市场占有的优势 。
顺丰此次财报 , 尽管核心业务护城失效 , 新业务的收入却意外成为亮点 。
顺丰的新业务主要为同城配送、快运、冷运、国际、供应链 , 这5个业务占据2019上半年营收占比的23.66% , 提升超7% 。
2019年上半年 , 全国同城快递总量50.8亿件 , 同比下降0.2个百分点 。 而顺丰同城快递上半年实现不含税营业收 7.86 亿元 , 同比增长近130% 。 成为顺丰上半年发展速度最快的新业务 。
2019 年即时物流市场规模达1200亿元 , 以30%的复合增长率计算 , 2021年同城配送市场规模将超2000亿元 。 而作为顺丰新业务里的重点 , 随着新零售的普及 , 同城即时物流的需求和场景急速增长 , 同城配送也会成为顺丰数据向好的强心剂 。
此外 , 快运和冷运也跟上了整体上升的趋势 。 2019年上半年 , 顺丰快运不含税营收50.72亿元 , 同比增长46.99%;冷运不含税营收23.52亿元 , 同比增长53.93% 。
新业务无疑是顺丰目前窘状的解药 , 顺丰也表示 , 将持续发展快运、冷运及医药、国际、同城配送等新业务 , 同时着力切入供应链领域 。
事实上 , 顺丰同城配送的覆盖面已经涵盖餐饮、商超、服装、医药等内容 , 像麦当劳、肯德基、瑞幸咖啡、天虹、永辉、必胜客、优衣库等餐饮和服饰类的行业头部客户 , 都已被纳入其中 。
此外 , 作为国内首个初步建立全国性冷链网络的物流公司 , 顺丰的冷运和物流供应链服务都在做规模化准备 。 目前顺丰有食品冷库25座、冷藏车433台、运营面积15.88万平米 , 主要客户有大希地、全家、朴诚乳业;物流供应链用户主要为药企 , 如拜耳、赛诺菲制药、勃林格殷格翰、恒瑞制药、哈药、华润三九、齐鲁制药、广药集团等 。
王卫又买飞机 为什么?
一面是竞争对手围追堵截下主营业务增长放缓 , 一面是CEO王卫对大飞机的惯常买买买 , 顺丰未来到底要驶向什么方向?
财报发布后一天 , 8月30日早晨 , 顺丰第二架B747-400ERF到达深圳宝安国际机场 。 加上这架有着“空中巨无霸”之称的全货机 , 顺丰航空目前拥有的自有全货机数量增至56架 。
----【虎嗅APP】顺丰不顺 //----[ http://www.caoding.cn]
顺丰两架B747-400ERF都是2017年“网拍”得来 , 成交额为3.2亿元 。 首架B747-400ERF在2018年“双11”前夕投入国内航线运营 , 国内执飞半年后 , 于2019年5月 , 随顺丰国际化业务的扩展 , 转而执飞顺丰最长的国际航线——“深圳—金奈” , 成为顺丰跨境物流的中流砥柱 。
最舍得为网购化钱的男人王卫 , 他的钱花的值吗?此次财报显示 , 2019年上半年 , 顺丰航空发货量为61.7万吨 , 占顺丰总业务量的21% , 占国内总运输量的24% 。 顺丰预计 , 未来三年内自有机队规模将达到80架 。
事实上 , 从小货机到大货机 , 王卫对飞机的吨位执念丝毫未减 。 这也让人有些看不懂 , 王卫为什么要买那么多飞机?
网易航空曾报道过 , 速度可控是轴心辐射式集散系统的最大优势 。 作为全球第四、亚洲第一的专业货运机场 , 顺丰国际机场最有可能实现两个核心竞争力的跨越 , 第一是提速 , 第二是降费 。
根据民航飞院《轴幅式航空货运航线网络的构建研究》的计算 , 以2014年我国机场年吞吐量为基准 , 建立单枢纽能够比传统运营方式降低成本38.8% 。 参照美国两大航空快递巨头的“隔日达”和“隔夜达” , 其难以超越的核心就是建立起速度护城河 , 也是轴心辐射式集散系统最强大的技术壁垒 。 简言之就是 , 货量上升 , 单位运价成本降低 。
这也不难理解 , 自2016年10月后 , 顺丰停止引进商载15吨级的中小型货机 。 而2017年2月上市一年后 , 顺丰国际机场拿到发改委批复后开工 , 顺丰更是钟爱中大型货机 。
顺丰国际机场总投资158.57亿元 , 是其在全国唯一的航空货运核心枢纽 , 预计在2020年投入使用 , 2021年满足货运吞吐量100万吨 。 将地址设置在湖北鄂州的原因之一 , 是地处全国中部 , 飞机2小时的航程能覆盖全国80%GDP的来源地 , 而这些地方 , 恰好是物流运输需求最旺盛的地方 。
不过 , 按照顺丰国际机场的规模 , 顺丰航空需要在2021年达到自有货机100架 。 因此 , 2020年一整年 , 顺丰至少要买20架货机 。 这就意味着 , 顺丰需要花一笔不菲的货机购置费 。
新业务待规模化 , 价格成本双降需要枢纽工程加持 , 按照目前的情况 , 这份称不上漂亮的财报 , 或成顺丰一定时间内的常态 。
推荐阅读




- 《异度神剑 终极版》日语配音与英语配音直观对比影像
- RNG新上单暴露了?绿毛小明聊天记录曝光:记得照顾好我们的兄弟
- 讲解bjl下三路打法原理及个人实战技巧心得经验分享【许祥孜】
- 莱万已经累计4张黄牌,对阵法兰克福若再吃牌,将无法出战多特
- 2换1!乔丹当年的交易筹码曝光
- 中国渔民再次立功! 巨大宝藏重见天日, 美国请求被拒之门外!
- 余生不长,和谁在一起,真的很重要
- 【独家】自小米入股后灵动微进入D+轮融资
- 国产EDA迎来了最好的发展机遇,补全短板,就能和国外产品PK了
- 私募会员专用指标:自编交易模型+短期建仓(源码免费分享)