
「IT之家要闻」美图社交梦几起几落
在将美图手机“移交”小米之后 , 美图在“美和社交”这条路上越走越远 。
近日 , 美图公司发布公告表示将以发行股份及支付现金的方式 , 战略投资大街网约57.09%的股权 , 据悉交易总额约3.95亿港元 , 其中约5253万港元将以现金支付 。
业界分析人士认为 , 美图此举是为了强化自己的社交产品布局 。 据悉 , 大街网不会直接并入美图现有的架构体系中 , 仍将继续独立运作 。 同时大街网创始人王秀娟将继续担任原有职务 , 同时出任美图公司COO , 直接向美图CEO吴欣鸿汇报 。 而美图公司前任COO程昱已经离职 , 有消息称其加入苹果中国并担任总经理 , 目前苹果公司只确认了程昱加盟一事 。
美图不缺流量 , 但缺钱
根据此次双方的合作公告透露 , 入股后美图将以自身的流量优势为大街网赋能 , 从而丰富美图的增值服务组合 , 同时提高用户的参与度以及粘性 。 大街网方面则会为美图的用户提供社交化求职、职业培训、灵活用工等增值服务 。
虽然双方都做出合作的表态 , 但目前并未透露具体合作细节 。 而在入股之前 , 外界很少将美图与大街网联系到一起 , 毕竟从业务构成方面来看 , 双方是属于两个不同赛道的企业 。
显然 , 放弃了手机硬件业务的美图 , 正处于商业化窘境之中 , 手里剩下的牌已经越来越少 , 而向社交领域进行更深度探索成为必由之路 。 此次美图入股大街网 , 任命王秀娟担任COO自然是谋定而动 。
2017年11月 , 美图发布公告宣布任命程昱担任公司COO , 其主要任务就是负责美图的商业化拓展 。 在加入美图之前程昱曾任微博总经理 , 主要负责的也是商业化运作 。
不过 , 美图近两年来的商业化探索举步维艰 , 并且逐渐放弃了不少业务板块 。 其中最受外界关注的 , 就是曾占其营收80%以上的智能手机业务 , 另外与BEC美链合作的区块链业务、旗下美铺及升级后的美妆业务 , 也都先后关停 。
一系列调整之后 , 美图将目光集中到了社交业务上 。 去年8月 , 美图在北京798艺术工厂正式发布了“美和社交”战略 。 同时公布了内部结构调整后的三大产品事业群 , 即社交产品事业群、美颜产品事业群、智能硬件产品事业群 。
对于美图而言 , 缺少的不是流量 , 而是这些流量变现的“抓手” 。 美图董事长蔡文胜就曾多次表示 , 美图的产品矩阵和用户规模是它盈利的筹码 。 而在流量方面 , 美图并不“拮据” 。 根据美图2019年上半年财报显示 , 截止截至2019年6月30日 , 美图旗下产品的总月活跃用户数达到3.08亿 。
3.08亿用户足够得到别人艳羡的目光了 。 但坐拥3亿多用户的美图 , 为何在商业化方面却一直没有取得像样的成绩呢?
在其上半年财报中 , 美图今年前六个月的营收为4.64亿元 , 同比还降低了4.7%(去年同期为4.87亿元) 。 幸好 , 美图持续经营业务经调整后的净亏损为1.7亿元 , 同比收窄了41% 。
但是 , 美图最渴望的不是仅仅“节流” , 而是开源 。 程昱的离职 , 可以看出美图对其过去两年在商业化拓展方面的不满 。
当然 , 商业化进展受挫并不能完全归结到程昱一人身上 。 对于美图商业化的困境 , 相关互联网行业自身分析师对懂懂笔记表示:“虽然美图有3亿多用户 , 但是其产品绝大多数均为工具型产品 , 而工具软件的商业模式一直都过于单一 。 ”
该分析人士指出 , 工具型产品最主要的问题就是用户打开率、使用时长和粘性偏低 , 基本上都是用完就走 。 另外 , 如果在产品中增加大量广告也会影响用户体验 , 导致用户不满 , 因此这也决定了工具型应用的流量变现天花板很低 。 “因此我们才会看到同样都是拥有3亿多用户 , 但是拼多多在用户总量只是略超美图的情况下 , 营收却多出了好几倍 。 ”
美图的天花板能否用社交突破
商业化受阻背后的原因 , 美图自己应该非常清楚 。 早在2017年蔡文胜就曾公开表示过向社交转型的渴望 , 他坦言:“我们非常清楚美图秀秀还是偏工具化的应用 , 所以我们正在往社交平台转变 。 美图秀秀的目标是 , 做成一个有5亿用户的社交平台 。 ”
如今美图剥离了手机这一曾经支撑起总营收的重资产业务 , 一头扎进社交化转型的大潮中 。 其实在去年7月正式公布“美和社交”的战略之前 , 4月份美图秀秀就上线了“社交圈”功能 。 当时 , 此举曾被视为是美图全面向社交化转型的号角 。
但美和社交的路显然更为坎坷 , 特别是从工具到社交的产品转型之路 。 纵观互联网的历史长河 , 相关成功案例寥寥可数 。 过去数年间 , 我们曾经多次看到那些由于产品形式新颖 , 令自身一夜爆红的工具型产品 。 最近的刷屏例子 , 就是AI换脸的ZAO 。 此前还有ZEPETO、Face Swap Live、小咖秀、子弹短信……但最后这些一夜爆红的产品都倒在了转型的过程中 。
美图凭借部分用户的刚需(美颜) , 获得了较好的用户留存 , 但这并没有让其逃出工具型产品在商业化领域的宿命 。
分析美图旗下的一系列产品 , 短视频应用美拍或许是最有希望取得突破的产品之一 。 早在2015年初美拍的用户就已经突破一亿 , 相较于同时期竞争对手有着不小的优势 。 但此后面对竞争对手的崛起 , 美拍没能保持住自身优势 , 如今美拍的月活用户已经不足千万 。
不仅是美拍 , 美图旗下的产品矩阵目前都面临着增长的压力 。 根据其最新财报资料显示 , 美图系产品在中国大陆的月活为1.96亿 , 相比于2018年末的1.99亿下降1.4% 。 这已经是其5个财报季出现MAU下滑 。 本季度整体MAU微增的0.6% , 主要是来自于海外业务BeautyPlus的增长 。
在遭遇发展困境之后 , 此次战略入股大街网是否会带来更大的突破可能?
美+社交+招聘会带来什么?

----「IT之家要闻」美图社交梦几起几落 //----[ http://www.caoding.cn]
可以看出 , 除了最主要的招聘业务之外 , 大街网也在商务社交领域有过一定布局 , 目标是成为中国的LinkedIn , 但市场反应并没有达到预期 。 在接受美图战略入股之前 , 大街网曾完成过6轮融资 , 并一度传闻其在筹备上市 。
不过从大街网目前的发展状态来看 , 与美图形成1+1>2的前景仍是一个问号 。
----「IT之家要闻」美图社交梦几起几落 //----[ http://www.caoding.cn]
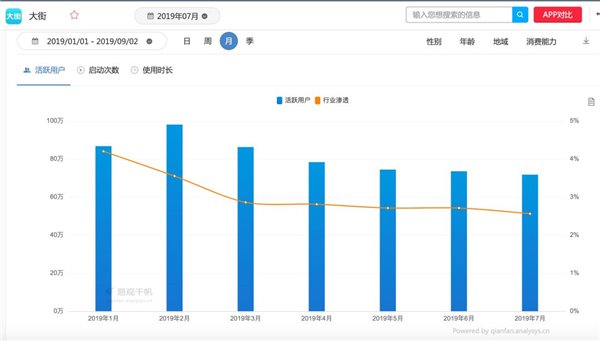
根据易观千帆的数据显示 , 截止今年7月份大街网app的月活用户仅有71.74万人 , 其整体月活用户数量从今年2月就开始不断下滑 。
在国内在线招聘应用的排名中 , 大街网名列第9位 。 市场排名靠后且缺乏足够用户基础的情况下 , 大街网的MAU又处于一个下滑的状态 。 从某种意义上来看 , 并非一个优秀的投资对象 。
对于美图与大街网的合作前景 , 相关互联网行业分析人士对懂懂笔记表示:“美图曾经拥有不错的机会 , 在其发展的鼎盛时期 , 社交本应该是美图旗下各大应用以及手机硬件产品之间最好的链接核心 。 但美图的动作总是慢一步 , 或者说嗅觉不够敏锐 。 现在美图整体产品线都已经告别了当初的用户快速增长阶段 , 在这种情况下做社交 , 只能视作是一种防御性动作 , 具体效果肯定没有成长期发力效果好 。 ”
从美图公司整体发展的历程上来看 , 凭借工具应用起家并获得海量流量之后的转型和变现举措 , 都很可惜地错失了良机 。 从当初的手机硬件到电商再到现如今的社交化 , 美图一直在不断尝试 , 但结果都未能如愿 。 或许社交+招聘+商务是一个方向 , 但是它解决不了核心价值“衰竭”的弊端 。
可以想象 , 工具型应用带来的流量增长触及天花板时 , 市场留给美图的时间也就越来越急迫 。 这一点从美图上市之后不断下跌的股价中就能略窥一二 。
----「IT之家要闻」美图社交梦几起几落 //----[ http://www.caoding.cn]
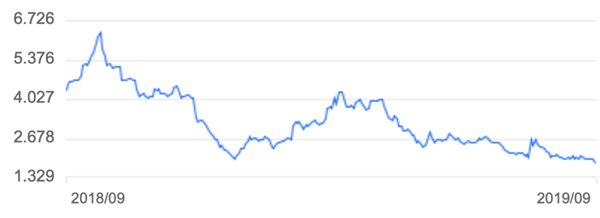
▲美图(HK1357)近一年来的股价走势
截止9月2日收盘 , 美图的股价仅为1.91港元 , 相较2017年3月底的23.05港元历史最高点 , 已经下跌已经超过90% 。 可见资本市场对于美图的信心也在快速流失 , 面对不断下跌的股价 , 美图转型的窗口期还剩下多少时间?
如果说在美的征途上 , Adobe的技术硬核、Instagram的高质量内容是可以借鉴的成功经验 , 那么美图是否找到了自己的核心价值?如果回答不了这个问题 , 再多的收购可能也是徒劳 。
推荐阅读





- 三国杀:卡牌是否应该“界限突破”?且看这版「界闪电」设计如何
- 「周榜」9件最抢手美衣
- 「连麦两会」两位90后村支书隔空分享战“疫”中的乡村管理经验,共谋致富奔小康之路
- 「两会访谈」新冠疫情下的外贸企业突围之路
- 「图解」半导体成当之无愧吸金王,2.8亿资金打板紫光国微
- 「威客电竞CSGO」ESL里约欧洲淘汰赛,Astralis 3比0碾压G2获冠军
- 最强神父!「圣水喷射攻击」净化信徒那颗邪恶的心
- 深夜美食之「红酒焗排骨」,熬最长的夜,吃最香的排骨
- 「战国四公子之」平原君挖的大坑和毛遂自荐
- 「生活」早起做四件事,肝脏健康没毛病