
「略大参考」“旅游新人口”崛起,美团或成最大赢家

----「略大参考」“旅游新人口”崛起 , 美团或成最大赢家 //----[ http://www.caoding.cn]
作者:林雨翔 微信公众号:略大参考 (ID:hyzibenlun)
当下 , 聚合了200多种本地生活服务的美团App , 显然已经成为一款超级应用 。 其中 , 随着“旅游新人口”的崛起 , 美团酒店及门票度假业务或借风势进一步爆发 , 而母体美团也借此迎来了新的价值增长点 。
第三方大数据监测平台Trustdata近日发布的《2019年上半年中国在线酒店预订行业发展分析报告》显示 , 2019年上半年 , 美团酒店订单量在市场占比达到50.6% , 这也是几年来美团酒店首次在国内酒店在线预订市场占比过半 , 正式实现了“线上订酒店 , 一半用户用美团”的业绩 , 打下国内在线酒店市场半壁江山 。

----「略大参考」“旅游新人口”崛起 , 美团或成最大赢家 //----[ http://www.caoding.cn]
同时 , 根据该报告 , 美团酒店间夜量占比达到47.3% , 再次超过携程、去哪儿、同程艺龙的总和 。 这意味着 , 美团酒店业务进一步巩固了酒店预订业务的领导地位 , 打破了过去携程系一家独大的局面 , 从去年的“脉冲式超越”演进到如今的“持续性超越”趋势 。
美团一面证实了自己做酒店业务的实力 , 同时也使自己“中国最大的在线酒店预订平台”的地位得到进一步加强 。 美团酒店业务背靠有着过亿用户基数——以年轻人群为主——的母体 , 便利地吸引新用户 , 达成交易量的持续攀升 , 反过来也进一步巩固了母体的行业地位 。
一面是 , 从用户端 , 作为互联网原住民 , 当下越来越多的年轻人早已经习惯于指尖下单 , 尤其在休闲支出方面 , 消费力max 。 具体到酒店旅游方面的消费 , 不同于中年客户群体往往注重服务品质和性价比 , 这一批“旅游新人口”往往表现得更开放和愿意投入 。
一面是 , 从平台端 , 美团以高频消费的“餐饮”服务率先在年轻用户中达成使用黏性 , 打开了用户认知心理 , 使自身在进行“无边界”扩张的过程中 , 比任何一家垂直品类的相关平台都有了更明显的拉新及留存优势 。 尤其是借由对年轻用户群体消费特征的掌握了解 , 更容易近水楼台般精准地将其他服务推送给用户 , 并进一步提升其使用黏性 。
借此 , 完全有能力满足用户一站式需求的美团 , 或将进一步借由酒店业务、门票度假业务与“旅游新人口”的结合 , 而成为新年轻消费经济最大受益者 。
1、蓬勃上升的酒店及旅游行业
过去几年里 , 国内越来越多的地区进入人均GDP “1万美元俱乐部” , 经济收入的提升 , 直接带动起越来越多的“旅游新人口”进入到旅游消费市场 。 以往数据也显明 , 在人均GDP突破1万美元后 , 休闲度假往往将代替传统旅游和商旅 , 成为市场的主要需求点 。

----「略大参考」“旅游新人口”崛起 , 美团或成最大赢家 //----[ http://www.caoding.cn]
前文提到的Trustdata报告认为 , 与欧美相对更为成熟的发达市场相比 , 中国在线酒店预订行业无论从供给方还是需求方来说 , 都处于快速增长期 。 比如中国酒店预订的在线化率为35% , 与欧美日等更为发达的市场相比 , 随着需求的进一步爆发和在线化率的持续提升 , 中国酒店在线预订行业的市场规模仍存在巨大的发展空间 。

----「略大参考」“旅游新人口”崛起 , 美团或成最大赢家 //----[ http://www.caoding.cn]
这意味着 , 随着国民收入的提高和移动互联网的进一步普及 , 休闲度假成为住宿需求的新爆发点 , 而年轻用户和下沉市场将为其贡献更多的增长动力 。 事实上 , 中国在线酒店预订用户也确实正呈现年轻化特征 , 新增用户多来自于小镇区域 。 由于线上消费快捷、选择多元、售后方便等原因 , 年轻人更依赖于此种消费模式 。

----「略大参考」“旅游新人口”崛起 , 美团或成最大赢家 //----[ http://www.caoding.cn]
报告显示 , 在线酒店预订用户年龄结构发生变迁 , 年轻新势力崛起 , 其中 , 90后以39%的占比首超80后 , 00后用户也出现在了市场的中心 。
以今年上半年为例 , 年轻用户月均在线酒店预订App启动次数为7.1次 , 高于其他用户1.5倍;预订次数达到2.6次 , 高于其他用户1.6倍 。 其中 , 多为亲密朋友或自组团队进行的自由行 , 在旅游场景带动之外 , 休闲娱乐场景——比如追星看展、游戏聚会等 , 也在进一步促进在线酒店预订诉求的释放 。
虽然不同于餐饮、打车这样的高频需求 , 但过去被视作低频消费的住宿 , 当下显然正随着休闲需求的提升而迎来向“中频”的跃迁 。
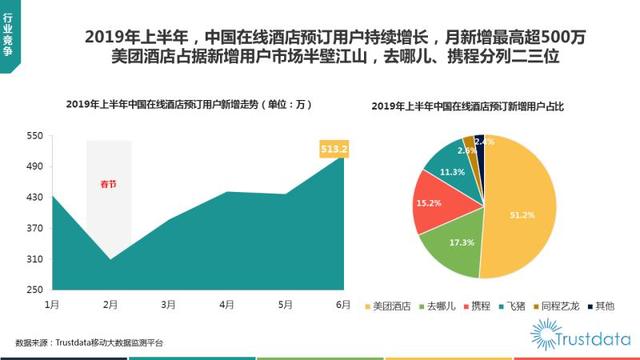
2019年上半年 , 中国在线酒店预订的需求侧在迅速扩张 , 用户保持快续增长 , 月新增最高超500万 , 月度活跃用户首次突破1亿 , 达到1.12亿 , 上半年在线酒店预订间夜量同比增长约20% , 达到3.65亿 。 根据该报告 , 中国在线酒店的预订供给侧资源也在同步加速扩充 , 酒店客房规模2019年将突破2000万间 。
同时 , 随着休闲度假需求爆发 , 近年国内在线酒店预订也出现了一些新特点 。 用户需求的变化 , 消费背后的选择标准也应声在变 , 比如“机票+酒店”不再成为旅游消费决策的最关键要素 , 人们更倾向于确定目的地之后 , 进行更加深度和本地化的餐饮、酒店、景区门票、休闲娱乐等“吃住行游购娱”一体化消费体验 。 这在客观上悄然改变着各垂直领域的市场格局 。 正如2019年上半年 , 美团成功占据了新增用户市场“半壁江山” , 去哪儿、携程反而分列二三位 。
----「略大参考」“旅游新人口”崛起 , 美团或成最大赢家 //----[ http://www.caoding.cn]
推究美团酒店业务的厚积薄发的原因 , 相当大一部分是来自用户的群体特点:从市场各相关平台横向对比来看 , 美团和飞猪的用户相对更年轻化 , 两家平台的90后及00后年轻用户占比均超五成 。
随着美团酒店市场规模的迅速提升 , 至此 , 全球在线酒店预订行业出现Booking、Expedia、美团、携程四极格局 。
得益于在年轻群体和下沉市场的先发优势和使用黏性 , 美团或比其他三家更有可能成为“旅游新人口”红利的最大受益者 。
2、旅游新人口助燃美团
美团在酒店方面入局并不晚 , 实际早就以团购形式提供相关服务 , 主要是从提供三四线城市中低端酒店服务切入 。 此后 , 随着对整体业务的调整 , 美团正式成立住宿事业部 , 决定开足马力发展酒店业务 。
2017年6月 , 美团副总裁、住宿事业部总经理郭庆在一次小型群访中强调 , 毛利率并不是美团酒店最看重的因素 , 更重要的是通过高技术手段完成高效运营 。
----「略大参考」“旅游新人口”崛起 , 美团或成最大赢家 //----[ http://www.caoding.cn]
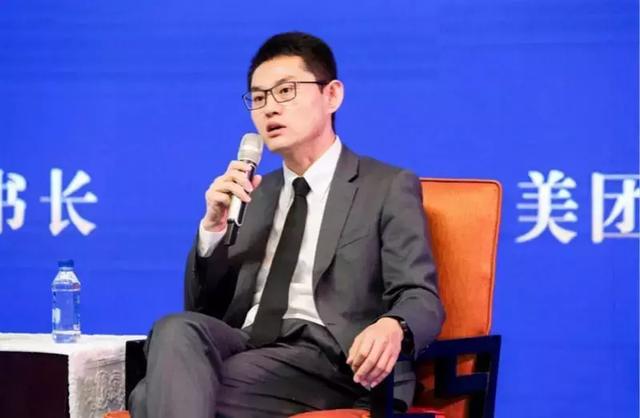
图:美团副总裁、美团酒店总经理、美团门票度假总经理郭庆
把这句话翻译一下 , 即大有不计一时一地得失 , 要放长线钓大鱼的意思 。 此前 , 美团酒店方面曾表示 , 希望从“母体”吸引新用户——比如将那些早已习惯用美团叫外卖、在大众点评查看用户评价的忠实用户导流到美团酒店 。 郭庆称 , 可以把上亿住宿用户看作大部分都在通过“母体”导流 , 而住宿业务同时也在增补母体 。
根据郭庆当时透露 , 该年美团App中的高星酒店单店日转化率能达到37% , 3个月内高星客户复购率达36% , 3个月内高星新客复购率达30% , 流量和用户均呈现出高质量的特点 。
此外 , 据了解 , 美团还通过对用户消费习惯的分析 , 根据用户对住宿、餐饮、娱乐、门票等不同需求 , 与部分高端品牌建立了多品类的合作 , 也在不断为酒店带来新客源 。
创始人王兴曾将近年来美团的表现 , 从用户角度进行了一次合理化论证 。 王兴说:“你所看到的美团覆盖了很多垂直领域 , 是因为这些用户群体或多或少地存在交集 。 想要下馆子的、点外卖的、看电影的、旅游的、租车的 , 基本上是同一个群体 。 ”
这也成为美团与其他垂直品类平台最大的区别所在 。 比较来看 , 美团已经以餐饮服务率先在年轻用户中形成使用黏性 , 而携程则缺少对于年轻用户的综合吸引力 。 当“吃喝玩乐”成为年轻人日常生活消费的主要组成部分时 , 美团更容易一站式满足其“餐饮+玩乐+住宿”的需求 。
也就是说 , 作为超级App , 和微信一样 , 美团内部流量便捷地相互转化 , 使美团酒店业务完全可以以极低的获客成本迅速开拓市场 。 因此 , 美团在2016年时便有底气趟水携程系腹地广东地区 , 2017年挑战艺龙 , 2018年进一步由高星酒店市场扩充到更综合的品类市场 。
与此同时 , 通过海量用户消费数据的积累 , 美团对用户特别是年轻用户群体的消费特征日趋了解 , 可以更好地为其提供精准服务 , 二者相辅相成 , 达成良性循环 。
3、充满想象的新价值增长点
美团最新发布的财报显示 , 2019年上半年 , 美团继续推进“Food+Platform”战略 , 超级平台的优势进一步显现出来 , 并且经营效率也直观地得到进一步提升 , 受益于所有业务分部的强劲增长 , 美团2019年第二季度实现227亿元营收 , 同比增长50.6% 。
其中 , 到店、酒店及旅游成为该季度美团毛利率最高的业务 , 高达88.8% 。 财报显示 , 今年二季度此项业务实现营业收入52亿元 , 同比增长42.8% 。
----「略大参考」“旅游新人口”崛起 , 美团或成最大赢家 //----[ http://www.caoding.cn]
尤其值得注意的是 , 到店、酒店及旅游业务的变现模式强调交易佣金和广告收入并重 , 丽人、职业培训、亲子及休闲娱乐板块 , 成为美团在线营销服务收入的重要推动力 。
美团对此并不是没有预期 , 上市前的公开招股书中显示 , 它将自己定义为“中国领先的生活服务电子商务平台” , 即通过满足人们日常“吃”的需求 , 进一步扩展至多种生活和旅游服务 。 招股书中还强调称 , 2017年美团到店、酒店及旅游业务的年度交易金额为1580亿元 , 占比44.26% , 营收占比32% , 毛利率高达88.3% , 这意味着三者构成美团三大业务分部中最为成熟的分部 。
上市前 , 王兴在接受The Information的一次专访中表示 , 美团的未来要做“服务业的亚马逊(Amazon for service)” 。 亚马逊是实物电商平台(e-commerce platforms for physical goods) , 而美团的未来是服务电商平台(an e-commerce platform for services) 。
美团高级副总裁王慧文对此有进一步解释 , 称对于美团这样一家业务复杂的公司来说 , 不可能按照单一估值法来估值 , 而是不同业务会有不同的估值方法 , 然后再计算一个所有业务的协同估值溢价 。
显然 , 从对标美国团购网站Groupon , 到今天业务覆盖团购、外卖、票务、酒店、门票度假、打车等众多领域 , 美团今天变成了一家超级生活服务平台 , 已经很难直接找出一个具体的对标对象了 。 因着综合平台的优势 , 当下美团不论是餐饮还是酒店业务 , 已经完全有能力与垂直巨头分庭抗礼 。
既有外卖、餐饮等高频“流量型”应用 , 又有着酒店、景区门票、婚宴等中频或低频“用户粘性型”应用 , 随着年轻一代消费新势力的崛起 , 美团这样的“超级App” , 或将成为最大赢家 。
推荐阅读



- 三国杀:卡牌是否应该“界限突破”?且看这版「界闪电」设计如何
- 「周榜」9件最抢手美衣
- 「连麦两会」两位90后村支书隔空分享战“疫”中的乡村管理经验,共谋致富奔小康之路
- 「两会访谈」新冠疫情下的外贸企业突围之路
- 「图解」半导体成当之无愧吸金王,2.8亿资金打板紫光国微
- 「威客电竞CSGO」ESL里约欧洲淘汰赛,Astralis 3比0碾压G2获冠军
- 最强神父!「圣水喷射攻击」净化信徒那颗邪恶的心
- 深夜美食之「红酒焗排骨」,熬最长的夜,吃最香的排骨
- 「战国四公子之」平原君挖的大坑和毛遂自荐
- 「生活」早起做四件事,肝脏健康没毛病