
[蓝鲸TMT]TCL主营业务增收不增利,布局金融投资业务能否扳回一城?

----[蓝鲸TMT]TCL主营业务增收不增利 , 布局金融投资业务能否扳回一城? //----[ http://www.caoding.cn]
日前 , TCL集团发布的重组完成后的首份半年报显示 , 2019年上半年 , TCL集团实现营业收入437.8亿元 , 同比增长22.5%;实现净利润27.4亿元 , 同比增长60.9%;其中归属于上市公司股东的净利润20.9亿元 , 同比增长31.9% 。
然而值得注意的是 , TCL主营业务中的TCL华星却增收不增利 。 2019年上半年 , TCL华星2019年上半年的营业收入为162.8亿元 , 同比增长33.55%;净利润10.2亿元 , 同比下降7.83% 。
随后 , TCL发布了硬件产品智屏 , 该产品在诸多方面均与华为的荣耀智慧屏相似 , 但业内专家表示 , 荣耀智慧屏具有诸多技术与品牌优势 , TCL智屏恐难有竞争力 。
4 月份 , TCL集团完成重组剥离智能终端及相关配套业务 , 由相关多元化经营转为聚焦半导体显示及材料产业 , 并以产业牵引 , 发展产业金融和投资业务 。 但TCL集团的股价自4月以来持续阴跌 , 那么 , 其能否依靠新的业务布局扳回一城便成为关键 。
上半年华星净利同比下滑7.83% , 股价持续阴跌
2018年12月 , TCL集团宣布拟以47.6亿元向TCL控股出售9家公司的股权 , 将旗下消费电子、家电等智能终端业务以及相关配套业务悉数转出 。 TCL集团由半导体显示及材料产业与智能终端产业两大主业 , 变更为聚焦半导体显示及材料产业 。
虽然半年报显示 , TCL集团营收与净利迎来双增长 , 但值得注意的是 , 其扣非净利润约2.5亿 , 较上年同期下滑约74.79% 。 与此同时 , 半导体显示及材料业务中的主体TCL华星开始出现业绩下滑的颓势 。 对此 , TCL集团解释称 , 主要原因为显示产品价格大幅下降 。 此外 , TCL半导体显示净利润率及毛利率也自2017年后均持续下滑 。

----[蓝鲸TMT]TCL主营业务增收不增利 , 布局金融投资业务能否扳回一城? //----[ http://www.caoding.cn]
TCL华星光电业绩情况
TCL集团半年报显示 , 其核心产业 TCL 华星以持续完善产线布局及进行产能规模扩张 , 目前已运营及在建产线共计6条 。 然而 , 群智咨询报告指出 , 面板产能维持高速增长 , 供需严重失衡 , 面板价格加速下跌 , 厂商运营及获利面临严峻挑战 。
对此 , 李东生在TCL集团半年报中坦言 , 如果全球经济持续低迷 , 显示行业的低谷期可能延长 。 与此同时 , 他表示 , 虽然全球半导体显示产业供过于求的情况依然持续 , 产品价格将继续承压 , 行业亏损扩大 , 但目前价格已近谷底;虽然未来两年还有新的产能释放 , 但同时也有一些企业或产能被淘汰退出 , 供过于求将逐步缓解 。
与华星较为疲软的业绩并行的还有TCL的股价 , 自4月以来 , TCL集团的股价便持续阴跌 , 8月更大幅下探至3.10元/股 , 较最高价缩水超五成 。 截至8月26日收盘 , TCL集团报收3.27元/股 , 总市值约443亿元 。
回购股份往往是公司股东挽救股价的举措之一 。 近日 , TCL集团发布公告称 , 自2 月14日首次实施回购起至8月23日 , 已累计回购共计4.78亿股股份 , 占公司总股本的3.53% , 成交总金额为 16.24亿元(不含交易费用) 。 TCL集团董事长李东生为表示对公司核心主业发展的信心以及对公司长期投资价值的认可 , 自2018年12月至今 , 累计增持TCL集团约1.75亿股股份 , 累计增持金额约5.3亿元 。
对此 , 产业经济观察家丁少将表示:“华星光电受制于整个面板产业的周期性发展 , 而目前中国大陆的面板产线量产是非常多的 , 整体上面板是供过于求的状况 , 这种状况已经持续了一段时间 , 未来可能还会持续两三年 。 当面板供过于求时 , 面板价格也是在下滑 , 利润空间就会不断压缩 。 但随着物联网时代的加速到来 , 对屏幕的需求会拓展到更多的场景 , 那么未来来对屏幕的需求还会有一个很大的提升 , 所以从中长期来看 , TCL的股价还是会有提升空间的 。 ”
投身金融投资赛道 , 价值成效暂未显现
值得一提的是 , 自智能终端业务被剥离之后 , 除了半导体显示及材料业务 , 产业金融和投资业务成为TCL集团的第二大主业 。
TCL集团财报显示 , 2019年上半年 , TCL集团投资额为36.21亿元 , 同比增长169.77%;产业金融及投资业务收益3.68亿元 , 同比增长76.0% 。
据悉 , 产业金融及投资业务的主体包括TCL金服与TCL资本 。 TCL金服主要包括集团财资业务和供应链金融业务;TCL资本由TCL创投、钟港资本和中新融创(49%持股)构成 。 TCL创投通过设立多种形式的基金 , 围绕主业相关的新技术、新材料、新应用进行布局 。
截至报告期末 , TCL创投业务管理的基金规模为93.7亿元 , 累计投资项目112个 , 目前持有宁德时代、捷佳伟创、德方纳米等上市公司股票 , 另持有寒武纪、无锡帝科和星环科技等公司的股权 。
8月13日晚间 , TCL集团发布公告 , 宣布增持上海银行股份达5% , 进一步增强金融服务业务布局 。 上半年上海银行营业收入251.51亿元 , 净利润为107.14亿元 , TCL集团从上海银行获得股利2.45亿元 。 目前 , TCL集团还持有湖北消费金融股份有限公司20%的股份 , 2019年上半年 , 湖北消费金融营业收入6.55亿元 , 净利润5612.9万元 。 按此计算 , TCL集团上半年从湖北消费金融的投资中可获得净利润约1122.58万元 。
此外 , 自2014年10月TCL集团成立金融事业部以来 , TCL金融板块业务已涵盖了财务公司、第三方支付、小贷、供应链金融、消费金融等板块 。
对于TCL集团布局金融投资业务的意义 , 丁少将表示:“首先从财务投资角度来看 , 投资回报周期相对来说会比较快;而从整个产业协同方面来考虑话 , 因为TCL有华星光电面板、智能终端 , 企业需要通过产业投资来布局自己的产业生态 , 使其在整个产业生态竞争中处于一个领先地位 。 ”
而产业观察家洪仕斌表示 , 目前来看 , TCL布局金融投资的变化还没有得到明显的显现 , 但与此同时 , 他表示 , “切换赛道到金融投资领域是对其品牌的另外一种价值释放 。 ”
智屏或难有竞争力 , 亿营收目标恐难实现
另一方面 , 被TCL集团独立分拆出来的智能终端业务群也动作频繁 。 近日 , 在荣耀智慧屏推出后不久 , TCL·XESS智屏新品发布 , 该款产品分为55英寸标准版和55英寸高配PRO版 , 售价分别为3999元和4999元 。 业内人士表示 , TCL智屏直接对标荣耀智慧屏 。
采访人员发现 , TCL智屏与荣耀智慧屏不仅名字相似 , 尺寸吻合 , 价格也相差无几 。 此外 , 荣耀总裁赵明表示 , 智慧屏是放大100倍的手机;而TCL则直接给智屏加入灵犀双屏功能 , 只需将手机扣在桌子上 , 屏幕上播放的视频就会投屏在屏幕上 , 也可以一键拉回手机上 , 摇一摇手机 , 屏幕就会旋转到竖屏状态 。
家电行业资深观察人士刘步尘认为华为倡导的智慧屏概念已经影响到了TCL产品的设计理念 。 对此 , 洪仕斌表示:“TCL智屏与荣耀智慧屏肯定是不一样的 。 首先 , 荣耀智慧屏搭载了中国第一款电视操作系统鸿蒙系统 , 该操作系统的应用体验会和其他的产品有所不同;其次 , 对于用户场景与应用创新 , 传统电视企业不如互联网企业理解透彻 。 ”
除了推出新的产品 , TCL控股也提出了新的战略与目标 , 今年3月 , TCL控股举办2019春季发布会 , TCL控股CEO王成在发布会上表示 , TCL将全面进入AI×IoT赛场 , 并提出“在五年内(即到2023年) , 实现营业收入突破2000亿”的目标 。
事实上 , 各大企业围绕人工智能与物联网提出了多个概念 , 包括AI+IoT、AIoT等 , 对此 , 丁少将表示:“各大企业提出的类似的概念很多 , 但基本的战略是一致的 , 就是要利用各家企业不同的资源与能力实现一个关于人的生活、工作、学习、娱乐等全场景的智慧服务的能力 。 ”
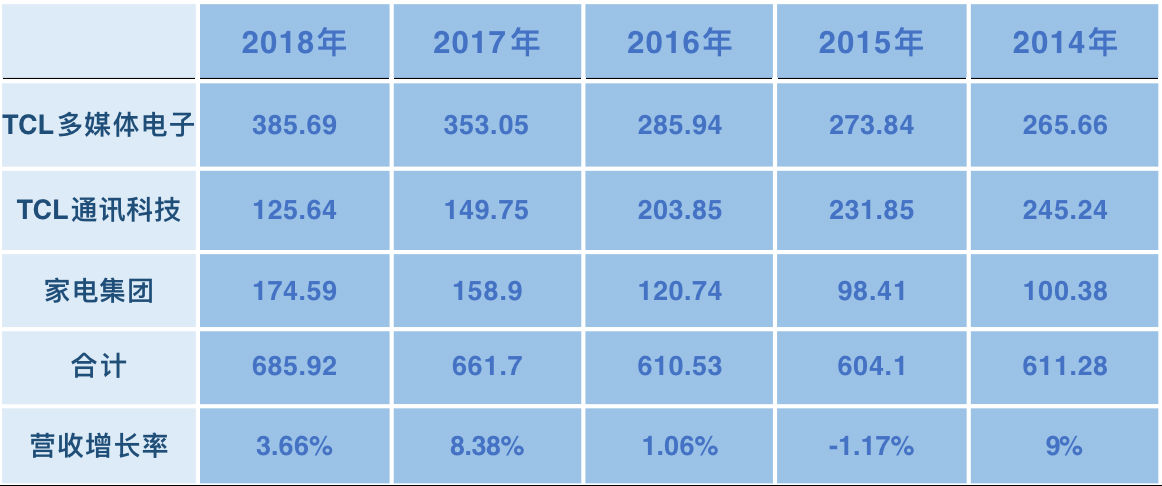
此外 , 业内人士普遍认为 , 五年实现营收2000亿元对于TCL集团来说比较困难 。 TCL电子、TCL通讯科技、家电集团为智能终端业务的三大主要业务 。 而根据TCL集团2018年财报 , 报告期内 , 上述三大业务合计实现销售收入仅为685.92亿元 。 这也意味着 , 在5年时间内 , TCL智能终端业务群的营收需增长至现在的近3倍 。 然而 , 近五年TCL智能终端业务群的主要业务合计营收增长率从未超过10% 。
----[蓝鲸TMT]TCL主营业务增收不增利 , 布局金融投资业务能否扳回一城? //----[ http://www.caoding.cn]
TCL智能终端业务群主要业务业绩发展情况(单位:亿元)
如今 , 彩电行业可谓遍地开花:华为推出荣耀智慧屏 , TCL推出智屏 , 海信推出社交电视 , 创维推出AIoT大屏 , 一加也宣布入局电视领域……
对此 , 刘步尘表示:“现在电视企业的分为注重画质体验与注重交互能力两派 , 我认为在未来电视的研发制造中 , 画质和交互能力一个都不能少 。 ”
谈及未来电视市场的发展 , 丁少将表示:“我觉得首先产品需要核心的技术能力 , 产品差异化的竞争力是非常重要 , 如果产品只是靠代工靠组装 , 那就只能拼价格战 , 这其实在存量市场中是没有意义的 。 而作为企业来讲 , 企业竞争未来是一个生态化体系的竞争 , 而不是单品的竞争 , 包括内容能力、IoT运营能力、渠道能力、全品类智能家居能力在未来发展中都非常重要 。 ”
推荐阅读







- 无边界设计+蓝鲸动力 试驾长安UNI-T带来惊喜
- 长安再次欢迎新会员1.5吨蓝鲸发动机,轴距2780mm。我还能买什么
- 长安新车-cs35pals蓝鲸
- 长安七座车型亮相!仅8万起售!搭载蓝鲸1.5T+爱信6AT!轴距2米8
- 雷曼、TCL、兆驰、瑞丰、洲明近期透露了这些讯息
- 无惧疫情阻碍:TCL第一季度出口量逆势增16.5%
- 长得帅跑得快,试驾长安逸动PLUS 1.4T蓝鲸版
- 单季度暴亏近7亿,站上职教风口的开元股份为何飞不起来?| 蓝鲸解析
- 大蓝牌,大动力,即将上市的江铃凯运蓝鲸版轻卡怎么样?
- 搭全新1.5T蓝鲸发动机,长安欧尚又来一款新SUV