
手机之后,华为和小米争夺「客厅」粉|焦点分析
----手机之后,华为和小米争夺「客厅」粉|焦点分析//----[ http://www.caoding.cn]
华为的野心远远不止于卖几台大屏电视 。
文 |袁斯来
图片来源 |视觉中国
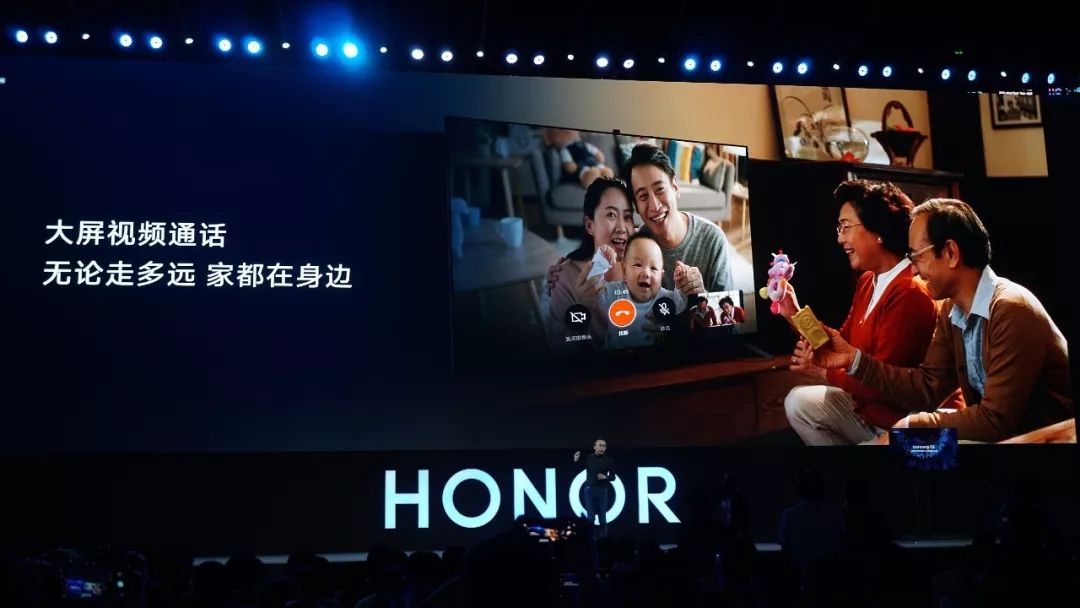
5分钟 , 销售破3000台 , 荣耀智慧屏的首战成绩单 , 这是第一个搭载鸿蒙系统的华为系产品 , 也是华为公司第一次卖电视 。
55寸3799元 , 荣耀第一款产品比同行贵出不少 。 根据奥维云网的数据 , 2019年上半年 , 多数品牌都有促销价长期稳定在65寸产品3000元以下 , 70寸的最低促销价今年也经常低于4000元 。
3000台 , 与电视机2018年的年销量4774万台相比 , 更是微不足道 , 但它的意义在于:观望许久之后 , 荣耀终于入局 , 智能电视行业风平浪静的日子过去了 。
荣耀智慧屏价格上实在没什么优势 , 但它似乎志在必得 。
据界面援引一位供应链人士称:“华为电视的目标是一年销售1000万台 , 这等于说要成为目前电视行业第一名 。 ”
荣耀开卖仅一天之后 , 8月16日 , TCL也发布了“智屏”产品XESS , 直接对标荣耀智慧屏 。 根据外媒报道 , 一加或在2019年9月的最后一周推出智能电视 , 4种尺寸的电视可能在美国、印度和中国三个国家销售 。
问题在于 , 现在似乎不是一个入场的最佳时刻 。 根据奥维云网数据 , 电视行业持续萎缩 。 2019年上半年零售量规模同比下降2.7% , 并且预测2019年全年零售量同比会下降2.0% , 零售额会下降8.4% 。
华为和一加此举仅仅是品类的扩张 , 还是有更深的战略图谋?荣耀在手机市场的辉煌 , 能移植到多少有些死气沉沉的电视市场吗?
数据可能透露出一些秘密 。 据奥维数据统计 , 2017年中国OTT终端保有量为2.65亿台 , 其中智能电视占了八成以上 , 显然无论是数量还是激活规模 , 智能电视已经成为OTT终端的主力 。 而最新的数据显示 , 2018年12月份OTT端开机率和日活终端数均有上涨 , 日开机率已经达到了39.2% , OTT端日活突破8000万台 。
这无疑是一块已经凸现的流量蓝海 , 一个接下去兵家必争的大入口 , 而且入场门槛够高 , 对手实力够强 , 投机者很难存活 。 对于遇强则强的华为而言 , 这是一个理想的战场 。
另一方面 , 随着5G规模应用落地 , 家庭物联网图景也足以支持华为尽早争抢这块大屏 , 从鸿蒙在华为智能电视首发 , 可以看出华为的野心远远不止于卖几台大屏电视机 。

----手机之后,华为和小米争夺「客厅」粉|焦点分析//----[ http://www.caoding.cn]
荣耀的老对手:幸存者小米
自乐视崩塌之后 , 智能电视行业经历了大清洗 , 现在成了“传统电视厂商+小米”的双极格局 。
实际上 , 作为手机厂商的小米 , 相比乐视和其他纯互联网企业 , 在手机笔记本等等小屏产品上有成熟的管控经验和供应链优势 , 跨界到大屏相对容易得多 。
奥维云网消费电子事业部分析师艾卫琦对36氪介绍 , 手机主板、屏幕、芯片、摄像头、传感器等主要零部件就多达21个分类 , 需要供应的零部件通常在300组件以上 。 反而电视功能单一 , 零部件更为简单 , 大概在100-200组之间 。 “对于在手机领域全球出货量亿万级的荣耀和小米而言 , 在电视的供应链上是有很强的管理经验的 , 属于高打低 , 这是二者在供应链的管理大优势 。 ”他表示 。
小米不像乐视那样提拗口的”生态化反“ , 但的确在一步一步做生态 , 由手机到电视 , 也算是顺理成章 。 “把个人时间抓住后 , 手机厂商要抓住家庭时间 。 电视是最好的家电切入点 。 那么 , 一个人的工作时间、个人时间、家庭时间 , 都贡献给一个品牌 。 ”行业咨询公司DISCIEN分析师崔吉龙说 。
有意思的是 , 虽然乐视失败了 , 但小米似乎证实了所谓的 “大屏生态”的合理性:“硬件+广告+内容”模式能够跑通 。
这点从电视应用开发者的生存现状也能得到佐证 。 当贝主要给智能电视提供第三方应用商店APP , 去年用户数量超过了2亿 , 目前公司整体年收入规模也有数亿元 。
“这个行业和移动互联网比起来 , 虽没有那么活跃 , 但不代表没有赚钱的空间 。 它小众的同时也成了创业的避风港 , 很多小公司过得很安稳 , 也活得很舒服 。 ”当贝CEO金凌琳告诉36氪 。

----手机之后,华为和小米争夺「客厅」粉|焦点分析//----[ http://www.caoding.cn]
智能电视:艰难的风口
其实 , 最早涉水智能电视的不是乐视 。
早在2012年TCL就联合腾讯推出了一款号称“智屏iCE SCREEN” 的电视 , 据称首批量产机当天售空 , 但最终没有多少人记住它们 。
智能电视这个“新物种” , 挣钱一直不容易 。
2013年的乐视 , 作为当时国内少有占据大量正版内容的视频网站 , 将自己的业务版图延伸到了硬件领域 , 不得不承认是贾跃亭是富有远见的 。
乐视的打法带着很明显的互联网特征 , 烧钱抢占流量 , 再通过后续服务挣钱 。 他们定价击穿了当时的行业底线 , 50寸的乐视超级电视S50售价2499元 , 而当时同尺寸的智能电视平均售价都达到了5615元 。 得益于亏本低价倾销 , 乐视迅速起量 , 三年卖出了约700万台 。
乐视似乎打开了一个魔盒 , 风起了 , 资本急速涌入 , 互联网电视品牌层出不穷 , 其中不乏有阿里背书的微鲸电视 。 根据奥维云网的数据 , 2013到2016年 , 互联网电视的零售量从35万台暴涨到了895万台 。
回头看 , 乐视 “会员费+广告”算得上互联网时代有价值的创新模式 。 只是乐视们既高估了自己和大厂抢版权的实力 , 又低估了广告变现需要耗费的时间 , 疯狂补贴后 , 最终一地鸡毛 。
而据第一财经报道 , 微鲸电视的团队也在2019年春节前已经解散 , 剩下的队伍转做投影 。
从另一个角度看 , 也正是因为乐视这条“鲶鱼” , 让“硬件亏本”的做法成了传统电视厂商身上的一根刺 , 根据奥维云网的数据 , 2000-2005年电视价格为87元/寸 , 到了2012-2016年急速降到了66元/寸 。 根据北京商报报道 , 六大传统厂商的利润率2017年就已经下降到了1% 。
当然 , 也有赚到钱的人 , “不是躺赚 , 仅仅保持收支平衡 。 ”一位在牌照方工作过的员工告诉36氪 。
下游软件端由牌照方、视频内容平台合作输出内容 , 其中如国广东方CIBN、银河互联GITV、百视通、芒果TV等牌照方会收取一定的牌照费和有线电视费 。 但他们缺少版权 , 能开发的商业项目也很有限 。
至于上游 , 硬件供应商和代工虽然薄利 , 但没有人愿意亏损经营 。
内容平台也在OTT上分得了不少羹汤 。 电视厂商和平台分成中 , 通常厂家占小头 , 平台占大头 。 根据奥维互娱的数据 , 2018年爱奇艺奇异果在智能电视端的日活数据为1914万 , 而根据QuestMobile数据 , 爱奇艺的日活为1.18亿 , 智能电视终端占到了约十分之一的体量 , 而且 , 电视的会员费用比普通的昂贵一倍 。
只有活下来的小米算得上清醒的追风者 。
小米电视虽然一直延续性价比策略 , 但用王川的话说 , 定价就是“多少不赔钱 , 就定价多少” 。 在营销上 , 小米和乐视在网上嘴仗打得不亦乐乎 , 可两代小米电视没做过广告 , 不搞综艺冠名 , 也没有一次次开发布会 。
小米熬到了对手乐视的倒下 , 也尝到了规模效应带来的果实 。 根据小米数据 , 其去年出货量达到了840万台 , 在行业中 , 根据当贝大数据显示 , 小米电视终端活跃度排名第三 , 仅次于创维和海信 。

----手机之后,华为和小米争夺「客厅」粉|焦点分析//----[ http://www.caoding.cn]
荣耀的图谋与现实
荣耀的首战 , 能打的牌只有两张:要么用低价走量 , 要么高价做品牌 。 显然 , 他们选择的是后者 。
很明显 , 无论是TCL定位高端的XESS线 , 还是荣耀号称“不打价格战” , 他们都想从硬件上挣钱 , 而非惯行此前纯粹的“低价换量”策略 。
这或许是行业走入成熟期必然的结果 。 “互联网品牌体量不够 , 便无法在低利润低用户体量的情况下 , 去做前沿技术上的探索和布局 , 在技术上的落后将成为被淘汰的根本原因 。 ”艾卫琦分析 。
荣耀背靠华为 , 的确有实力和能力去做新技术的开发和应用 。 比如这次率先在电视上采用了A73的大核心芯片、升降式摄像头、闪投和控屏等 。
这些单拎出来 , 都不是什么高不可攀的技术 。 “技术不难 , 就是没人搞 。 ”金凌琳说 , “但软件创新一定是跟着硬件节奏走的 。 ”在他看来 , 围绕这个摄像头 , 未来可能玩出不少花样 。 比如远程教学或远程医疗 。 “你现在看只是个摄像头而已 , 但重要的是围绕摄像头 , 未来能创造出很多优秀的应用场景 。 ”
但短期看 , 这并不意味性价比策略会失效 , 尤其对大多数人来说 , 采购家庭大件商品 , 价格仍然是第一需要考虑的要素 。
相对于荣耀 , 小米和TCL还是有明显的先发优势 , 他们现在已经有了完整的高中低产品线布局 , 且TCL还有传统线下渠道优势 。
荣耀“智慧屏”来得晚了一些 。 在下一个换机潮到来前 , 仅从销量看荣耀很难撼动当前 “传统电视厂商+小米” 的市场格局 。
况且 , 小米也并没有固守性价比战术 , 它在今年推出了进军高端市场的壁画电视 , 65寸售价6999元 。
而荣耀押注的家庭物联网场景 , 现在恐怕对1000万台的销量目标还无法产生实际的帮助 。
没人希望在新窗口前掉队 , “大家都在押宝未来 , 等风口来临 。 ”艾卫琦表示 。
荣耀最快上位的方式 , 就是要咬死小米 。 这次 , 它的发布会直接声称要取消开机广告 。 小米的对此回应是:不跟随 。 这算是双方的小小前战 , 难免不让人联想到当年荣耀对小米的阻击 。
只是 , 荣耀要在智能电视复刻手机的成功 , 很难 。
(36氪采访人员吴梦启对本文亦有贡献 , 我是袁斯来 , 如果对智能电视行业有话说 , 欢迎加微信yuansl_92与我交流 , 请注明公司+姓名+来由 。 )
推荐阅读





- 三星手机续电池门和指纹门事件,又出大面积故障?手机变“砖”
- “去美国化”只是理想状态,华为去年采购1300多亿美国零部件!
- 奇怪了!任正非都没用华为手机,凭什么要求董明珠用格力手机?
- 支付宝、微信未必安全?手机出现这3种征兆,你或许已被黑客监听
- 华为发布突破性 5G 天线技术:承载功率一千瓦以上
- 董明珠采访中秀出自用手机:三星Galaxy Fold
- 华为畅享Z即将发布 除了5G双模全网通 还有这些前沿配置
- 华为 5G 天线技术又有新的重大突破:承载功率一千瓦以上,辐射效率提高 20%
- 苹果眼镜首曝光!手机功能应有尽有,全智能时代要到来了?
- 时隔两年 HTC旗舰手机归来:支持5G、今年7月见