
用户争夺与转移,华为与苹果的下半场之争已开始

----用户争夺与转移 , 华为与苹果的下半场之争已开始//----[ http://www.caoding.cn]
早在2015年11月 , 余承东就放下豪言:“我们的销量会在一两年之内超过苹果 , 最晚两年!”而如今 , 华为在市场份额上已经超越苹果 。
近日 , 据市场调研机构Gartner Inc的报告显示 , 今年全球智能手机第一季度的出货量中 , 华为增速同比增长达到44.5% , 出货量达到了5840万部 , 整体市场份额从去年同期的10.5%增长到15.7% 。 三星依然位列第一 , 出货量是7162万部 , 市场份额从20.5%降至19.2% , 苹果排在华为之后 , 出货量是4456万部 , 市场份额11.9% 。
分析师郭明錤给出的报告称 , 预计华为有可能在7月底前重新取得Google的GMS认证与授权 , 并预计2019年华为手机出货量为可达2.3亿部 。
一个迹象是 , 苹果粉丝转移到华为的速度加快 。
有三组数据可以看出这种转移倾向与趋势 。 其一是根据科技市场研究公司Counterpoint发布的报告称 , 2019年头三个月 , 全球高端智能手机市场萎缩了8% , 苹果高端手机的出货量同比下降了20% 。 而在中国高端手机市场 , 华为已经超过了苹果 , 高端手机占华为出货量达到了18% 。
其次是近日ADD广告研究联盟联合Morketing研究院发布了《自娱:2018—2019年中国新势能人群App接触行为报告》也显出相同的迹象 , 数据结果显示00后大学生喜欢华为略胜过苹果 。

----用户争夺与转移 , 华为与苹果的下半场之争已开始//----[ http://www.caoding.cn]
此外 , 根据QuestMobile发布的半年报告显示 , 苹果在中国市场的用户忠诚度有所下降 , 其在转向安卓阵营的同时更多地选择了华为 。
报告显示 , 中国智能终端市场苹果的份额从2018年6月的25.5%下降至2019年6月的23.15% 。 2019年6月 , 在换机中仍然选择苹果设备的用户有54.0% , 而选择安卓的有46% , 但后者比2018年同期增长了2.8个百分点 。

----用户争夺与转移 , 华为与苹果的下半场之争已开始//----[ http://www.caoding.cn]
从24.7%的iPhoneX的换机用户转向华为比例来看 , 它超过了此前iPhone8系列与iPhone6系列的换机比例 , 这意味着iPhone的用户忠诚度出现了松动的迹象 。 苹果是时候重视华为这个竞争对手了 。
1公司治理模式、研发支出影响产品创新表现
iPhone用户忠诚度松动的理由是产品创新乏力 , 而产品创新乏力的背后原因很复杂 , 如果要深挖 , 可能与苹果公司的治理模式相关 。
Kevin 老师曾经在一篇文章中谈到了苹果的治理模式:苹果作为一家老牌上市公司 , 它与华为小米等公司不同的是 , 它的主要股东不是创始人与管理团队 , 而是市场中的机构投资者(占比达到了59% , 包括先锋基金 , 黑石 , 巴菲特的伯克希尔哈撒韦等资产管理公司) 。
而关键的是 , 苹果的股东构成中 , 投资机构占比都不高 , 苹果的重大决策背后都涉及多个利益团体的博弈 , 不再是乔布斯时代的一言堂了 。

----用户争夺与转移 , 华为与苹果的下半场之争已开始//----[ http://www.caoding.cn]
苹果从一家以创新为导向的消费品公司转变为直接给股东带来短期报酬为导向的公司 。
因此 , 苹果虽然是世界上最赚钱的公司 , 但它赚回来的钱基本上是拿来回购些股票与分红 , 去年更是宣布了1000亿美金的股票回购与分红 , 这在乔布斯时代是少见的 , 从数据来看 , 苹果的股票分红和回购的现金不断攀升 , 达到每年数百亿的额度 , 在2018年苹果的回购+分红金额已经逐步超过了它所能赚到的钱 。
曾有分析师质疑苹果等企业回购股票的行为 , 认为他们应该把这些钱用于再投资 。 Key私人银行首席投资策略师布鲁斯·麦凯恩表示 , 企业应投资于自身并发展业务 , 那些回购股票企业的长期增长前景或许并不好 。
需看到 , 苹果依然拿了整个行业超60%的利润 , 据CounterpointResearch的研究报告显示 , 在2018年第二季度产生的所有手机利润中 , iPhone的利润占比达到了62% , 三星的利润占比为17% , 华为、小米的利润分别仅为8%与3% 。

----用户争夺与转移 , 华为与苹果的下半场之争已开始//----[ http://www.caoding.cn]
按照常理 , 利润高厂商赚钱 , 厂商为了加固自身的优势就有更多的钱投向研发 , 继而拿出更加优秀的产品来提高竞争壁垒、产品创新体验、售后服务等 , 形成良性的研发驱动的创新循环 。 但遗憾的是 , 苹果并没有形成这样的良性循环 。
如果说 , 一家拿下整个行业超过60%利润的手机巨头把赚回来的钱都砸在回购股票与分红上 , 那么它在研发支出以及通过投资、收购夯实拓宽护城河上的钱就相应少了 , 所以相应的影响了苹果研发投入以及产品创新表现 。
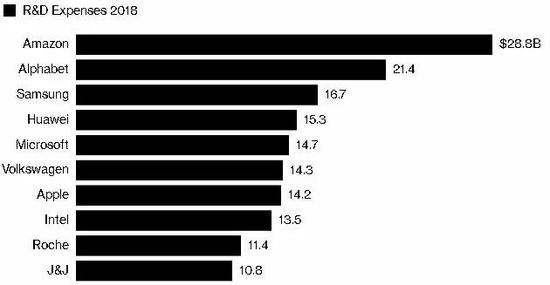
当然苹果也已经意识到研发投入不足的问题 , 苹果2018财年研发支出142亿美元 , 同比增长23% 。 但据华为的2018年财报 , 华为2018年的研发投入高达1015亿元人民币(约153亿美元) , 在手机行业排名第二 , 超过苹果 , 仅落后于三星 。
----用户争夺与转移 , 华为与苹果的下半场之争已开始//----[ http://www.caoding.cn]
在全球各类公司中 , 华为位列前五 , 虽然说华为的研发支出分散于消费者BG业务、运营商业务、5G以及通信设备业务层面 , 但总体来看 , 华为在研发支出增长与其利润与产品销量呈现正相关 。
但在苹果庞大的利润背后 , 硬件元器件成本是否远超友商呢?其实并没有 。
从苹果三星华为小米各家旗舰产品的元器件成本来看 , 差距不大 。
日本研究机构FomalhautTechno Solutions公布的华为P30Pro的组件成本来看是363.83美元(约合2497元) , 根据业内的拆解分析 , 256GB版iPhoneXS Max的成本价格大约是443美元 , 大致是在3000元人民币 。 三星GalaxyS10+的物料成本为420美元 。 当然最良心的或许要数小米 , 有业内人士拆解小米9 , 统计全部元器件零件物料价格约合人民币2628元 , 但小米9的售价来看 , 其利润率仅为3% 。
因此 , 从物料成本来看 , 三家旗舰的差距不大 , 华为小米与苹果旗舰的物料成本差距在500元左右 , 但售价上 , iPhoneXS Max的价格可以等于2台华为P30Pro , 3台小米9高配版 。
也就是说 , 苹果的利润其实有不合理的一面 , 它其实是在卖系统 。 但iOS系统真的能支撑苹果超出友商旗舰一倍甚至2倍的价格吗?
虽然说 , 苹果操作系统iOS+App Store+iPhone+A系列处理器构建出来的护城河足够稳定 , 也具备足够的用户黏性 。
从出货量下滑与粉丝转移的趋势来看 , 这种系统体验层面带来的溢价已经越来越难以支撑苹果的高利润 , 而苹果对此并无足够的警惕心理 。
2苹果供应链优势走弱 , 华为能抓住这一波强化的机会吗?
如上所述 , 华为在出货量层面超越苹果 , 但在利润层面 , 华为距离超越苹果在当前来看完全不现实 。 华为手机未来需要提升平均售价与毛利率、尽力提升华为手机业务的净利润 。 但华为要拉近与苹果的利润差距 , 需要不断拉高售价与压低生产成本之间做到平衡 , 这需要强大的供应链掌控能力 。
而过去苹果对供应链的强势掌控 , 以及封闭性软硬一体化能力上赋予了其高品牌溢价能力 , 掌控iPhone定价权 , 能够在拉高售价与压低生产成本之间做到平衡 。 但这种过去的对供应链的强势掌控能力正在被削弱 , 平衡走向失衡 。 三星与高通都给了苹果致命一击 。
在整个2018年 , 苹果与高通的官司旷日持久 , 苹果认为高通的专利费用过高且极不合理 , 但今年3月苹果最终败诉 , 赔了高通3100万美元 。 在iPhoneXS系列上 , 苹果断然抛弃高通选择英特尔芯片 , 然而英特尔的5G基带芯片又烂泥扶不上墙 , 信号门事件的频发或多或少影响了iPhoneXS系列的口碑 。
随着5G时代临近 , 苹果被迫与高通握手言和签订了长达6年的技术协议 。 与高通签订的长达6年的技术许可协议 , 意味着苹果在5G基带芯片的供应上只能绑定在高通这条大船上 , 苹果想在基带芯片上通过双供应商模式来降低成本、强化控制权的梦想破灭 , 自研基带芯片短时间内也并不现实 。
此外 , 三星OLED屏幕的崛起 , 让苹果在屏幕供应链上的话语权弱化 。 根据统计机构IHS Markit的统计显示 , 三星在手机OLED屏幕市场的产能占有率超过了93% , 柔性OLED中的占比更是达到94.2% 。
三星OLED屏幕的一家独大让苹果无法绕过三星 , 苹果过去在关键零部件上的双供应商策略开始失效 。 所以我们看到三星在屏幕供应上对苹果的强势态度 。
据美国科技网站MacRumors此前的报道 , 由于iPhone销量低于预期影响 , 按照当初苹果与三星的协议 , 苹果需要向三星赔偿6.83亿美元 , 来补偿三星OLED 屏幕生产成本 , 金额约合6.83亿美元 。
而当前消息称 , 苹果开始引入京东方为它供应OLED屏幕 , 试图在OLED屏幕上沿袭双供应商策略 , 但从目前来看 , 京东方的产能以及品质、品控层面很难在短时间内与三星OLED媲美 , 这意味着苹果在OLED的核心供货上 , 依然要依赖三星 。
随着全球供应链的分工 , 过去苹果能做到的双供应商模式 , 在今天逐步产生了变化 , 一方面是上游供应链厂商一家独大的趋势越来越明显 。
比如苹果目前在OLED屏幕上高度依赖三星 , 芯片高度绑定高通 , 手机CMOS芯片只有索尼一家独大等等 , 议价权逐步转移到上游核心供应商产业链的一方 。 苹果过去通过培育两家供应商竞争 , 压低元器件价格来成就自身的利润增长的模式可能会慢慢走不通了 。
另一方面是立讯精密(连接件)、欧菲光(摄像头)歌尔股份(声学)、蓝思科技(前后盖及摄像头)等中国的手机产业链企业大多数都是或者曾经是苹果的供应商 , 如今这些厂商都在去苹果化 , 倒向华为OV的阵营 。
比如蓝思科技是小米玻璃后盖和华为荣耀后盖的主力供应商 , 欧菲光是华为P30摄像头和屏下指纹供应商 。 苹果供应链优势走弱 , 华为等国产手机厂商的供应链阵营在扩大 , 从华为2018年的核心供应商大会上 , 其核心供应链企业已有150家 。
因为苹果的市场份额下降导致上下游供应链波及 , 供应链厂商为求自保 , 逃离到其他厂商阵营就会成为趋势 。
过去供应商愿意追随苹果 , 是因为苹果出货量大 , 稳定有保障 , 但当前苹果的市场份额压缩之后 , 可能会弱化苹果对供应链的掌控力 。
供应商会考虑将订单放到多个篮子 , 并优先倒向那些具备增长优势的厂商 , 我们会看到华为剔除伟创力之后 , 就迅速有比亚迪上位替代——供应链对订单大厂的依附心理还是很强的 。 某种程度上说 , 华为、OV等厂商如果能持续保持增长 , 都将迎来一波壮大自身供应链实力的时机 。
3华为品牌上行 , 苹果的护城河并没有挖的更深
从品牌层面来看 , 我们或许可以感受到 , 华为正在向外界输送一种创新、技术强大的品牌形象 。 一方面是因为华为在5G上的布局 , 以及特朗普与华为5G的博弈一度引发全球的关注 , 这间接提升了华为的国际品牌知名度 , 5G网络的覆盖能间接带动其智能手机业务的扩张 。
华为也向外界传递了其自主研发操作系统的能力 , 从当下其智慧屏透露的战略来看 , 其鸿蒙操作系统或将优先在物联网领域试水 , 它走的或许是一条曲线救国的路线 , 通过在电视等物联网产品领域切入 , 当系统生态它成长到一定规模 , 反哺智能手机业务就具备了一定的可能性 。
其次是华为的产品创新形象表现在GPU Turbo、华为超级文件系统(EROFS)、方舟编译器系统优化与三摄拍照、5G基带芯片等层面的突破 , 这更多是试图突破Android系统的软肋 , 抹平与iOS系统层面的差距 。
而5G打的是苹果的软肋 , 华为的巴龙5000是单片多模的5G基带芯片 , 同时支持2/3/4/5G网络 , 兼容性强 , 试图争夺前期消费者与客户上保持先发优势 。
而通信能力与基带芯片能力是苹果的短板 。 笔者曾多次指出 , iOS是支撑苹果品牌溢价的王牌 , 但5G支持低延迟和大容量的GB 级、更快的网络与速度 , 带来更高的清晰度和更流畅快速的体验 。 配合Android系统体验的优化 , 系统体验差距逐步弥合是一种大势 。
5G手机带来的品牌溢价要超过4G时代 , 带动的是高端市场的增长 。
我们如果从这些年来华为与苹果的对比可以知道 , 华为在逐步补齐它的短板 , 包括芯片、供应链、系统等层面 , 并强化它的主场优势——5G 。
但从苹果这端来看 , 也开始将控制核心技术作为主要目标 , 比如说目前计划对英特尔基带芯片业务的收购 , 补齐自身短板并有意识的提升研发费用 。
不过 , 虽然苹果与高通恢复合作意味着苹果在5G基带上的供应有了保证 , 但苹果当前利润优先的路子并没有改变 , 这或将持续影响到iPhone的出货与市场份额扩展 。
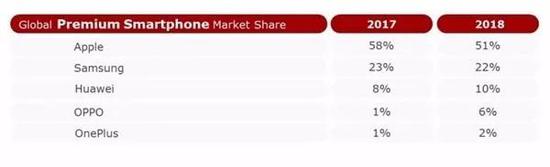
甚至目前苹果在高端市场的主阵地正在失守 。 在Counterpoint Research给出的最新统计报告中 , 在400美元(约合2684元)以上的智能机品牌中 , 苹果占比从58%降到51%、三星从23%降到22% , 华为从8%涨到了10% , OPPO从1%涨到了6% 。 在2016年前后 , 苹果在高端市场曾经占据80%的市场份额 , 到如今高端市场有一半的市场已经不再属于苹果 。
----用户争夺与转移 , 华为与苹果的下半场之争已开始//----[ http://www.caoding.cn]
这意味着苹果这些年并没有把自身的护城河挖的更深 , 苹果在通信技术专利、基带芯片自主供应研发能力的短板并没有补齐 , 苹果的品牌溢价与高端品牌形象也没有处于持续性的上行态势 。
4下半场之争已开始
苹果如何看待这些竞争对手变得越来越强 , 在外界看来一个是个谜 。 库克在今年5月接受媒体采访 , 表示:它把华为当做强大的竞争对手 , 并不会刻意去关注 。 这背后透露出来的含义或许是 , 华为手机业务的高速发展 , 已经令苹果公司有所重视 。
苹果的防御意识已经越来越明显 。
我们会发现 , 从在去年到今年内iPhone降价频率明显要超过往年 , 当前iPhoneXR、iPhone 8系列等产品都已经降到了5000元档价位 。
另一方面 , 苹果引入京东方的背后 , 其实是抢夺供应链资源 , 从过去京东方屏幕几乎是华为独享 , 从华为Mate 20系列到华为Mate X都采用了京东方的OLED屏幕 。 而苹果的加入 , 本质上试图掌控或者分流华为的供应链资源 。
此外 , 从产品层面来看 , 苹果后发之人的策略也体现在iPhone11系列上 , 从iPhone11已有的曝光消息来看 , 从浴霸造型的三摄到无线反向充电 , 基本都是对华为产品具备高辨识度的功能点进行跟进模仿 。
很明显 , 苹果试图通过将华为的优势功能点进行覆盖并且与iOS系统整合 , 成为其自身产品的亮点 , 并对华为旗舰卖点形成挤压效应 。
跟进式模仿与整合式创新是iPhone过去的产品策略之一——即通过后人一步的时间差对过去不成熟的创新进行优化整合 , 对消费者需求验证之后 , 将它重新改善、包装与优化 , 继而做到后来者的弯道超车 , 过去是针对三星 , 如今则是针对华为 。
虽然一如业内的期待 , 在iPhone11身上难以见到独有的惊艳的创新 , 但在当下消费者翘首期盼5G、国产阵营手机品牌溢价爬坡的时间节点 , 苹果这种策略却相对稳妥 , 因为从过去大屏、双卡、全面屏的经验来看 , 苹果对Android阵营的整合式模仿创新让原本不少选择Android的用户倒向了iPhone 。
需要认识到的是 , 无论是从利润、操作系统顶层话语权、软硬一体化能力与生态链能力尤其是软件服务能力 , 华为与苹果均存在着较大差距 , 而这些差距 , 并不是华为一两年能够赶超的 。
此外 , 华为应用市场与苹果软件服务收入差距将成为限制华为在利润上赶超苹果最重大与关键的一环 。
华为应用市场面临国内诸多第三方应用市场的强势竞争 , 随着苹果将重心转移到软件生态、内容服务层面 , 苹果的服务盈利能力会持续走强 。 当前苹果在音乐、视频、应用、新闻等内容领域已经投入大笔资金 , 构建内容分发生态 , 华为在软件服务营收层面与苹果差距会拉大 。
从目前来看 , 华为走的路子是其实是寄希望5G时代有大的建树 , 基于5G基础设备和服务的技术优势融合到手机领域打造新的亮点 , 向物联网领域扩展 , 构建新的竞争维度 , 继而驱动影响力与品牌力上浮 , 通过差异化竞争模式破局 。
某种意义上说 , 从当前的用户流向其实可以看到苹果的危机 , 从苹果iPhone11的产品爆料以及与京东方的合作传闻 , 可以看出苹果与华为的暗战已经打响了 。
5G时代会有新一波增长是毫无疑问的 , 这是智能手机厂商的下半场 ,
根据Gartner报告显示 , 今年全球手机出货量将较之上一年下降6800万部 , 降幅达3.8% 。 预计到2023年 , 5G手机将占总销量的51% , 高于2020年6%的预期 。
Gartner报告透露了一个信号 , 即5G手机会带来较大的换机需求 , 在未来3~4年的时间 , 有超过一半的4G存量用户会转为5G手机用户 。
但高端市场或许不再是苹果铁板一块 , 正如Counterpoint的报告指出 , 在5G芯片开始进入中端手机之前 , 预计2019年和2020年的所有5G手机都将成为高端手机 。
未来两者的对决 , 将不再局限在销量与出货量层面 , 可能还会体现在供应链资源、高端市场用户的争夺以及5G产品创新、内容服务等层面的竞争 。 双方下半场之争 , 还有的看 。
推荐阅读





- 《异度神剑 终极版》日语配音与英语配音直观对比影像
- 小明直播与LvMao聊天透露 RNG或将引入JDG上单705
- 曝CBA名将选择退役!与王哲林搭档8年 是球队传奇后卫
- 独家对话宋亚东:一龙与马保国做了坏表率,大众误以为他们是高手
- 情商高的人才会明白,学与亲近之人“划清界限”,才是真正的成熟
- 环球网王毅:病毒源头问题上,中方与美国一些政客之间的分歧,是真相与谎言的距离,是科学与偏见的对比
- 电机正转与反转的几种解决方法(附电路图的分析)
- 网曝王思聪杭州酒吧与雪梨老公争执,差点打起来,随行保镖增多
- 赵皖平代表:做好脱贫攻坚与乡村振兴衔接工作
- 多特总监:今夏不会与格策续约,他将会离队