
锦欣生殖赴港IPO背后:4780万不孕患者逐年增长、每例试管婴儿消费近5万
----锦欣生殖赴港IPO背后:4780万不孕患者逐年增长、每例试管婴儿消费近5万//----[ http://www.caoding.cn]
不孕不育 , 这一成人世界的痛点背后 , 蕴藏着一个百亿量级的蓝海市场 。
6月25日 , 辅助生殖领域又一家公司登陆港股 , 再次引发了行业对于辅助生殖市场的关注 。 在提交招股书四个月后 , 锦欣生殖(01951.HK)正式登陆港交所 , 最高涨幅25%至10.68港元/股 , 当天最终成交金额19.7亿港元 , 市值约226亿港元 。
全球不孕率上升、二胎政策放开、独立女性冻卵需求高升、高龄产妇求子......众多因素合力推动了辅助生殖这片蓝海市场 。 三组来自弗若斯特沙利文分析的数据 , 较全面的体现了这一市场的前景:
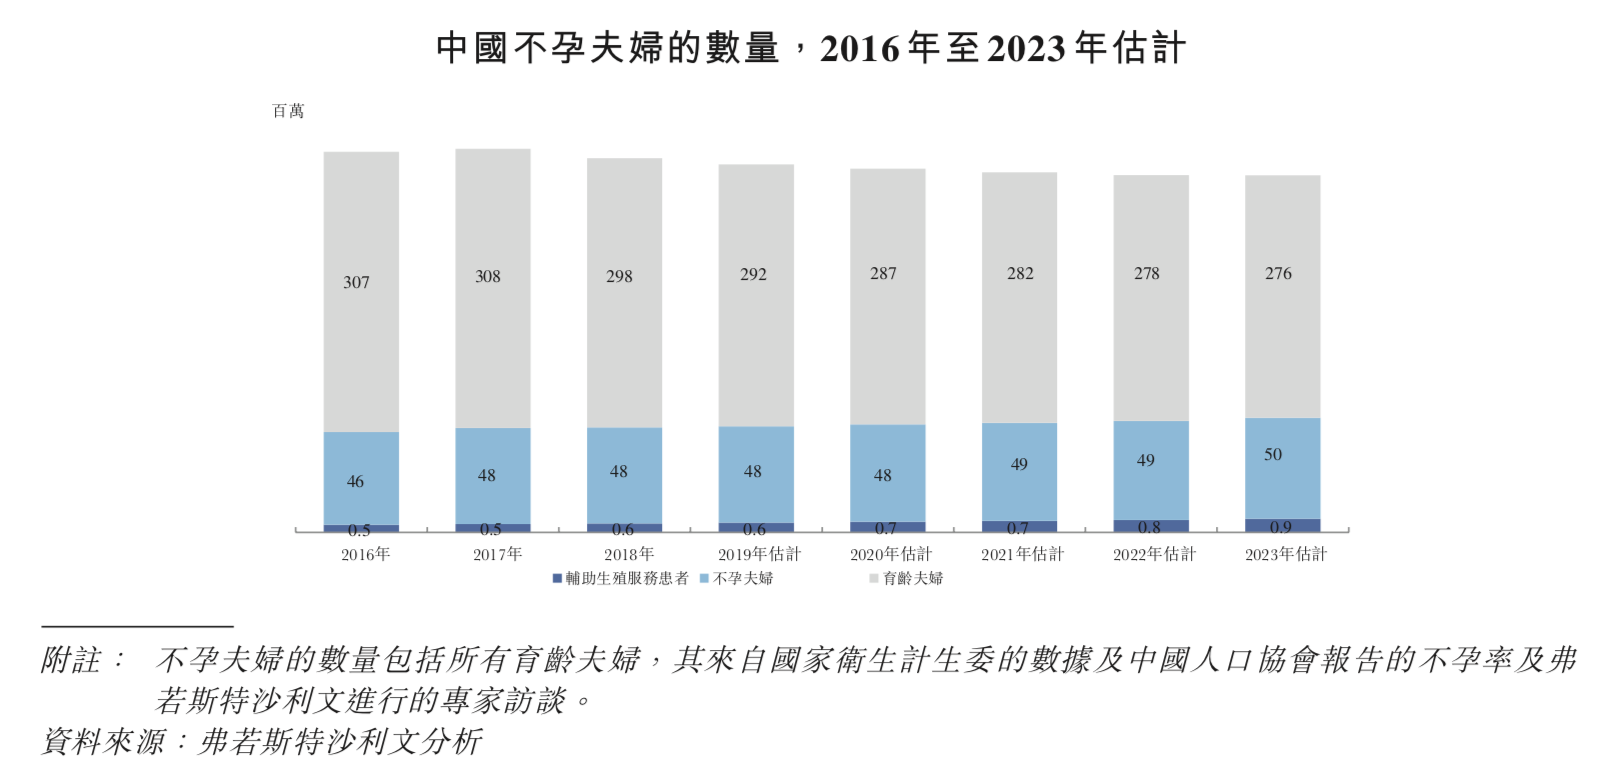
1997年 , 全球不孕症患病率是 11.0% , 2018年则上升至15.4% , 预计到 2023 年将上升至 17.2% 。 随着全球不孕症患病率的上升 , 各种医疗服务涌现 , 包括药物治疗、手术和辅助生殖服务 。 2018年 , 中国大约有 4780 万对不孕夫妇 , 预期于 2023 年将增加至约 5030 万对 。 约有 56.8万名患者在中国接受辅助生殖服务 , 并预期将于 2023 年增长至约 85.5万名 , 复合年增长率为 8.5% 。 即使辅助生殖服务市场快速增长 , 2018 年中国的渗透率仍低至 7.0% , 且预计 2023 年将增长至 9.2% 。
----锦欣生殖赴港IPO背后:4780万不孕患者逐年增长、每例试管婴儿消费近5万//----[ http://www.caoding.cn]
中国不孕夫妇数量 , 资料来源:弗若斯特沙利文分析
如今在国内 , 因为辅助生殖牌照受严格监管 , 这一市场的主要玩家 , 仍以公立医院为主 。
锦欣生殖也不例外 , 在国内服务中 , 其主要与综合公立医院、生殖专科医院和少数私立医疗机构竞争;而在美国 , 锦欣生殖主要与私立辅助生殖服务诊所竞争 。
中国的辅助生殖服务市场受严格监管 , 辅助生殖服务提供者必须分别获得 AID、AIH、常规 IVF-ET、通过 ICSI 进行 IVF 及 PGD/PGS 的五类批准证书 。
该等证书通常相继发出 , 先获发 AIH 等证书 , 执业若干年后方获发通过 ICSI 进行 IVF 等较复杂的证书;如服务提供者未能通过政府审批机构定期进行的验证程序 , 证书或会被撤销 。
弗若斯特沙利文报告还指出 , 截至 2016 年 12 月 31 日 , 在中国获许可的辅助生殖机构共有 451 家 , 其中 327 家机构持有 IVF 牌照 。 在该 327 家医疗机构中 , 仅35 家为民营机构 。 2018年 , 中国仅有约23家辅助生殖服务提供者进行了超过5000个IVF取卵周期 , 其中两家为非国有医疗集团 。
钛媒体注意到 , 作为35家民营机构之一 , 锦欣生殖在聆讯资料中提到 , “公司牌照资产价值约4亿元” 。 锦欣生殖 , 到底是家怎样的公司?
拿牌照、拓市场全靠收购
锦欣生殖手握的“牌照” , 主要来自西囡医院集团及深圳中山医院两家医院 。
去年5月 , 锦欣生殖从锦欣集团中单独拆分出来 。 后者锦欣集团成立于1951年 , 共有生殖、医疗以及养老三大业务 。 由于辅助生殖专科具有稀缺性、高毛利以及高增长等优势 , 因此单独拆分赴港上市 。
2010年3月 , 锦欣集团成立先前成都西囡医院(成都西囡医院前身) , 其医院前身是锦江生殖中心 , 2003年便获四川省卫生厅批准提供AIH治疗;2006年7月 , 获得牌照以提供常规IVF-ET 及通过 ICSI 进行IVF 。
2016年8月 , 作为锦欣集团企业重组的一部分 , 先前成都西囡医院(一家非营利性医疗机构)将其资产及负债转让予成都西囡医院(一家盈利性医疗机构) , 成都西囡医院自此继续发展并扩大其业务及营运 。
随着成都西囡医院继续扩大及发展其营运 , 锦欣生殖进行了多轮融资 , 分别引入了Warburg Pincus(华平投资)、信银投资、Ever Excelling、红杉资本中国、LionRock Capital、WuXi AppTec(药明康德)等机构 。
除四川地区之外 , 锦欣生殖也通过收购的方式来拓展华南地区及美国的业务版图 。
2017年1月 , 锦欣生殖收购了深圳中山医院 , 将辅助生殖网络扩展至华南地区;
2018年12月 , 锦欣生殖收购了HRC Medical的HRC Management , 获得了进入美国辅助生殖服务市场的机会 , 也增强了为国际患者(尤其是来自中国的患者)提供高价值辅助生殖服务的能力 。
HRC Medical的前身是Huntington Reproductive Centre Inc. , 1988年在美国由一群资深的生殖医生成立 , 发展至九家诊所及三所IVF实验室 , 已成为美国领先的辅助生殖服务提供者之一 。
弗若斯特沙利文报告显示 , HRC Fertility(包括由HRC Management根据管理服务协议管理的HRC Medical)于2018年在美国西部辅助生殖服务市场中排名第一 , 进行了 4500个 IVF 取卵周期(试管婴儿) , 约占美国西部总市场份额的 7.5% 。
2018 年 , HRC Management 的间接控股公司Willsun BVI及其附属公司的期内收益及利润分别为人民币5.6亿元及人民币1.84亿元 。
目前 , 锦欣生殖的辅助生殖医疗机构网络包括中国的成都西囡医院、高新西囡医院、深圳中山医院、锦江生殖中心及锦欣生育中心组成 。 此外 , 还有美国的RSA中心、NexGenomics及HRC Medical 。

----锦欣生殖赴港IPO背后:4780万不孕患者逐年增长、每例试管婴儿消费近5万//----[ http://www.caoding.cn]
锦欣生殖的辅助生殖医疗机构网络营运数据 , 资料来源:锦欣生殖招股书
锦欣生殖的客户主要分为两类:在西囡医院集团及深圳中山医院接受医疗服务的患者;以及根据学科共建合作协议 , 接受共同管理服务的成都市锦江区妇幼保健院及锦欣妇女儿童医院以及HRC Medica 。
成都市锦江区妇幼保健院是锦欣生殖最大的客户 , 2017年、2018年 , 锦欣妇女儿童医院是其第二大客户 。 2016年、2017年及2018年 , 成都市锦江区妇幼保健院产生的收益分别占锦欣生殖总收益的 8.1%、13.9% 及 9.7% 。
同期 , 锦欣生殖的前五大客户产生的收益分别占收益总额的 8.2%、15.3% 及 9.8% 。 除成都市锦江区妇幼保健院及锦欣妇女儿童医院外 , 并无单一客户占其0.1% 以上的收益 。
生殖服务营收:“每例试管婴儿花费近5万”
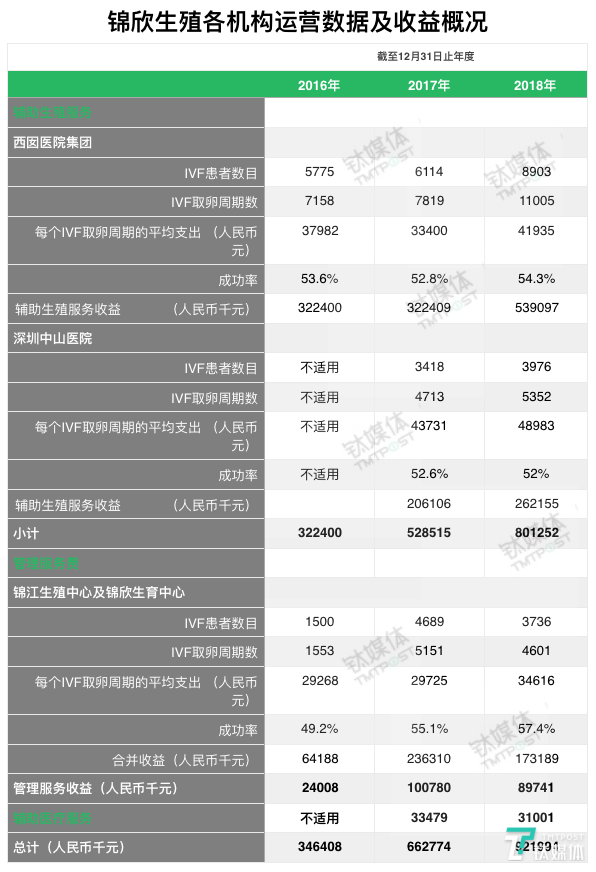
锦欣生殖产生收益的服务主要有三种:辅助生殖服务、管理服务以及辅助医疗服务 。 2016年、2017年、2018年 , 锦欣生殖的收益分别为3.46亿元、6.63亿元、9.22亿元;经调整纯利润分别为1.04亿元、1.98亿元、2.50亿元 。
聆讯资料中提到 , 收益的总体增加主要是由于纳入了深圳中山医院的经营业绩(2017年1月收购深圳中山医院)、位于成都的业务规模以 IVF 取卵周期数(试管婴儿)计整体有所扩张及2016年9月开始向锦江生殖中心及锦欣生育中心提供管理服务以换取管理服务费 。
----锦欣生殖赴港IPO背后:4780万不孕患者逐年增长、每例试管婴儿消费近5万//----[ http://www.caoding.cn]
锦欣生殖各机构运营数据及收益概况 , 资料来源:锦欣生殖聆讯资料
以西囡医院集团为例 , 2018年 , 该院为8903名IVF患者提供了11005个IVF治疗周期 , 辅助生殖服务收益为5.39亿元 , 每例试管婴儿平均价格为4.2万元;在深圳中山医院 , 平均每例试管婴儿价格为4.9万元 。
锦欣生殖于 2018 年国内的辅助生殖医疗机构的成功率达54% , 弗若斯特沙利文报告显示 , 全国平均水平则为45% 。 成功率是用于评估辅助生殖服务质量的行业标准 , 按导致临床怀孕总数除以新鲜及冷冻胚胎移植总数计算 。
在其营收结构中 , “辅助生殖服务”贡献了超八成营收 。
目前 , 锦欣医疗的大部分收益来自拥有及营运的医疗机构所提供的辅助生殖服务 。 辅助生殖服务由两种技术组成:人工授精(通过夫精人工授精或供精人工授精进行)及IVF(通过常规体外受精及胚胎移植或以卵细胞浆内单精子注射进行 IVF 达致受精) 。
后者IVF使用更为广泛 , 弗若斯特沙利文数据显示 , 在中国及美国的辅助生殖服务市场保持约95%的市场份额 。
从以往业绩上来看 , 锦欣医疗主要提供常规 IVF-ET 服务 。 2016年、2017年以及2018年 , 辅助生殖服务的收益分别为人民币 3.22.亿元、5.29亿元、8.01亿元 , 占同期收益总额的 93.1%、79.7%、及 86.9% 。
此外 , 锦欣医疗的其他应收来源还包括管理服务、辅助医疗服务 , 主要通过与实体医院的合作而实现 。
资本瞄准百亿市场
前文提到 , 国内辅助生殖市场以公立医疗机构主导 , 获牌的民营机构只有35家 。
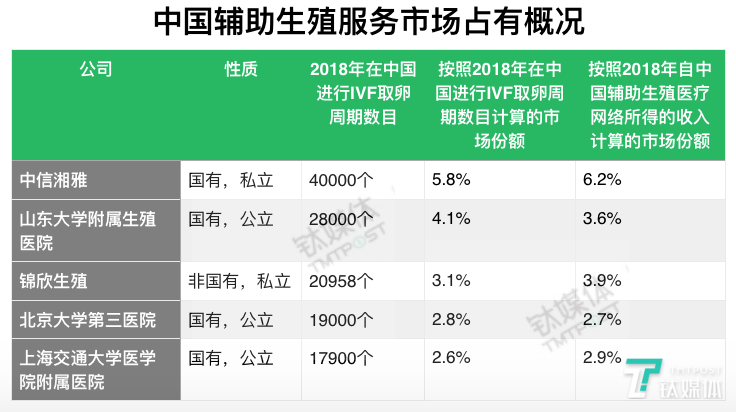
弗若斯特沙利文报告显示 , 就IVF治疗周期而言 , 由于中国辅助生殖服务市场相对分散 , 2017年国内的前十名和前二十名分别占据了市场份额的26%和38% , 锦欣生殖排在第三 。
----锦欣生殖赴港IPO背后:4780万不孕患者逐年增长、每例试管婴儿消费近5万//----[ http://www.caoding.cn]
中国辅助生殖服务市场占有概况 , 资料来源:锦欣生殖聆讯资料
根据目前市场格局 , 锦欣生殖计划将募集资金主要用于拓展及升级中国网络的现有辅助生殖医疗机构及招聘医疗专业人士 。
其中 , 约25%用于拓展及升级中国网络的现有辅助生殖医疗机构及招聘医疗专业人士;
20%用于目前无经营的内地省份的额外辅助生殖医疗机构潜在收购;
10%用于投资研发;
另外20%用于辅助生殖服务服务链的辅助生殖服务提供商及业务潜在收购;
15%用于改善品牌专注度以及中国及美国对辅助生殖服务的整体专注;余下10%用于营运资金及一般企业用途 。
弗若斯特沙利文在报告中提到 , 中国的辅助生殖服务市场由2013年的人民币115亿元增加至2017年的人民币221亿元 , 相当于复合年增长率17.7% , 预期中国辅助生殖服务市场于2023年前预期增长至人民币527亿元 。
瞄准527亿元 , 越来越多的玩家正陆续入场 。
目前 , 复星医药、通策医疗、丽珠集团、长春高新、和美医疗、康芝药业、华大基因、达安基因等上市公司均通过收购或参股的方式布局辅助生殖服务 。 此外 , 互联网医疗公司微医 , 在2018年5月斥资1.17亿港元 , 投资香港辅助生殖医疗集团 , 由此进入该领域 。
除了不孕不育外 , 钛媒体此前曾报道过 , 辅助生殖市场中 , 围绕着高知女性和同性恋 , 还有冻卵、代孕等隐秘生意 , 随着个体对生命繁殖的认知以及资本的推动 , 辅助生殖市场或迎来更多参与者 。 (本文首发钛媒体 , 作者/付梦雯)
推荐阅读
- 昔日“合肥地王”如今风雨飘摇 文一地产赴港上市纾解困境
- 实地地产赴港IPO:股权回报逐年走低
- 毛利率两年翻近4倍,求实科技赴港谋求上市
- 实地实地地产赴港IPO:现金流逐年减少 净负债率高企
- 瑞幸递刀后美国通过监管法案,中概股要遭清洗?3万亿市值中概股扎堆赴港二次上市
- 江苏关爱女职工健康:推进生殖健康和“两癌”筛查三年行动
- 网易财报前瞻:传欲赴港上市,Q1财报能否带来惊喜?
- 京东对赴港上市传闻仍不予置评,称 618 将有“大动作”
- 分拆物业赴港上市,上市房企打的是什么算盘?
- 上市房企,为何热衷分拆物业赴港上市?



