
折叠屏与5G只是表象,手机厂商进入“技术期货”时代
----折叠屏与5G只是表象 , 手机厂商进入“技术期货”时代//----[ http://www.caoding.cn]
图片来源@视觉中国
钛媒体注:本文来源于新浪手机 , 作者:王迪 , 钛媒体经授权发布 。
七八年以前 , 互联网品牌手机开创了“发布半年后仍抢不到”的期货模式 , 到如今以“出货量”为话题 , 每天高管在网上互撕 , 乐此不疲 。
时隔多年 , 在新品没量产 , 技术能不能落地仍旧未知的情况下就召开发布 , 成了种新时尚——是为技术期货 。
MWC展馆内无数没联网的5G手机、华为三星被藏在柜子里的折叠屏旗舰 , 大概是这种潮流的最好注脚 。
一、怎么界定“技术期货”
究竟怎样才算“技术期货” , 定义其实很难下:
究竟一个技术在官宣多久以后投入量产才算是期货;出货多少能算严格意义上的量产;量产机的体验达到什么水准才能说技术成熟 。
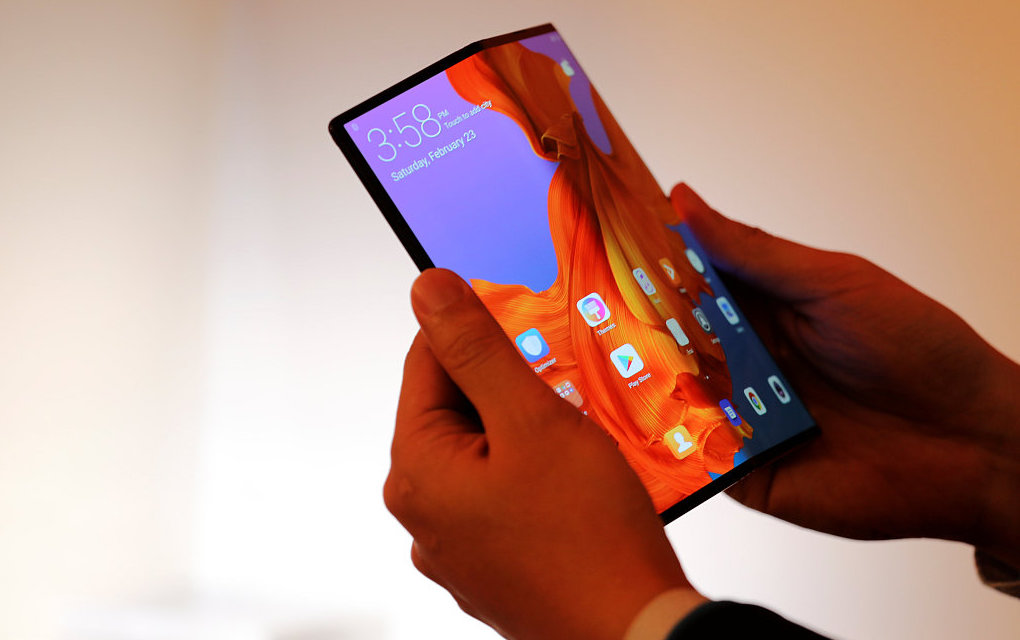
在三者没准确范围情况下 , 说某个技术是“期货” , 难免有诛心之嫌 。 但5G和折叠屏却不太一样 。 举个例子 , 无论从哪个层面看 , 可能在今年4、5月间开卖的折叠屏手机三星Galaxy Fold和Mate X就都很难称之为成品 。
比如三星Galaxy Fold折叠状态厚度14毫米 , 向内展开后屏幕尺寸7.3英寸 , 电池容量4380毫安时;
华为Mate X折叠状态厚度11毫米 , 外向展开后屏幕尺寸8英寸 , 电池容量4500毫安时 。
作为参考 , 主流智能机机身厚度在8毫米左右 , 8英寸平板电池容量在5500毫安时水准;
无论是手机状态的厚度 , 还是平板状态的续航 , 如今折叠屏离达标还有一段距离 。
折叠屏本身带来的结构变化影响更大 。 因为需要折叠 , 目前康宁玻璃已经不能用作屏幕表面的保护材质(尽管柔性玻璃康宁正在研发) 。 暂时替代的塑料薄膜+表面涂层能否满足日常使用的莫氏硬度 , 给表面防滑、机身跌落防护做背书 , 这些都不是厂商宣传的“折叠多少万次”能替换掉的实际问题 。
折叠铰链与柔性屏良率更是制约产品制造的重要一环 。 不止一篇报道指出 , 铰链作为外露、精密且反复使用的机构 , 成了目前折叠屏手机要突破的难关;而无论三星、LG、京东方等目前已知的折叠屏大厂 , 对于屏幕的良率与供应均没有过高的预期 。
以上 , 如果参考目前过万的手机造价成本 , 几乎可以断定折叠屏不会在一年内普及 。 结合多方分析师给出的报告 , 2019年该类型手机全球出货量在200万-300万台之间 。
至于5G , 仅从国内三大运营商规划来看5G终端试商用时间在2019年Q3 , 较完整的平台体验 , 同样要在一年后 。
二、“期货”成因一:存量市场带来的压力
回顾过去这几年 , “技术期货”最新代表是折叠屏与5G , 但概念发布早于产品 , 甚至至今没有成品落地的 , 并不是没有先例 。
联想在去年就概念性推出独立5G模块手机 , 网络体验至今不能落地;魅族2017年初在MWC亮相Super.mCharge的55W快充 , 到如今没有产品推出;也是那届展会 , OPPO推出5倍光学变焦 , 到今年正式推出10倍混合光变 , 量产机型则要到4月;vivo在2018年初推出概念机APEX , 年底则推出了APEX二代;两款手机均没有量产 , 但vivo在同年推出搭载部分新功能NEX系列 , 堪称去年品牌转型的经典案例之一 。
如此算 , 手机技术PPT发布会已成近年常态 , 造成这种局面最直接的压力是市场空间缩小 。
根据IDC数据显示 , 自2017年春季开始 , 全球智能手机出货量同比减少0.1% , 至14.724亿部 。 是从2007首代iPhone发布以来 , 智能机首次出货减少的拐点 。
次年2018 , 国内手机市场总出货量为4.14亿部 , 同比下降15.6% , 全球智能机市场销量也在下滑 。 手机存量市场下 , 如今厂商公布数据大部分只谈占比 , 不说出货总量也成了新趋势 。
雷军开年说“生死看淡 , 不服就干”、手机厂商高管在微博上擦枪走火彼此互喷 , 成了今年厂商近况的缩影 。 而把“没发布的先喊出来” , 怎么也是个赚吆喝的方法 。
三、多品牌策略、品牌溢价 , 最终让“技术期货”成型
在出货量不能自然增长时 , “一个厂商推出多品牌 , 去挖掘细分市场”成了2018-2019新趋势 。 而这种趋势 , 给了“技术期货”新的存在理由 。
以小米为例:红米独立定位中低端 , 黑鲨定位游戏、美图定位女性市场;vivo在去年成功拓展新科技旗舰NEX、今年又推了主打互联网用户的iQOO;OPPO在四月会用10倍光变探索新旗舰产品线、印度Realme有传言在今年重回国内;至于华为、华为Nova、荣耀三条产品思路已经相当清晰 。
游戏、互联网、拍照、年轻用户、性价比 , 去年到今年扎堆出现的产品线集中在这几个关键词之间 。 把过去模糊不清的定位再清晰 , 把过去没争取到的用户拉过来 , 是这波操作意义所在 。
反过来 , 母品牌在这个大环境下抽身 , 开始塑造新品牌形象 , 最大课题当然是想解决安卓阵营从确立以来就没曾搞定的问题——品牌溢价 。
“开源、碎片化、缺少硬件和系统间的深度磨合” , 站在如今回顾五年前的安卓旗舰 , 仍能看到这些情况 。 以至于如今 , 在一定价位的机型里面 , “安卓手机和体验差仍能画上等号” 。
同时因为安卓手机厂商在国内外均经历过“低价铺货中低端、为性价比杀红眼”的阶段 , 所以安卓阵营一直与利润率无缘 。 在过去多年全球手机利润数据中 , 苹果一度占据90%以上 。
这两年 , 该项数据正在发生改变 。 “期货发布会”起到了一定作用 。
根据数据公司Counterpoint的报告 , 在2018Q3季度 , 苹果手机利润占全球总利润的62% , 中国手机品牌利润排名依次为华为(8%)、OPPO(5%)、vivo(4%)和小米(3%) 。
在利润增幅方面 , 小米(747%)、华为(107%)、vivo(24%)和OPPO(23%)是2018年二季度利润增长最快的智能手机品牌 。
前两年手机物料成本上涨给了安卓阵营统一提价的好时机;但“技术期货”或者说基于黑科技、搞研发投入的品牌转型 , 也是这轮溢价的原因 。
据不完全统计 , 华为在去年推出的P20系列与Mate 20系列总出货量达到了2000万台 , 而二者的国内起售价均在4000元水准;去年vivo刚刚推出的NEX , 起售价同样是4000元水准 , 出货量在年底也超过了200万台;OPPO在非公开场合表示去年因为毛利润增加 , 整体表现不错 , 这当中主打弹出式设计的Find X同样出力不少 。
“在科技产品领域 , 消费者会为真正的技术买单”是不变的道理 , 国产安卓厂商终于在旗舰领域能有个好价格以及好出货 。
也因此 , 技术 , 甚至是期货技术 , 都成了品牌转型的刚需 。
四、技术期货两面观
在如今这个时间点看 , 并不能说“技术期货”是坏事 。 对比此前旗舰机也靠ODM , 一个“机身打磨工艺”能聊半场发布会的时代 , 投入技术研发自然是好事 。
对企业来说 , 研发投入一方面证明自身资金实力 , 技术实力;另一方面也是长期发展的根本;对用户来说 , 厂商更积极的研发与宣传也能带来更多好产品 。
更进一步说 , 技术期货本身也是“研发”的一个过程 。 因为技术从提出 , 转化 , 商用 , 并不是单纯闭门造车 。 宣传、教育用户、技术反馈 , 都需要时间成本 。 而这个市场 , 往往是不等人的 。
以解锁为例 , 从苹果面部解锁推出 , 到如今三星超声波屏下指纹技术推出的这段时间 , 国内主推的光学屏下指纹完全带来了全新的体验 。 而在此前 , 则是人们长期对“面部解锁还是屏下指纹”的讨论 。
作为这一技术主推者 , vivo先后与几家屏下指纹技术方沟通 , 彼时大家对“屏下路线是否靠谱”均没有答案 。 最终汇顶与vivo两家投入巨大人力成本 , 研发资金 , 采用风险共担模式 , 才有了现在迭代的版本 。 到如今 , 就算没有面部识别或者超声波技术 , 你依旧认为全面屏解锁并不是什么难事 。
这当中对技术的迭代反馈、消费者在市场层面接受新功能 , 都需要时间 。 如果期货的初衷是为了更好的产品落地 , 一切就值得肯定 。
异形全面屏、打孔屏、光学屏下指纹、机身弹出式结构、TOF传感器、多倍光学变焦、50瓦快充、27瓦无线快充 , 在过去这一年多 , 是以上新技术构成了手机行业发展 。 这大概是对“技术期货”颇具浪漫色彩的解读 。
但仍就要说 , 从时间与成熟度这两方面看 , 折叠屏以及5G , 或许喊得过早了些 。
更多精彩内容 , 关注钛媒体微信号(ID:taimeiti) , 或者下载钛媒体App
推荐阅读
- 《异度神剑 终极版》日语配音与英语配音直观对比影像
- 小明直播与LvMao聊天透露 RNG或将引入JDG上单705
- 曝CBA名将选择退役!与王哲林搭档8年 是球队传奇后卫
- 独家对话宋亚东:一龙与马保国做了坏表率,大众误以为他们是高手
- 情商高的人才会明白,学与亲近之人“划清界限”,才是真正的成熟
- 环球网王毅:病毒源头问题上,中方与美国一些政客之间的分歧,是真相与谎言的距离,是科学与偏见的对比
- 心动价1699元,三星AMOLED屏+4000mAh,这才是真香千元机
- 电机正转与反转的几种解决方法(附电路图的分析)
- 网曝王思聪杭州酒吧与雪梨老公争执,差点打起来,随行保镖增多
- 赵皖平代表:做好脱贫攻坚与乡村振兴衔接工作



