
【你的育儿经】不“疫”样的假期里,如何给你们家的“神兽们”特别的关爱( 二 )
但对于少儿险来说 , 保费豁免有着独特的优势 。 在缴费期间 , 如果家长发生意外或者罹患重疾 , 失去缴纳保费的能力 , 无须缴纳剩余保费 , 而保单继续生效 。
所以 , 在给孩子选择保险时 , 务必要注意豁免条款 。
文章图片
除此以外还有以下3点是需要家长特别注意的:
1、不同年龄段的孩子对应购买什么样的少儿险?家长确实应该根据孩子在不同年龄阶段的需求为其选择合适的保险产品 。
0~6岁建议意外险配备少儿医疗保险 。 此类组合能够针对正处于学龄阶段的孩子的意外和发生疾病风险给予抵抗;
7~12岁建议医疗保险配备教育金保险 。 虽然此时的孩子已经上学 , 但是他们所面临的风险一定不能忽视 , 尤其是目前重大疾病有年轻化、低龄化的趋向 , 医疗保险必不可少 。
文章图片
除此之外 , 相应的教育金保险能够为孩子的教育提供保障 , 同时现在很多险企推出的教育金保险除了包含九年义务教育、高中教育和高等教育外 , 还包括参加工作后的创业基金 , 可谓一举多得 。
12岁以后建议学平险配备居民医保、重疾险 , 这个组合覆盖的类型较广 , 能够为小小少年提供全方位的保障 。
文章图片
2、在家庭保险规划中 , 少儿险占多大的比重最合适?家庭在做保险规划时应根据家庭的经济收入“量力而行” , 最好的家庭保险规划一定是“统筹兼顾”的 , 即先为大人做好足额的意外和疾病类保障,同时也为孩子做周密的保障计划 。
先解决保障 , 再考虑投资 。 先解决大人的保险 , 再考虑孩子的保险 。
家庭年收入的20%~25%是保险费支出的黄金比例 。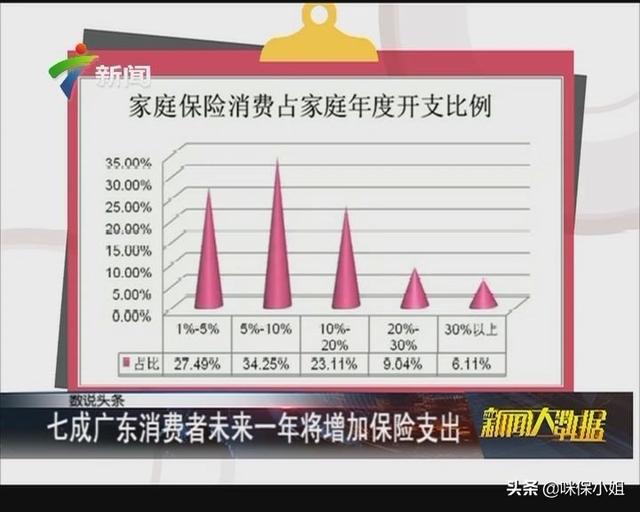
文章图片
其中 , 家庭的经济支柱需要保险费支出的50%作为重点保障对象 , 其配偶可以占30% , 剩下的20%用于为孩子购买少儿险 。
因为少儿险普遍费用成本较成人险低 , 且有寿险保额限制 , 所以费用支出不多 。
3、不同的家庭具有不同的经济实力 , 不同经济实力的家庭怎样为孩子选择少儿险?在确定购买之前 , 先要确定自己的家庭财务规划 。
文章图片
短期规划 , 也是基础规划 , 对于经济收入一般的家庭而言比较适用 。
具体而言 , 可以选择重疾保险、住院医疗和意外医疗保险的产品组合 , 它的优点在于价格低廉、范围广、保障额度高 。
中长期规划 , 一般是基于重疾保险组合之后的一种教育金储备 , 适合经济收入尚好的家庭 , 建议选择定期给付型教育金保险产品 。
需要注意的是 , 教育储备金支出是严格固定的刚性时段投入 , 即15~17岁高中、18~21岁大学 , 以及25岁硕博 , 所以父母投保的过程中应该追求安全稳健、降低风险 , 不过分追逐利益 。
文章图片
除此之外 , 应强迫储蓄 , 严禁转移和挪用 。 通过短期和中长期的规划 , 在孩子羽翼未丰之时 , 为孩子带来全面的保护 。 至于长期规划 , 所适合的对象就是我们通常所说的“土豪家庭” 。 此类规划更像是一种家族式财富传承 。
推荐阅读





- 如果你的多肉出现这个长势,要注意这个细节,多肉才会越来越美!
- 『天气晴好』金陵腊梅飘香 假期天气晴好
- 肝脏|比生气还伤肝的5个行为,在“悄悄”损伤你的肝,尽量改掉
- 客流|
- 心流西春|为何你的后半箱油总是不耐用?油是正经油,问题可能出在这里
- 宝宝|这些育儿细节,家长要注意一件衣服造成孩子反复肺炎3个月
- 胖哥试车|电动车的颜值巅峰 最懂你的AION Y来了
- 天天汽车|超高性价比实力宠粉,2021款奕歌能否点燃你的心?
- 一场家具展,怎样让进去逛的消费者第一眼落在你的产品上
- 游戏公司一般咋识别游戏脚本