
【IoT与生活消费】2020年,小米要做好“二选一”这道题( 二 )
2020年,疫情使得宏观经济上行充满种种压力,小微企业承压巨大,小米广告业务将遭遇极大的增长问题。
基于以上考虑,我们认为2020年,小米互联网部分的总收入大致为200亿元上下,与上年的198亿元大致在同一水平,毛利贡献大概在125亿元上下。
通过上文分析,2020年小米非手机业务的总毛利大致在200亿元上下,与2019年几乎在同一水平线。
这意味着,如果要保持2019年的总盈利情况,在非手机业务毛利增长空间不大,期间费用维持大致相当条件下,小米手机业务的毛利率恐无太大下降空间,也就是说以以上假设条件判定,小米手机价格战空间是相对受限的。
但在非手机业务的毛利支持下,若调低盈利预期,小米手机仍然是有一定价格战空间的。
【 【IoT与生活消费】2020年,小米要做好“二选一”这道题】在2020年,小米明显要在盈利性和成长性进行“二选一”。
在此,我们也大致可总结下为何小米模式模仿者众多,但成功者寥寥这一现象了。虽然模仿者背后都有一定的资本支撑,可供项目初期烧钱所用,这与小米初创之时是一样的。
但在初创周期之后,小米通过非手机业务迅速弥补整体盈利性,在此“羊毛出在猪身上”在财务上是可以 得到体现的,这重点在于创新业务与手机的协同作用,且创新业务要具有高成长和高毛利的特点。
模仿者往往无法兼顾两者,以瑞幸为例,虽然画出了“咖啡补贴获客”的流量池大病,但创业至今其实并未发现具有潜在高毛利盈利性的新业务,使其陷入了不断补贴,不断维持流量池大盘,流量再被贱卖的恶性循环。
乐视亦是如此,广告和电视这一模式尚可走得通,但随着业务的扩张,运营重心不断迁移,入不敷出也在所难免。
值得注意的是,雷军虽然对小米的战略在表述上有所改变,从“铁人三项”再到“手机+AIoT”双轮驱动,看似涉及领域众多,但在财务上稳稳控制了各板块的盈利性,虽打价格战但并不过分冲击损益表,看似激进扩张,但其实比之众多模仿者要保守许多。
在2020年小米模式也会遭遇极大的挑战,既有前文所言的业务进入行业深水期的原因,亦有宏观经济的因素,这就到了考验小米运营技巧的时候了。
小米,华为之战2020走向如何?
小米和华为竞争加剧已经是不争的事实,在各自发布会中嘲讽对手已经是双方的必备功课,那么在2020年双方竞争格局会有所变化么?
2019年,我国智能手机共出货3.7亿部,同比下滑7.5%,虽然5G手机概念轰轰烈烈,但受疫情影响,IDC预估2020年我国智能手机总出货量会下滑4%,大概在3.6亿部左右。
我们此前根据5G基站的辐射范围转化,加之4G手机固定的换机频率等因素,也预测2020全年5G手机出货大概在5000万部左右,智能手机总规模在3.6亿上下。
判断大致相同。
再看全球情况。
IDC之前曾预测2020上半年受疫情影响,全球手机销量将大跌10%,全年下降2%,全年在13亿部左右,到2021年才会是5G手机的全面爆发年。
由于区域发展不均衡,部分地区仍处于4G手机换机初中期,我国为代表的高性价比手机仍然具有较大的市场空间,简单比较的话,2020年,全球智能手机整体上要略优于国内市场。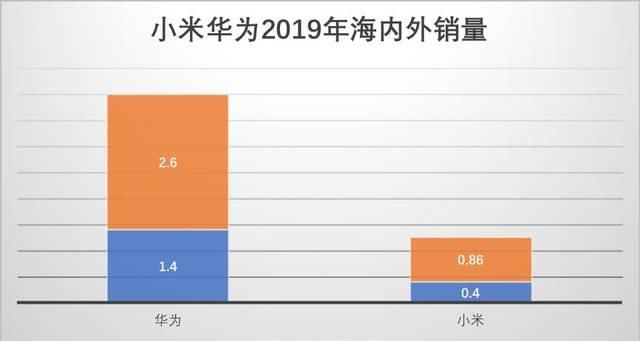
文章图片
总销量小米落后于华为,尤其在国内市场,根据IDC数据,2019年华为逆势取得34%的销量增长,获得38.3%的市场占比,小米仅有10.9%市场份额。
但从上图看,小米手机海外市场销量占比高达68%,远高于华为。
值得注意的是,受国内外经济保护等政治因素影响,以及带来的谷歌停止华为海外手机的GMS服务等等因素,2019年Q4对华为产生了较大的影响。
根据IDC数据,华为2019年Q4总销量为5600万部,同比下降7%,国内同比增长10.5%,达到3310万部。
海外市场在2019年Q4大概在2300万部上下,上年同期则在3000万上下,收缩势头比较严峻。
推荐阅读





- 张伯礼:后疫情时代要保障民众生活尽快恢复
- 南北■长三角加速度!打通江苏南北的“高铁生活”倍受期待
- 消费■镇江发放夜间消费券啦!怎么领、怎么用,快戳这里
- 江苏宜兴生态“觉醒”绘就美好生活新画卷
- “一链一网一窗”激活致富链湖南消费扶贫打开致富门
- 中建安装推进农村生活污水治理 建设美丽乡村
- 汽车娱生活|日产推出全新“小途乐”,20万就能入手?匹配四驱+三把锁
- 汽车娱生活|当年卖17万的现代IX35如今起售9.79万
- 汽车娱生活|售12.99万起,盘点三款合资中型SUV,还有一款非承载式车身结构
- |新沂市妇联立足实际疏通堵点 打造妇女儿童幸福生活家园