
报告■护肤化妆品的市场分析报告( 二 )
2019年4月,商务部、国家邮政局、中国消费者协会组织指导“双品网购节”系列活动,全面促进品牌消费与品质消费。
1.3.2 经济
改革开放以后,我国经济快速增长,人均GDP也是逐年增加,国民生活水平也逐渐改善,现阶段,我国的恩格尔系数持续降低,国民收入的比例也越来越多元化,人民的消费能力也在逐年上涨。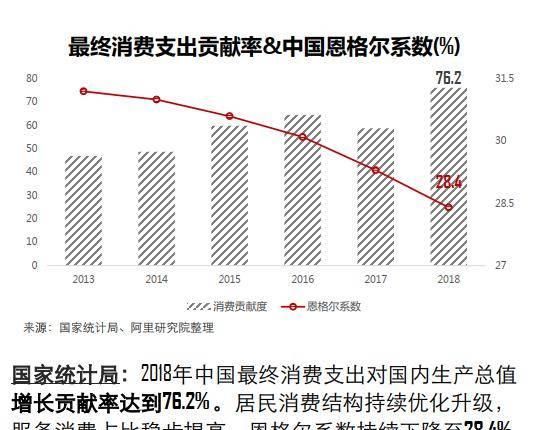
文章图片
1.3.3 社会
80、90后步入社会成为主力军,追求与60、70后截然不同的购物需求。消费领域不断拓宽,国外大品牌、国外小众品牌、国货等可选择更多。
1.3.4 技术
移动时代来临,网络成为最佳流行信息获取渠道。各大电商平台如淘宝、京东、唯品会等的发展,以及阿里巴巴的支付宝,腾讯的微信,这些便捷支付方式,更是让网上购物成为短时间就能实现的工具,更加方便和快捷的解决了我们的日常生活需求。
1.4 行业基本竞争态势:波特五力模型分析
1.4.1 供应商
最具代表的雅诗兰黛、SK-II、兰蔻、海蓝之谜等海外大牌护肤品以及百雀羚、相宜本草等国货的制造商。
1.4.2 购买者
80、90后进入社会,与60、70后的消费结构形成对比,成为护肤品市场的大比例消费人群,00后也正在进入护肤品市场。
年轻女性是目前线上彩妆护肤品的核心消费群体,90后和95后男性的彩妆护肤消费人数突出。
1.4.3 潜在进入者
近年来,整容、微整形、医美等行业的兴起,弱化了美妆护肤市场用户对美妆护肤的用户粘性。以及一些国内外美容机构的院线品牌产品的市场介入。
1.4.4 替代商品
传统美妆护肤品生产商,这些企业大多有成熟的技术体系,国货美妆护肤进入市场门槛不高,但充分了解用户体验、对个性化、品质化的资源能力需要进一步的积累。
1.4.5 行业内竞争者
国内的电商平台淘宝、京东、唯品会、网易严选等各大电商,以及美国Amazon亚马逊海淘。
国内近几年小红书也开始从内容运营像电商慢慢转移,也在护肤品行业占据了一定的市场。
02 市场现状 2.1 市场阶段
2.1.1 线上已成护肤产品购买主战场
护肤品市场进入成熟区,市场规模增速略放缓,人口基数和消费升级推动护肤品市场增长。
2015年,中国化妆品零售交易规模为4843.9亿元,化妆品零售保持稳定增长。
2.1.2 中国消费品牌迎来大爆发
2.1.3 绝大多数护肤电商平台处于上升时期,护肤品电商平台细化程度不够
从竞争关键来看,综合电商平台中,天猫、京东、亚马逊和当当网都在化妆品零售方面具备较强的销售能力。除此之外,化妆品垂直平台如乐蜂网、聚美优品和天天网等也具备较强的竞争实力。高毛利和高粘性让化妆品网购市场逐步走向市场中央,成为自2013年度开始的一个活跃品类。
2.1.4 护肤品以季节为主,每季购买1-2次是主流
护肤品作为基础的美妆护肤产品,使用频次高,消费速度快;
由于护肤品的季节性特征较强,以季度购置为主,每季度1-2次是主流购买频次
2.1.5 消费均化
护肤品消费层级趋于平均化,说明中国护肤品消费者分布均衡,中高低档各类型档次的化妆品均存在相当数量的消费群体,美妆集团多品牌多档次全覆盖的战略更适合中国消费者。
2.2 市场规模
美妆护肤品种类数量庞大,整体市场空间大。
2015年,中国化妆品零售交易规模为4843.9亿元,化妆品零售保持稳定增长。
03 微观个体分析 3.1 用户研究
3.1.1 消费能力:高消费能力群体的规模及收入保持高速增长
在国民整体经济提升的同时,高消费能力群体已趋庞大,至2016年收入居前20%的群体平均可支配收入已达59259元。而据《2017年福布斯中国中高端富裕人群白皮书》预计,在2017年具有100-500万可投资资产的中高端富裕群体可增至1400万人,部分反映了具有较高消费能力的群体规模增长。
推荐阅读



- 沈阳通报5例确诊病例详情已累计报告27例本土确诊病例
- 地区:局部地区将有暴雪 江苏发布低温报告和大风警报
- 『抗疫』坚定文化自信 张伯礼为2020年第二期省级机关公务员大讲堂作专题报告 弘扬抗疫精神
- 『大中城市』江苏4市2涨2跌 70个大中城市11月房价报告出炉
- 疫情■汲取奋进力量!江苏省抗击新冠肺炎疫情先进事迹报告会在盐城举行
- 白皮书一般是政府发布的正式报告或文件,那么现在物联网、智慧城市等热门领域这么多企业发布的白皮书算咋回事呢
- 车友头条|中消协发布4S店服务满意度报告 德系品牌得分高标致垫底
- 汽车市场|「数据报告」比亚迪外供底盘数量激增,大量车企同时配套比亚迪电池电机
- 趣头条|J.D. POWER新能源车权威研究报告出炉,蔚来欧拉荣威榜上有名
- 报告书|徐州诺恩固体废物处置有限公司废包装桶再生利用建设项目环境影响公示