
「优化」【招商汽车|公司点评】 中国重汽 | 产品结构优化,降本增效显著
摘要
中国重汽19年业绩超市场预期,降本增效效果明显。公司销量增速有望持续好于行业,毛利率有提升空间,具备业绩弹性。20年、21年的PE分别为9、8.3,维持“强烈推荐-A”投资评级。
核心观点
1、公司发布19年年报,业绩超预期。全年营收398.4亿,同比-1.33%,归母净利润12.2亿,同比增长35.2%,扣非同比增长48.4%。其中Q4营收106亿元,同比增长15.6%,归母净利润4亿,同比大增133%。每股派发红利0.55元,分红率30.25%。
2、全年业绩显著增长是公司降本增效的直接体现。公司平稳度过产品结构调整期,全年销量微降3.45%,但利润同期增长35.16%。主要受益于公司全面改革,19 年公司通过人员精简改革、降低外采价格、缩减供货商等显著提升毛利率1.64个百分点,预计20 年毛利率仍有提升空间。
3、Q4及时调整产品结构凸显速度与态度。公司是传统工程车龙头,19年“大吨小标事件”后,公司及时调整产品结构抢占物流车市场,集团在Q4实现物流车30%以上销量增速,用一个季度实现物流、工程双腿发力。公司Q4业绩同比增长2.3亿至4亿,剔除信用减值冲回因素,业绩增速也非常明显。此外公司淡季全力降低存货,存货跌价损失明显下降。公司用Q4良好的市场表现表明了公司尊重市场,善于顺应市场需求的企业态度。
4、往未来看,公司具有重卡板块较强阿尔法。公司19年底至今订单增速行业最高,由于产品定位及高性价比,目前受疫情影响最小,预判3月销量同比接近持平,在手订单同比增长30%,超行业平均水平。往后看,随着潍柴机补充产品线,提升公司产品综合竞争力,公司有望进一步抢占二线市场。同时集团蝉联15年重卡出口第一,目前已经推出智能化二代产品,LNG产品市占率持续提升。公司拟投资建设智能网联重卡项目,计划迁入重型车产能,长期增长产能空间打开。
5、风险提示:重卡市场低于预期、公司扩张低于预期。
附:财务预测表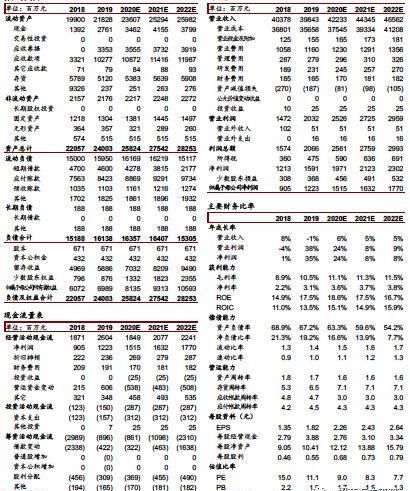
文章图片
分析师承诺
负责本研究报告的每一位证券分析师,在此申明,本报告清晰、准确地反映了分析师本人的研究观点。本人薪酬的任何部分过去不曾与、现在不与,未来也将不会与本报告中的具体推荐或观点直接或间接相关。
招商汽车团队介绍
汪刘胜,1998年毕业于同济大学。7年产业经历,2006年至今于招商证券从事汽车、新能源行业研究,连续11年新财富最佳分析师入围。2008年获金融时报与Starmine全球最佳分析师-亚太区汽车行业分析师第三名;2010年获水晶球奖并获新财富第三名;2014年水晶球第一名、新财富第二名;2015年水晶球公募第一名、新财富第三名;2016年金牛奖第二名;2017年新财富第三名。“智能驾驭、电动未来”是我们提出的重点研究领域,基于电动化平台、车联网基础之上的智能化是汽车行业发展的方向。
寸思敏,上海财经大学硕士,3年证券行业研究经验。2016年加入招商证券,重点覆盖传统整车、零部件、后市场板块。
李懿洋,清华大学硕士,2年证券行业研究经验。2017年加入招商证券,重点覆盖新能源、智能汽车板块。
马良旭,清华大学博士,3年证券行业研究经验。2018年加入招商证券,重点覆盖商用车、新能源、智能汽车板块。
杨献宇,同济大学硕士,一年半汽车产业经历,2年证券行业研究经验。2018 年加入招商证券,重点覆盖乘用车、商用车、零部件板块。
投资评级定义
公司短期评级
以报告日起6个月内,公司股价相对同期市场基准的表现为标准:
强烈推荐:公司股价涨幅超基准指数20%以上
审慎推荐:公司股价涨幅超基准指数5-20%之间
中性: 公司股价变动幅度相对基准指数介于±5%之间
回避: 公司股价表现弱于基准指数5%以上
公司长期评级
A:公司长期竞争力高于行业平均水平
推荐阅读





- 南京■南京长途汽车东站12月28日起恢复发车
- 子良说汽车|崔克“唯一”的车型?TREK Domane进化史
- 汽车|马自达全新CX-5曝光!搭直列六缸引擎/后驱平台
- 汽车|8款新车12月份上市,开回家过年很有面子
- 汽车|9万不到的SUV 居然有197马力 而且还有大空间7座!
- 汽车|续航里程410km 华晨新日新能源汽车首车下线
- 汽车|评测 | 懂你所想,予你所需!依维柯欧胜2021款这个“搭档”可还行?
- 汽车知识|凯美瑞2.0L落地近22万,动力差,优惠少,但就是销量高!
- 汽车市场|品牌与性价比亦可兼得 实拍奥迪Q2L
- 汽车知识|保时捷灯玛莎脸,配上三菱动力,你会买吗