
『设备』大基金二期投资即将启动 哪些半导体设备和材料企业会受青睐?
文章图片
集微网消息,国家大基金的一举一动牵动着资本市场的敏感神经,A股闻风而动的半导体设备和材料概念持续受到追捧。据多位机构和券商人士表示,国家大基金二期将于3月底开始实质投资,在投资方向方面,除继续支持半导体制造环节外,重点扶持半导体设备和材料国产化,以及人工智能、5G、物联网等终端应用产业。
某券商分析师指出,在国家大基金一期的优异表现下,投资者对大基金二期更是充满期待,其投资方向和标的也将成为市场持续热捧的对象。那么,在大基金二期即将开启投资布局之际,哪些具有潜力的半导体企业或将受到青睐?
设备和材料成投资重点
半导体设备及材料均位于半导体产业链的上游领域,也是目前国内半导体产业链最为薄弱的环节,加速实现半导体设备和材料的国产化早已刻不容缓。
在2019世界制造业大会集成电路产业高峰论坛上,国家大基金总裁丁文武表示,“打造一个集成电路产业链供应体系,每个环节要与用户有机地结合起来,尤其是国产装备、材料这些短板领域。只有这样,才能实现自主可控”。
券商分析师也认为,在国家大基金一期发力国产芯片全产业链布局后,大基金二期会更加注重对薄弱环节的把控,加速补齐国内半导体设备和材料方面的短板,这对整个国产半导体产业发展有着至关重要的作用。
据中银证券指出,从目前大基金一期投资的情况来看,一期投资了7家半导体设备企业和7家半导体材料企业,合计投资金额57.7亿元,占大基金一期投资总额的4.2%。而在全球半导体产业中,2018 年半导体设备销售额645.3亿美元,半导体材料销售额 519.4亿美元,半导体设备和半导体材料合计占全球半导体销售额比重超过20%,远高于国内设备与材料在大基金一期中的投资比例。这也意味着,半导体设备与材料在大基金后续产业投资中还有很大支持空间。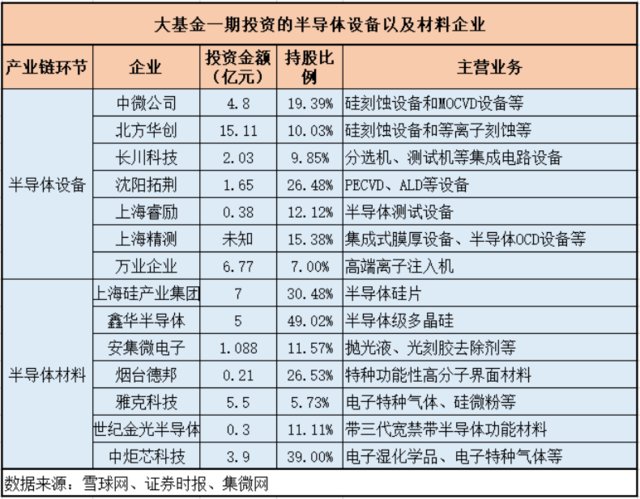
文章图片
国泰君安研报指出,中国拥有消化全球50%芯片产能的巨大市场,一年至两年内将成为全球最大的半导体设备以及材料市场。而国内企业在设备领域的占有率不到5%,材料领域占有率更低,国产替代空间巨大。
【 『设备』大基金二期投资即将启动 哪些半导体设备和材料企业会受青睐?】这也意味着,目前国内在集成电路产业链中,设备及材料领域还相对比较薄弱,而大基金二期也将会加大对半导体设备、材料的投资,补足半导体产业的关键短板,以形成芯片材料、设备、设计、制造、封测、终端应用一个完整的产业链生态,国产设备、材料等龙头企业也有望新一轮的投资中受益。
哪些“潜力股”将受青睐?
2019年10月22日,大基金二期成立,注册资本达到2041.5亿元,按照一期 1:5的撬动比,有望撬动万亿元规模的社会资金。
据传大基金二期在2019年底对200多家企业进行调研,可能最终投放的企业在30家左右,投放集中度较高的公司在10多家左右,投资对象主要是细分领域龙头企业或者业内高成长类公司。
另外,多位机构和券商人士透露,大基金二期将于3月底正式展开投资,除继续支持芯片制造领域以外,还将加大对关键设备、材料等上游企业的支持力度,加速半导体设备及国产化进程。
丁文武此前表示,大基金二期一是支持龙头,将对在刻蚀机、薄膜设备、测试设备和清洗设备等领域已布局的企业保持高强度的持续支持,加快开展光刻机、化学机械研磨设备等核心设备以及关键零部件的投资布局;二是组团出海,培育中国大陆“应用材料”或“东电电子”的企业苗子;三是加速装备从验证到“批量采购”的过程,为本土装备材料企业争取更多的市场机会。
从全球市场来看,受益于5G、AI、IoT产业驱动,全球半导体设备行业将迎来新一轮向上发展周期,而国内长江存储、合肥长鑫、中芯国际等厂商也持续扩大产能,并不断提升国产设备材料的采购比率,为设备材料企业发展提供了更强的成长韧性。目前,国内设备材料企业的产品布局已经逐步从验证阶段到订单的阶段,在增加收入的同时,利润弹性也逐步释放。
推荐阅读



- 『抗疫』坚定文化自信 张伯礼为2020年第二期省级机关公务员大讲堂作专题报告 弘扬抗疫精神
- 湖南教育基金总量逾26亿元惠及近380万名师生和4800所学校
- 怎样评价华为、诺基亚、中兴中标中国移动高端路由交换设备扩容集采
- 新浪微博创新基金投资了哪些团队
- 联通校园宽带限制笔记本发射wifi让其他设备连接,这样做合法吗
- 江苏省|文明乘车!南京地铁提示电子设备勿外放声音
- 刘銮雄|被家族基金除名后,刘銮雄女儿首度回应,称和父母的感情很好
- 华为会因为美国制裁而倒闭吗
- 上海地铁禁电子设备外放首日直击:违者不多,执法队巡视提醒
- 江苏省政府投资基金园区行启动