
『开采产业』2020年国际原油价格将“前低后稳”,有关全产业链机遇在哪
文章图片
国际油价在3月9日闪崩后加速下行,截至3月12日,布伦特及WTI原油期货价格分别收于33.22美元/桶和31.5美元/桶,较月初下跌36%和32%。
油价闪崩叠加疫情影响使投资者恐慌情绪上升,3月13日,美国、韩国等11个国家股市熔断;德国、法国、意大利、西班牙股市跌幅均超过12%;表征金融市场恐慌程度的VIX指数上升至70,创下2008年金融危机以来最高。
油价未来走势如何?对中下游产业链有何影响?成为市场关注焦点。
长期油价在50-60美元/桶
短期看,年内油价将呈前低后稳态势。
首先,疫后经济恢复推动油价回暖。尤其考虑到中国作为全球最大原油进口国,经济率先恢复将较大程度提振原油需求;其次,沙特增产不具有可持续性。沙特40%的GDP和80%的财政收入来自石油产业,油价过低将伤害其经济;第三,页岩油成本对油价形成底部支撑。美国页岩油企业的成本约为40-45美元/桶,油价低于成本会造成部分企业停产,支撑油价上行。综上,国际油价有望在今年3季度企稳回升,年内呈现"前低后稳"格局,全年价格中枢位于45-55美元/桶
。
长期看,多空因素交织使油价波动加剧。
对油价不利的因素有:一是全球经济持续疲弱将降低原油需求;二是美国已由石油进口国转为净出口国,页岩油技术进步、成本降低、运力加强,加剧原油市场供给过剩;三是OPEC份额相对缩小且内部各国矛盾日益突出,对油价掌控力已大不如前;四是天然气、水电、可再生能源对石油的替代作用日益上升。
对油价有利的因素包括:一是石油勘探领域投资不足已经开始导致新增探明储量下降至较低水平;二是全球经济重回温和复苏区间使需求端得到修复,支撑油价上升。
多空因素交织作用下,预计长期油价中枢将位于50-60美元/桶区间。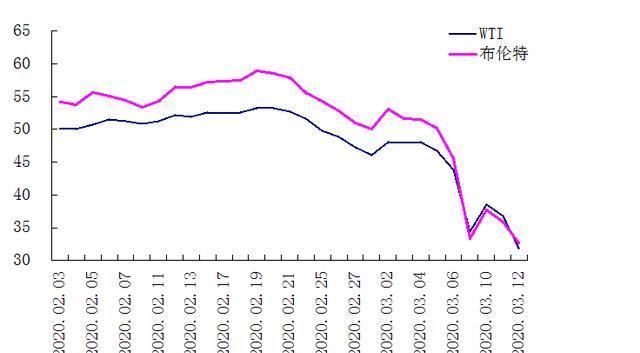
文章图片
对上游开采产业的影响
上游开采产业受冲击,但风险可控。
一方面,中国原油开采成本较高,在价格战中处于不利地位。从各国石油项目盈亏平衡数据来看,沙特成本最低在10美元/桶以下,俄罗斯在43美元/桶,美国在48美元/桶,中国高达62美元/桶。原油价格过低将使企业勘探开发板块遭受损失。
另一方面,中国开采产业对低油价承受能力较强。三大石油公司均是勘探、炼油、化工、销售一体化的企业,勘探板块的损失可由其他板块的收益弥补;且在国家"增储上产"的战略指引下,上游投资有望持续增长,石油生产能力大概率保持稳健。
对中游炼化产业的影响
中游炼化产业将加速结构调整。
1.较低油价利好炼化产业,但应警惕短期风险。
首先,低油价降低炼化成本。粗略计算,油价每下跌1美元,将带来37亿美元的进口成本节约;其次,成品油价格受政策支撑。目前国内执行的汽柴油"地板价"机制;最后,油价闪崩可能带来一定短期风险。目前炼厂库存处于高位,油价迅速下行将使库存油贬值;三大石油公司购买的大量原油期货也有潜在风险。
2.炼化产业结构将面临调整
一是国有大型炼厂经营保持稳健;二是地炼企业出清过程减缓,部分优质企业有望借此机会加速进入化工领域、积极布设终端、自建成品油输送网络等,少数甚至可能谋求上市;三是民营炼化企业增产目标或将提前实现,其产能的集中释放既有利于改善中国部分关键材料大量进口的状况,也将促进全球产业链洗牌。
对下游及替代性产业的影响
一是交通运输业将直接受益。目前燃油成本约占航空运输业总成本的30%,油价下跌有助于缓解航空业因疫情导致的经营压力;油运产业也将受益于低油价带来的储油需求上升。
二是部分化工产业有望受益。油价下跌已使化工品价格大幅下降,但部分原料成本占总成本比重较高的子行业仍有望受益,例如化肥、化纤、塑料制品行业等。
推荐阅读




- 船舶■江苏镇江谏壁船闸2020年船舶通过量近2亿吨
- 江苏省■2020江苏省广场舞展演专题节目1月1日晚播出
- 江苏■你好,2021!江苏各地欢声笑语迎新年
- “蓝剑-2020”跨区域森林火灾联合扑救演练举行
- 大别山区贫困村的致富经:筑牢产业根基构建乡村振兴高楼
- 『抗疫』坚定文化自信 张伯礼为2020年第二期省级机关公务员大讲堂作专题报告 弘扬抗疫精神
- [发财]“发财捷径”原是歪路 “刷单致富”涉嫌犯罪
- 分数线■江苏省2020年成人高校招生公布省控线上预填志愿投档分数线
- 门球|2020年南通市“退管夕阳”杯门球比赛圆满举行
- |2020年三季度“新时代盐城好少年”事迹展示