
招股书|快手冲击上市背后:与抖音赛跑,获利资方与董事浮出水面
作为短视频赛道头部选手的快手与抖音 , 正在展开激烈的资本竞速 。
11月5日晚间 , 短视频社交平台快手正式向香港联交所递交IPO招股书 , 拟募资50亿美元 , 寻求估值达500亿美元 。
同一天下午 , 有消息称字节跳动正在寻求以1800亿美元的估值融资20亿美元 , 计划将部分资产在香港上市 。 字节跳动相关负责人对第一财经采访人员回复称:在考虑部分业务上市计划 , 但还没有最后确定 。 至于该上市计划的具体目标资本市场到底是哪里 , 字节跳动方面回应称:考虑港股 , 但没有最后确定 。
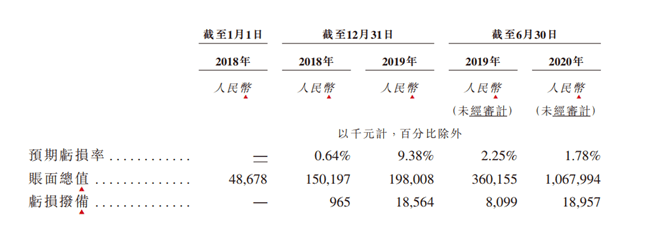
从快手公布的招股书中不难看出 , 激烈的行业竞争下 , 快手持续加大营销推广等力度而导致亏损 。 其中 , 2017年、2018年、2019年及今年上半年 , 快手净亏损分别为200亿元、124亿元、197亿元及681亿元 。2017-2019年经调整净利润分别为人民币7.77亿元、1.82亿元及13亿元 , 2020年上半年经调整净亏损为人民币63亿元 。
巨亏的背后 , 除了受优先股转换因素影响外 , 也有行业竞争下快手持续加大营销推广等投入的原因 。 快手招股书提示风险称 , 其于营业纪录期间产生净亏损 , 且日后未必能达到或维持盈利水平 。
随着快手启动上市 , 2020年快手加大营销投入迎击行业竞争越发紧迫 , 而快手背后诸多资本机构与持股董事的身影也浮出水面 。
文章图片
巨亏背后:优先股转换与营销费用高涨
此次快手在招股书中高额的亏损部分 , 实际主要受优先股转换因素影响 。 招股书显示 , 按照非国际财务报告准则(Non-IFRS) , 剔除可转换可赎回优先股的公允价值变动等对经营业绩没有指标作用 。
可转换可赎回优先股实际是一种借债:如果上市后公司业绩好则可以转换为普通股享受收益;如果业绩不好 , 可以要求企业以当初约定的回报率按债赎回 。 可转换可赎回优先股在财务上被计入金融负债 。
2018年美团点评1155亿的巨额亏损便大部分来自于可转换可赎回优先股的公允价格变动 , 这部分的价值变动给公司带来高达1046亿元的亏损 。 其背后原因在于一家公司上市之前会经历多轮融资 , 每一轮融资对公司的估值都不同 , 而每次估值的提升都会使股份价值提升 , 因可转换优先股有赎回可能 , 其股价提升空间就是公允价值的亏损 , 但这部分并非实际亏损 , 而是账上表现 。
虽然如此 , 但快手2020年在营销推广方面的投入成本确实持续加大 。 招股书显示 , 2020上半年快手推广及广告开支132.8亿元 , 同比增长364% , 占总收入比重达到52.5% 。 2017至2019年的三年间该项费用分别为12.6亿元、40.8亿元和94.2亿元 , 占比为15.2%、20.1%和24.1% 。
快手在招股书中表示 , 推广及广告活动的增加主要是由于推广快手极速版及其他应用程序的营销开支及品牌营销活动开支增加所致 。 而加速营销背后是快手在日活与用户增长方面的压力 。 招股书显示 , 截至今年6月30日 , 快手平均日活跃用户(含应用及小程序)3.02亿人次 , 平均月活(含应用及小程序)为7.76亿人 。 抖音公布截止今年8月的日活跃用户数量是6亿(含抖音火山版) 。
近日有消息称字节跳动正在寻求以1800亿美元的估值融资20亿美元 , 计划将部分资产在香港上市 。 字节跳动相关负责人对第一财经采访人员回复称:在考虑部分业务上市计划 , 但还没有最后确定 。 至于该上市计划的具体目标资本市场到底是哪里 , 字节跳动方面回应称:考虑港股 , 但没有最后确定 。
为在上市前加速追赶、提高日活与下载量 , 2019年6月 , 快手创始人宿华在快手的内部信中宣布 , 确定2019年年底3亿日活跃用户数量(DAU)的目标 。 同时传闻快手通过竞标取得了赞助2020年央视春晚红包的资格 , 预算40亿 。 彼时快手方面对这一消息回应“不属实” 。 抛开其他费用 , 快手在2020年春晚实打实向全球观众发出共10亿元现金红包 , 快手春晚直播间的累计观看人次高达7.8亿 , 春晚红包互动总量高达639亿 。
推荐阅读





- 京东|快手封杀淘宝、京东联盟:3月1日起不能在直播间发布商品
- 女主播|主播平荣偷逃税被追缴罚款:快手账号已被封禁、2419.1万粉丝成泡影
- 阿里巴巴|东数西算全面爆火 概念股大面积涨停 阿里、腾讯、字节、快手已大规模部署
- 腾讯|曝游戏公司2022年不新发版号!腾讯、快手等游戏概念股全线大跌
- Intel|Intel Arc锐炫显卡如期上市!第三代冲击超高端
- 显存|27GHz!SK海力士GDDR6显存冲击极限 反杀GDDR6X
- 红包|又一个春节大红包定了!快手App换图标:瓜分22亿
- 屏幕指纹|冲击高端档第一步!曝Redmi K50宇宙有屏下指纹版本
- 三星|打破韩国垄断 今年国产OLED屏产能冲击世界第一:折叠屏将爆发
- 卢伟冰|曝Redmi K50要冲击高价位:首款或搭载骁龙8!天玑9000款年后登场