
竞争|与银行是否为竞争关系?借呗是否涉高利贷?蚂蚁集团回应啦
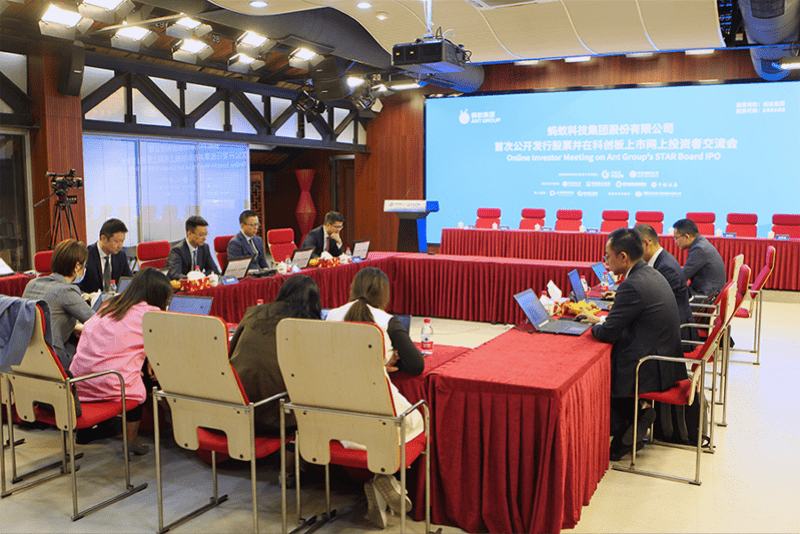
10月27日 , 蚂蚁集团面向公众的网上投资者交流会结束 , 路演异常火爆 , 3小时回答近200个提问 。 蚂蚁集团管理层针对市场关注的蚂蚁集团的经营、发展、竞争及未来战略、股票发行等方面进行了回应 。
文章图片
图:蚂蚁集团路演现场
谈竞争与合作
根据蚂蚁集团招股书披露 , 蚂蚁集团的收入主要来自三个板块:数字支付与商家服务、数字金融科技平台(包括微贷科技平台、理财科技平台、保险科技平台)、创新业务及其他 。 而收入的大头则来自数字金融科技平台 , 2020年上半年数字金融科技平台的营业收入占63.39% 。 此前 , 关于蚂蚁集团是一家科技公司还是金融公司的讨论也喋喋不休 , 由此引发了投资者对于蚂蚁集团和金融机构的业务竞争关注 。
有投资者认为 , 银行推出的快贷业务和公司微贷业务有竞争关系 , 相比于银行更低的利率 , 蚂蚁有什么竞争优势?
蚂蚁集团的数字金融事业群总裁黄浩表示 , 蚂蚁集团打造的金融科技开放平台以服务小微经营者和消费信贷 , 在业务开展中 , 蚂蚁集团服务的是增量市场 , 而不是存量市场的转移 , 所以我们和银行积极开展合作提供纯信用无抵押贷款 , 以构建普惠的金融科技服务平台 , 解决金融服务不平等问题 , 两者本身的客户群体并不同 。
而被问到如何看待和传统银行的竞合关系?黄浩认为 , 蚂蚁与银行之间是深度合作共赢的战略合作伙伴 。 蚂蚁集团执行董事长井贤栋同样表示蚂蚁集团与金融机构并非竞争关系 。 他认为 , 蚂蚁集团致力于推动普惠发展 , 服务那些以前没有被服务到或者没有被服务好的80%的群体—普通消费者和小微企业 , 用今天最好的技术和创新为他们提供需要的产品和服务 。 这是一个增量市场 , 不是一个存量的博弈 。 不是零和游戏 , 而是做大蛋糕并共同分享 。
而当被问及支付宝与微信支付、美团的竞争 , 胡晓明回答称 , 竞争是永恒的主题 。 不过 , 当前监管部门正开展推进条码支付互认互扫的相关试点工作 , 在业内看来 , 此工作全面推开后 , 势必会带来新的竞争形势 , 蚂蚁集团与微信支付的竞争会更加强烈 。
谈业务与创新
关于蚂蚁集团的另一个热门话题 , 是自最高法限定“4倍LPR”上限后 , 该规定是否对借呗及花呗利率造成影响 。 如今这一问题迎来了蚂蚁集团的首次公开回应 。 黄浩称 , 4倍LPR是关于民间借贷利率的规定 , 而蚂蚁集团平台所促成的贷款中98%来自于银行等金融机构 。 另外 , 截至2020年6月 , 平台上大多数消费贷款的年利率在14.6%以下 。
作为一家互联网科技巨头企业 , 蚂蚁的核心技术也备受关注 。 蚂蚁集团执行董事/首席执行官胡晓明回应到 , 科技是蚂蚁集团公司成功的关键 , 也是公司普惠生态系统的基础 。 公司为消费者和小微经营者构建了稳健且兼具可扩展性的数字基础设施 。 通过业内先进的技术 , 公司在平台上建立客户信任 , 管理风险 , 并能持续不断地创造新产品和服务 。 公司的核心技术能力包括人工智能、风险管理、安全、区块链、计算及技术基础设施等领域 。
针对蚂蚁链业务的盈利模式以及公司对区块链技术的投入如何得到回报的提问 , 黄浩表示 , 公司区块链技术的重要应用产品蚂蚁链致力于融合区块链、人工智能和物联网等技术 , 公司计划进一步扩展蚂蚁链应用场景 , 持续帮助蚂蚁链各方资产上链实现数字化 , 帮助数字资产在更广阔的范围实现流转 , 激活数字经济的发展 。
而对于投资者关心的蚂蚁上市后 , 将在金融科技发展方面有哪些新举措?蚂蚁集团数字金融事业群总裁黄浩并没有正面回应 。
【竞争|与银行是否为竞争关系?借呗是否涉高利贷?蚂蚁集团回应啦】
推荐阅读




- 大学|谷爱凌:不确定未来是否继续参赛 将去斯坦福读书继续时尚事业
- 微信|个人收款码调整对银行有何影响?腾讯、支付宝:非经营个人收款码正常使用
- 支付宝|3月1日起微信、支付宝个人收款码将受限 四大银行来抢市场了
- 火山|汤加火山全国断网!马斯克询问汤加网友:是否需要“星链”帮助
- 微软|世界银行总裁批评微软700亿美元收购暴雪:全球很多人还很贫困
- 工信部|新能源汽车购税优惠是否延续 工信部明确
- 劳斯莱斯|劳斯莱斯送飞天茅台?一次性取走银行500万现金的大V实测:假的
- AMD|PC市场预计今年大幅降温:Intel、AMD竞争更激烈 降价潮会成常态
- 基因|研究发现指纹与身体发育基因关联:还能近乎准确判断小孩是否有唐氏综合征
- 钟南山|是否能回家过年?钟南山回应:不需要完全停摆