
经营|九阳股份昨跌停今跌7.6% 中金刚喊目标价49元难为情
中国经济网北京10月28日讯 九阳股份(002242.SZ)今日股价大跌 。 截至今日收盘 , 九阳股份报37.22元 , 跌幅7.60% , 成交额8.06亿元 , 换手率2.86% 。 该股前一交易日跌停 , 昨日收报40.28元 , 跌幅9.99% 。
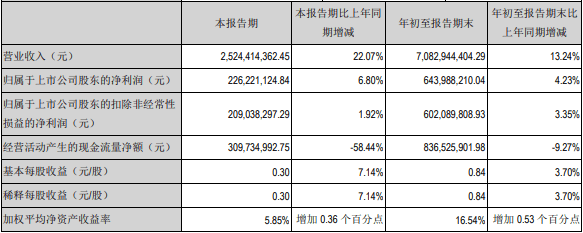
10月26日晚间 , 九阳股份发布2020年第三季度报告 。 2020年1-9月 , 九阳股份实现营收70.83亿元 , 同比增长13.24%;归属于上市公司股东的净利润6.44亿元 , 同比增长4.23%;归属于上市公司股东的扣除非经常性损益的净利润6.02亿元 , 同比增长3.35%;经营活动产生的现金流量净额为8.37亿元 , 同比减少9.27% 。
文章图片
昨日 , 中金公司发布研报《九阳股份(002242):内销保持稳健增长海外业务超预期》 , 研究员为何伟 。 研报认为 , 公司内销稳健增长 , 海外需求超预期 。 受疫情催化 , 小家电市场线上渠道占比明显提升 , 成为今年重要的增长点 。 九阳经过调整和转型 , 成功在今年抓住在线直播、社交电商、O2O新零售等风口 , 在线上渠道保持较快的增长速度 。 维持2020年和2021年盈利预测不变 。 当前股价对应2020/2021年38.2倍/31.8倍市盈率 。 维持跑赢行业评级和49.26元目标价 , 对应42.1倍2020年市盈率和35.0倍2021年市盈率 , 较当前股价有10.1%的上行空间 。
今日 , 华安证券发布研报《九阳股份(002242):外销取得高速增长看好四季度旺季营销》 , 研究员为虞晓文 。 研报认为 , 公司外销取得高速增长 , 收入增长持续提速;现金流水平稳定 , 库存情况良好 。 九阳股份多年维持小家电领域龙头地位 , 并且能够顺应时代变迁迅速调整 , 如今已形成适应年轻人需求的产品研发体系、适应新消费的快速响应供应链体系和营销模式 , 预计新消费的发展将为九阳股份带来新一轮增长点 。 公司的多品类、多品牌战略成效显著 , 原有大单品的价值登高策略也为其带来收入提速增长 , 看好公司未来长期维持较高增速 。 四季度双十一、双十二等销售旺季正逐步开启 , 叠加温度降低将促进公司电热类产品销售 , 看好后续旺季营销有望带来的持续增长 。 预计公司2020-2022年收入分别为109.6、127.5、144.4亿元 , 同比分别+17.1%、+16.4%、+13.2% , 归母净利润分别为9.0、10.6、12.0亿元 , 同比分别+9.5%、+17.3%、+13.3% , 当前股价对应2020-2022年PE分别38.0x、32.4x、28.6x , 维持增持评级 。
【经营|九阳股份昨跌停今跌7.6% 中金刚喊目标价49元难为情】今日 , 长江证券发布研报《九阳股份(002242):业绩提速可期经营效率保障成长》 , 研究员为管泉森、孙珊、徐春、崔甜甜 。 研报认为 , 公司内销两位数增长 , 出口增量较为可观 , 公司三季度收入增长22% , 超出市场预期 。 维持公司“买入”评级:公司三季度在内销维持稳健增长、出口带来明显增量背景下 , 收入增长超出市场预期;尽管业务及渠道调整带来一定毛利率下滑 , 但经营质量依旧较优;后续收入仍有望保持较优增长 , 且在激励计划最低业绩增长要求下 , 四季度业绩仍具备保障 。 长期来看 , 公司持续推进效率优化、积极灵活变化获益行业新机遇、传统品类的高端新品优势地位依旧、且与SharkNinja协同发展的增量显现 , 公司经营稳定性优势值得重视 。 预计公司2020、2021年EPS分别为1.20、1.42元 , 对应当前股价PE分别37.37、31.62倍 , 维持“买入”评级 。
推荐阅读



- 网络支付|个人收款码与个人经营收款码有何不同?央视科普
- 股价|猪企温氏股份去年巨亏133亿 专家:下半年猪肉价格有望反弹
- 微信|官方:现行“个人收款码”不停用、不关闭 新增“个人经营码”究竟是什么?
- 微信|个人收款码调整对银行有何影响?腾讯、支付宝:非经营个人收款码正常使用
- 俞敏洪|俞敏洪进军科技界!新东方成立科技公司:经营范围含集成电路、5G
- 公司|创始人为80后!网红奶茶店书亦烧仙草公司被列入经营异常
- 阿里巴巴|阿里卖掉优酷股份:土豆网成最冤“接盘侠”
- 阿里巴巴|阿里卖掉优酷股份 土豆网成最冤“接盘侠”
- 佳能|市场急剧萎缩 经营空前艰难!曝佳能关闭成立32年的珠海工厂
- 华为|小康股份:3月将开始批量交付问界M5、赛力斯SF5不会主动停产